- Tipo: Casas o chalets
- Operación Venta
-
 Municipio:
Cabrillanes
-
Población:Cabrillanes
-
 Planta: 1º
-
 Metros: 287m2
-
 Metros parcela: 30m2
-
 Año de construcción: 1940
Características
- Aire acondicionado: no
- Orientación: Sur::Este
- Estado: Disponible
Detalles
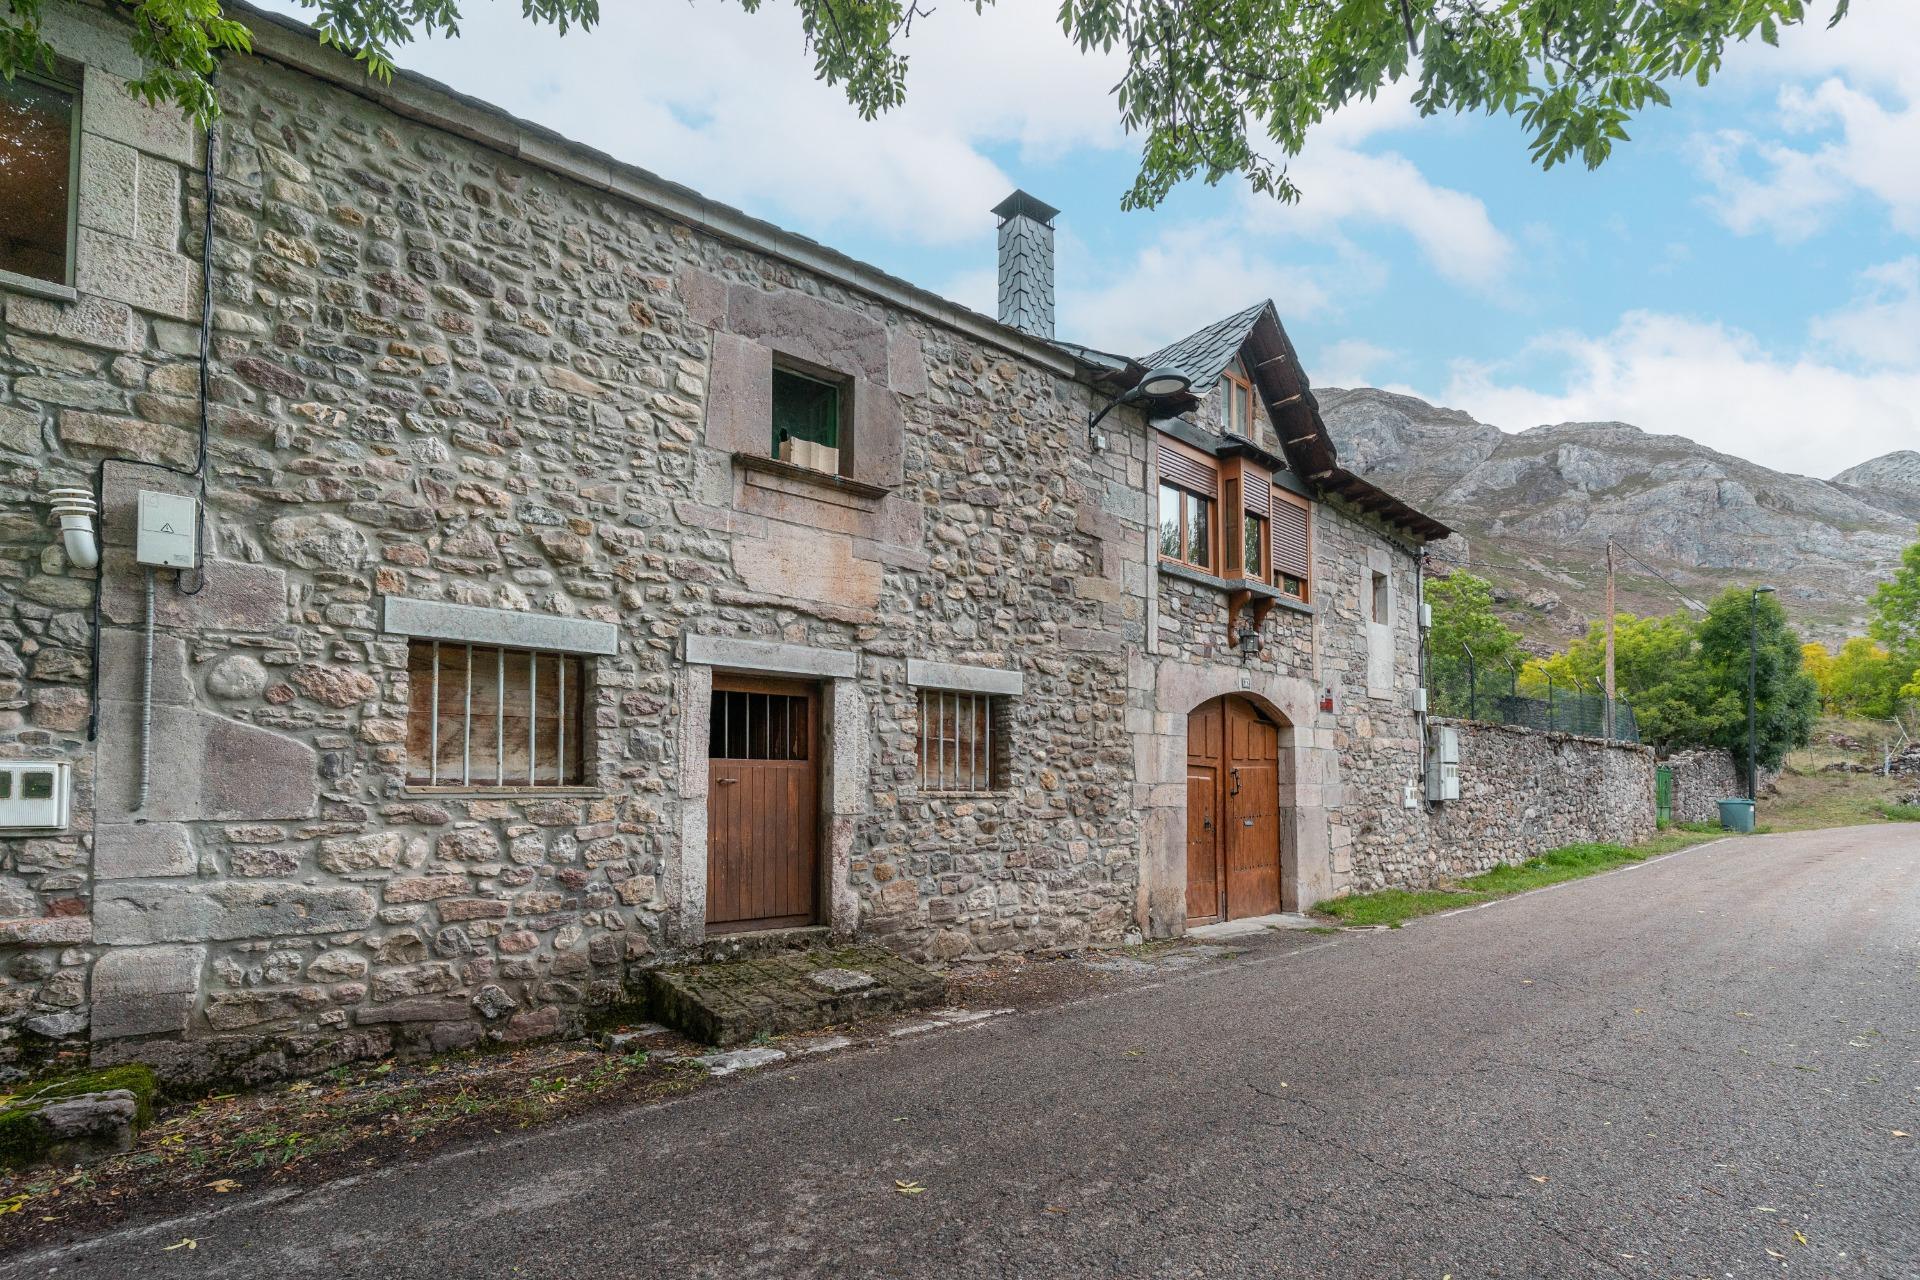
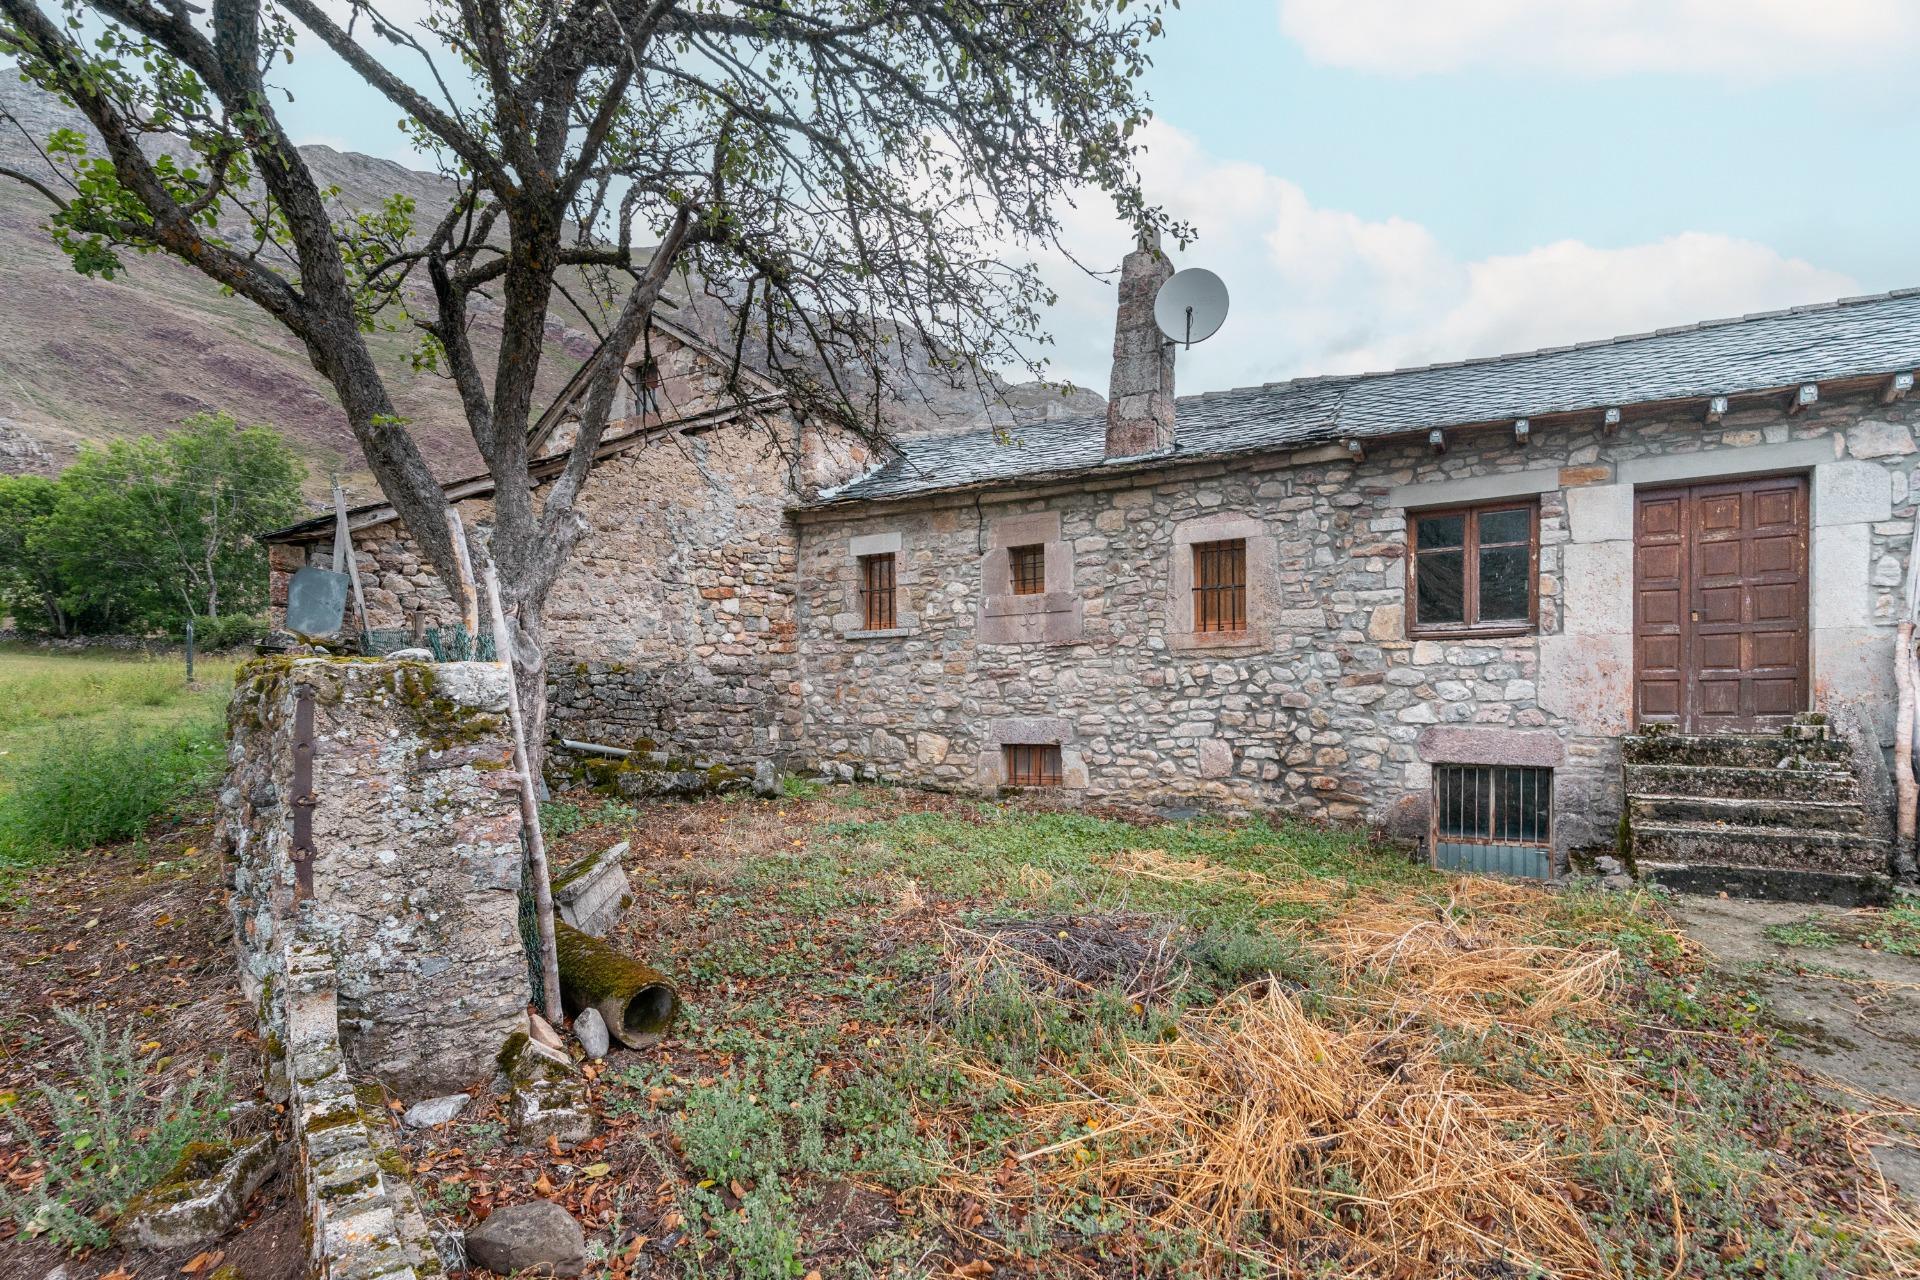
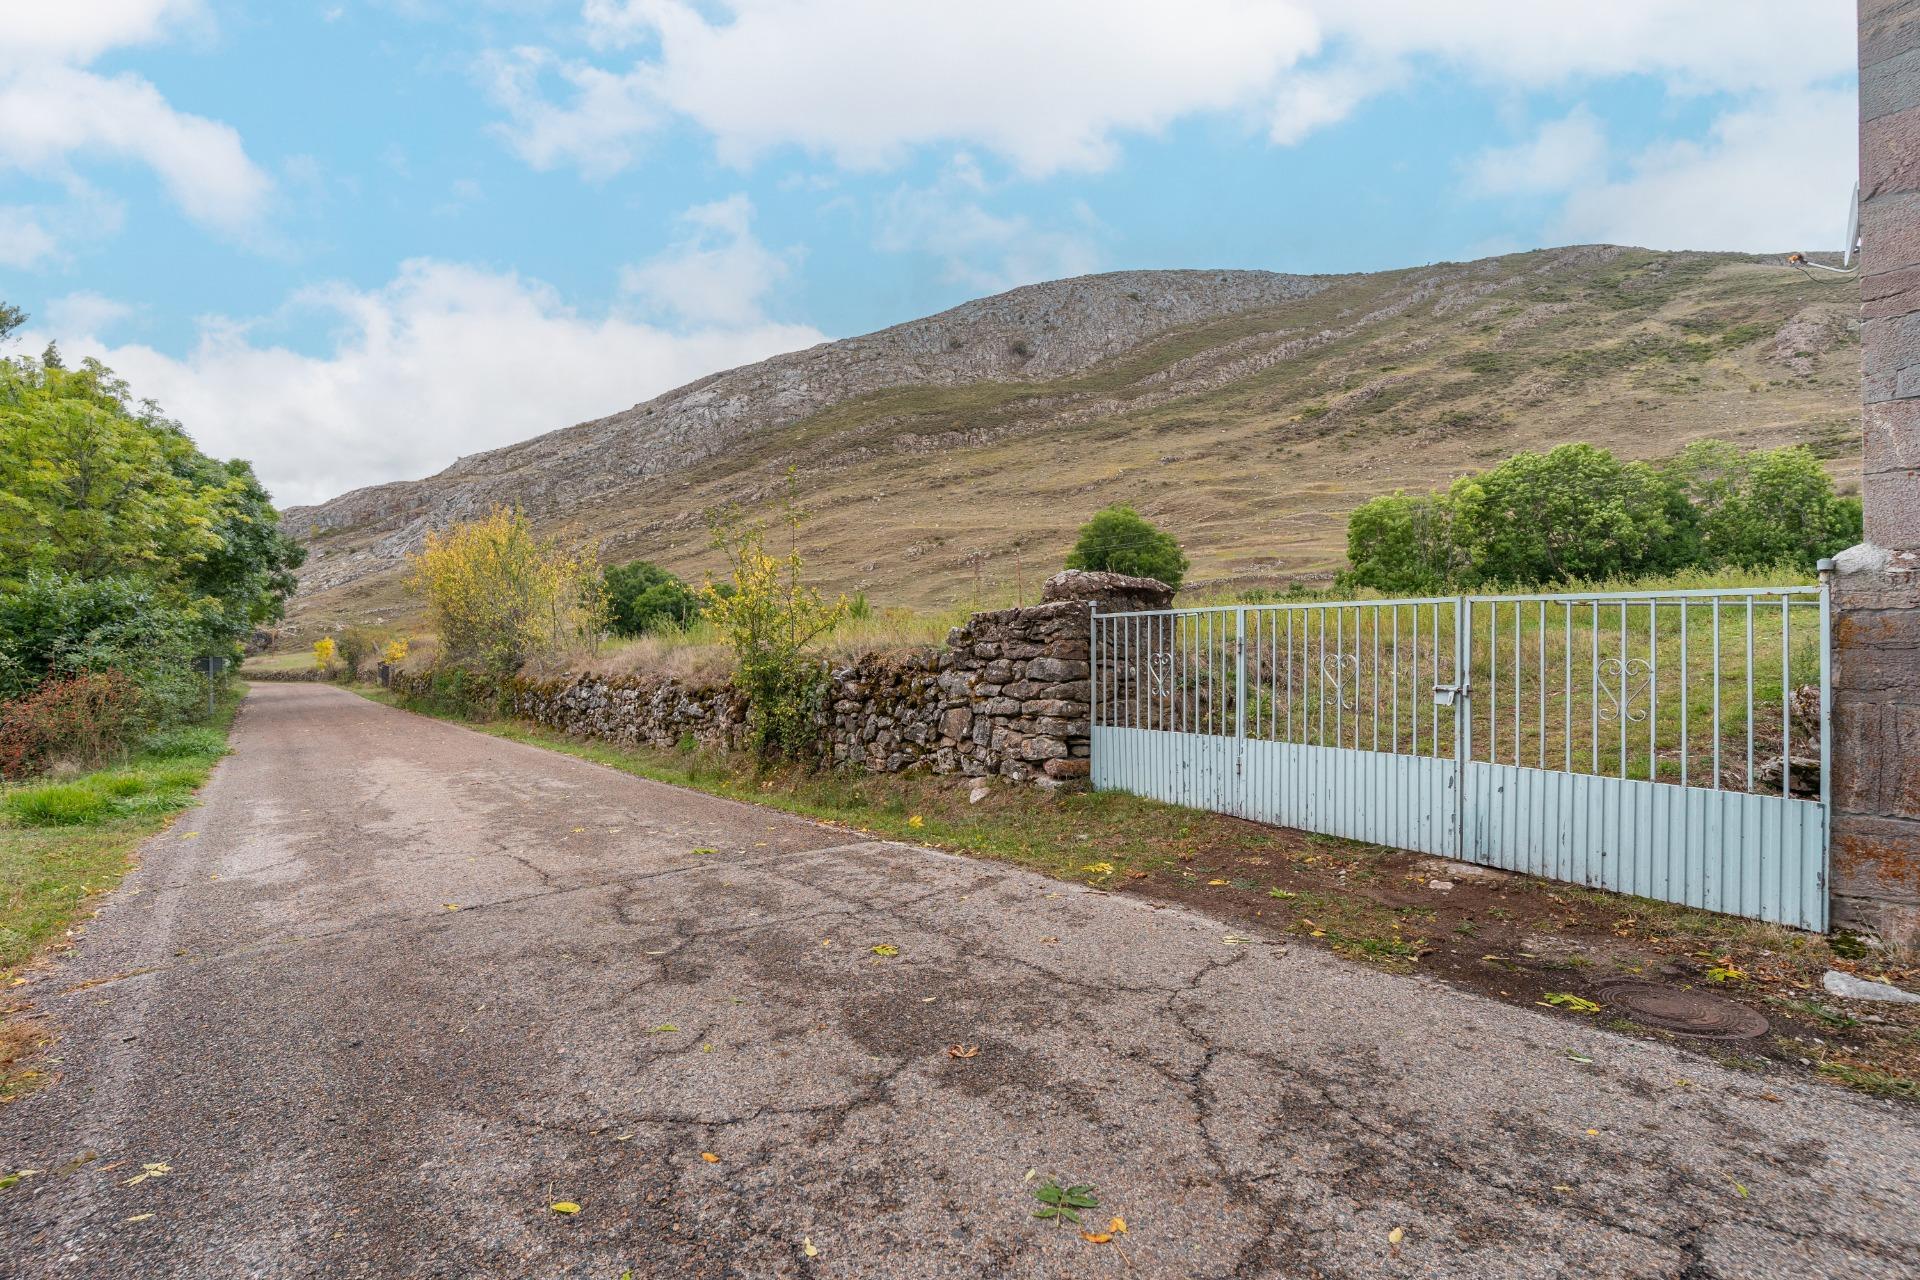
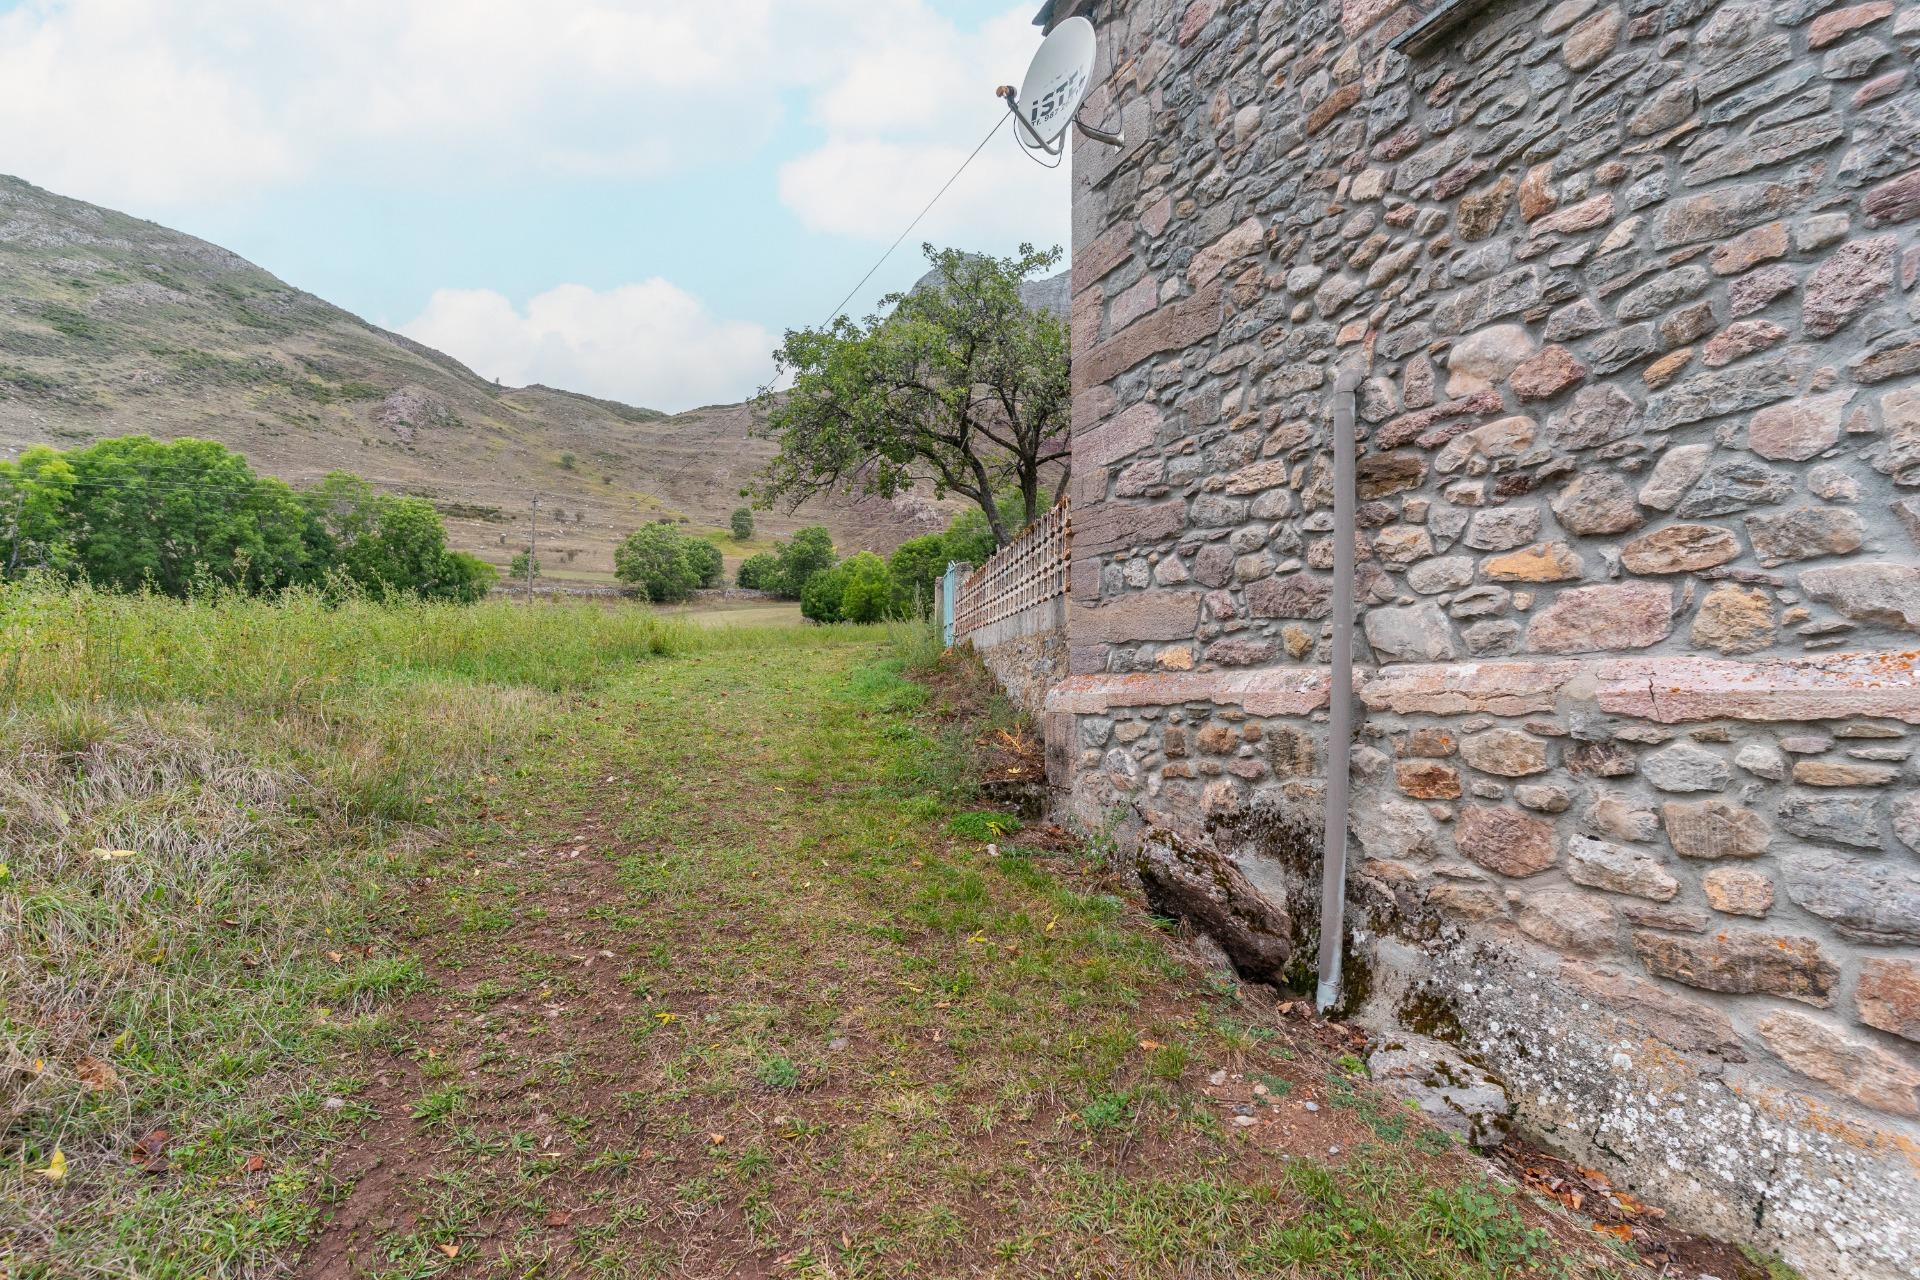
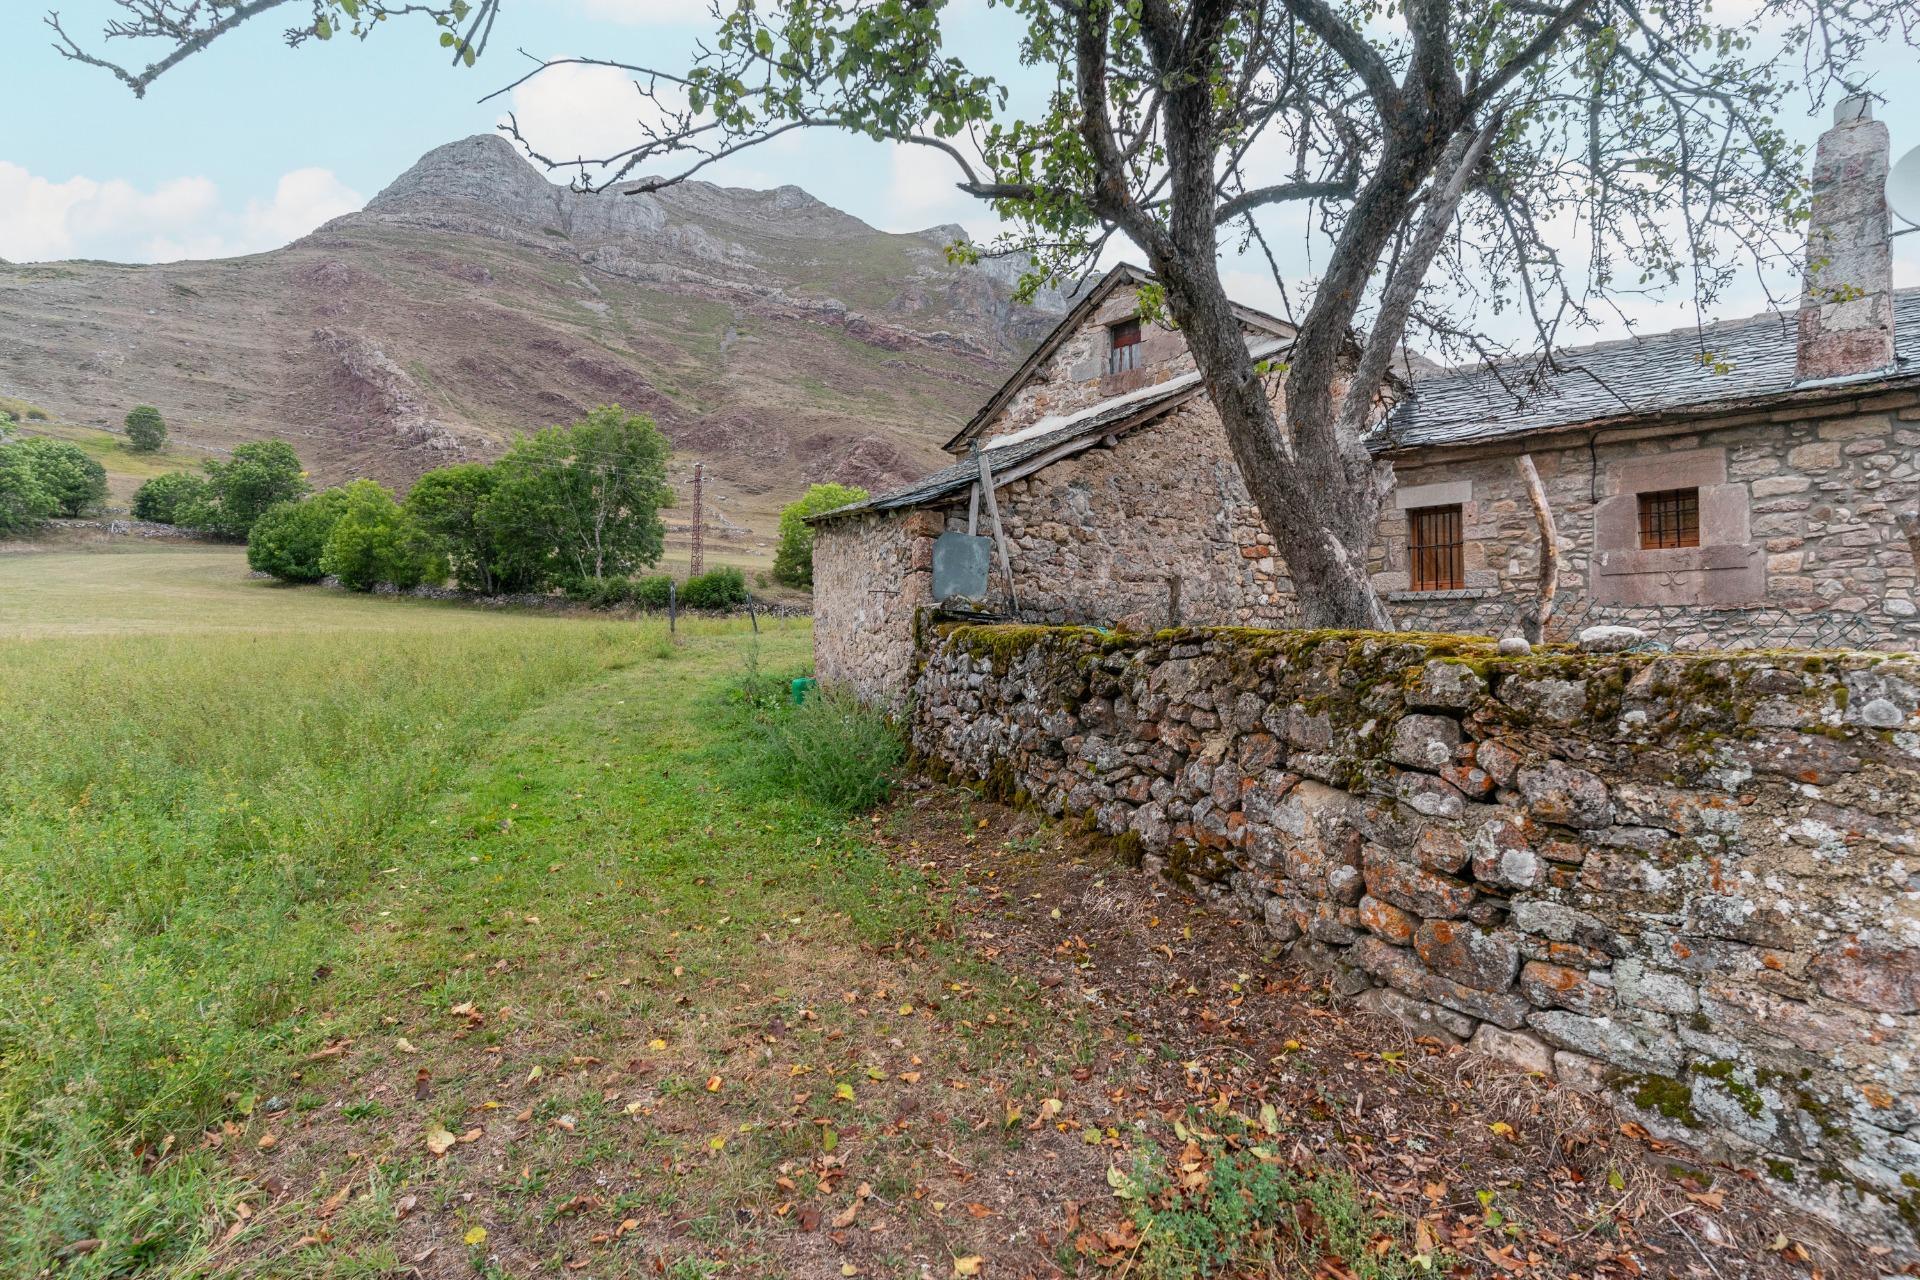
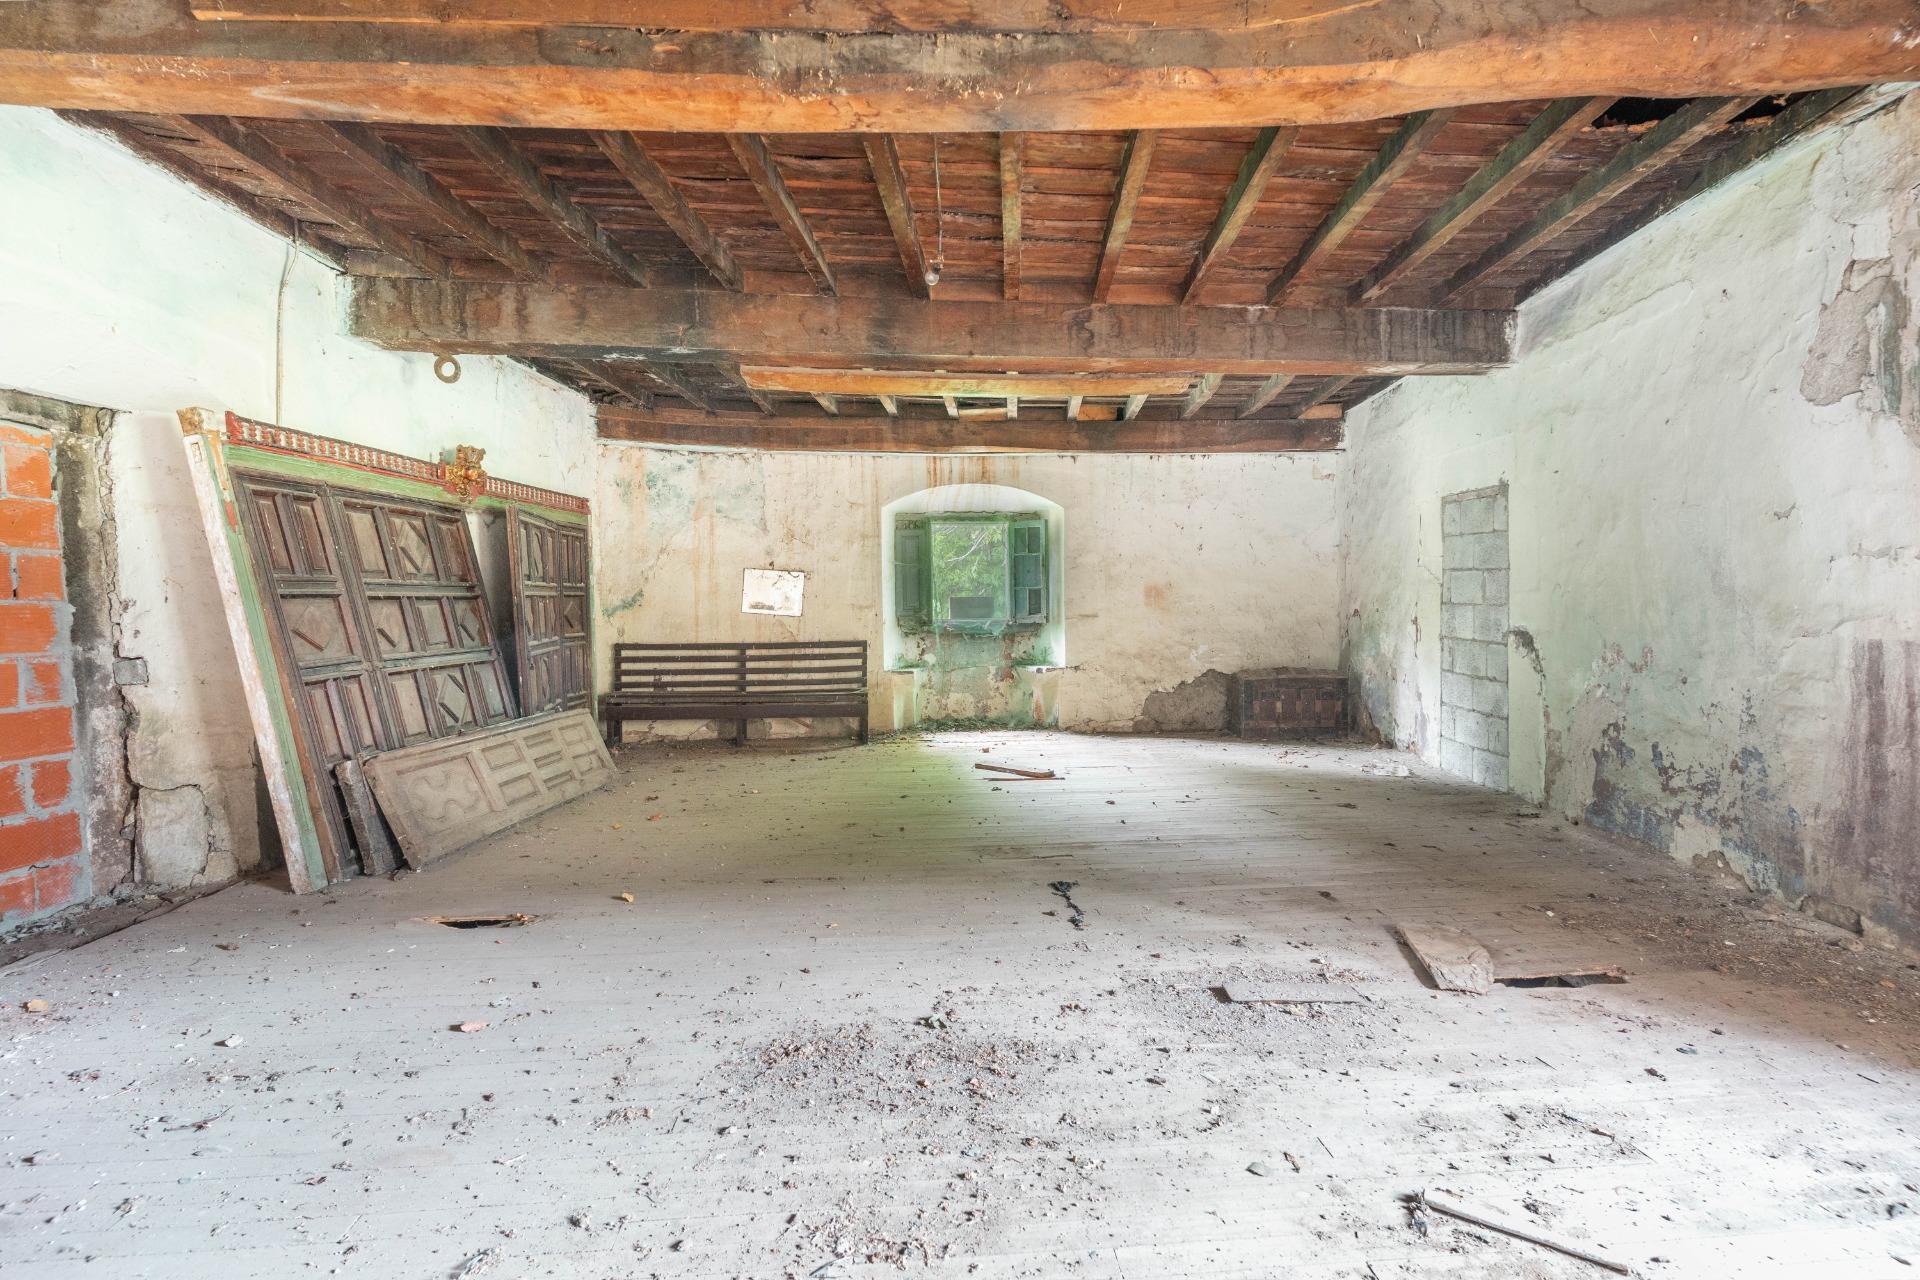
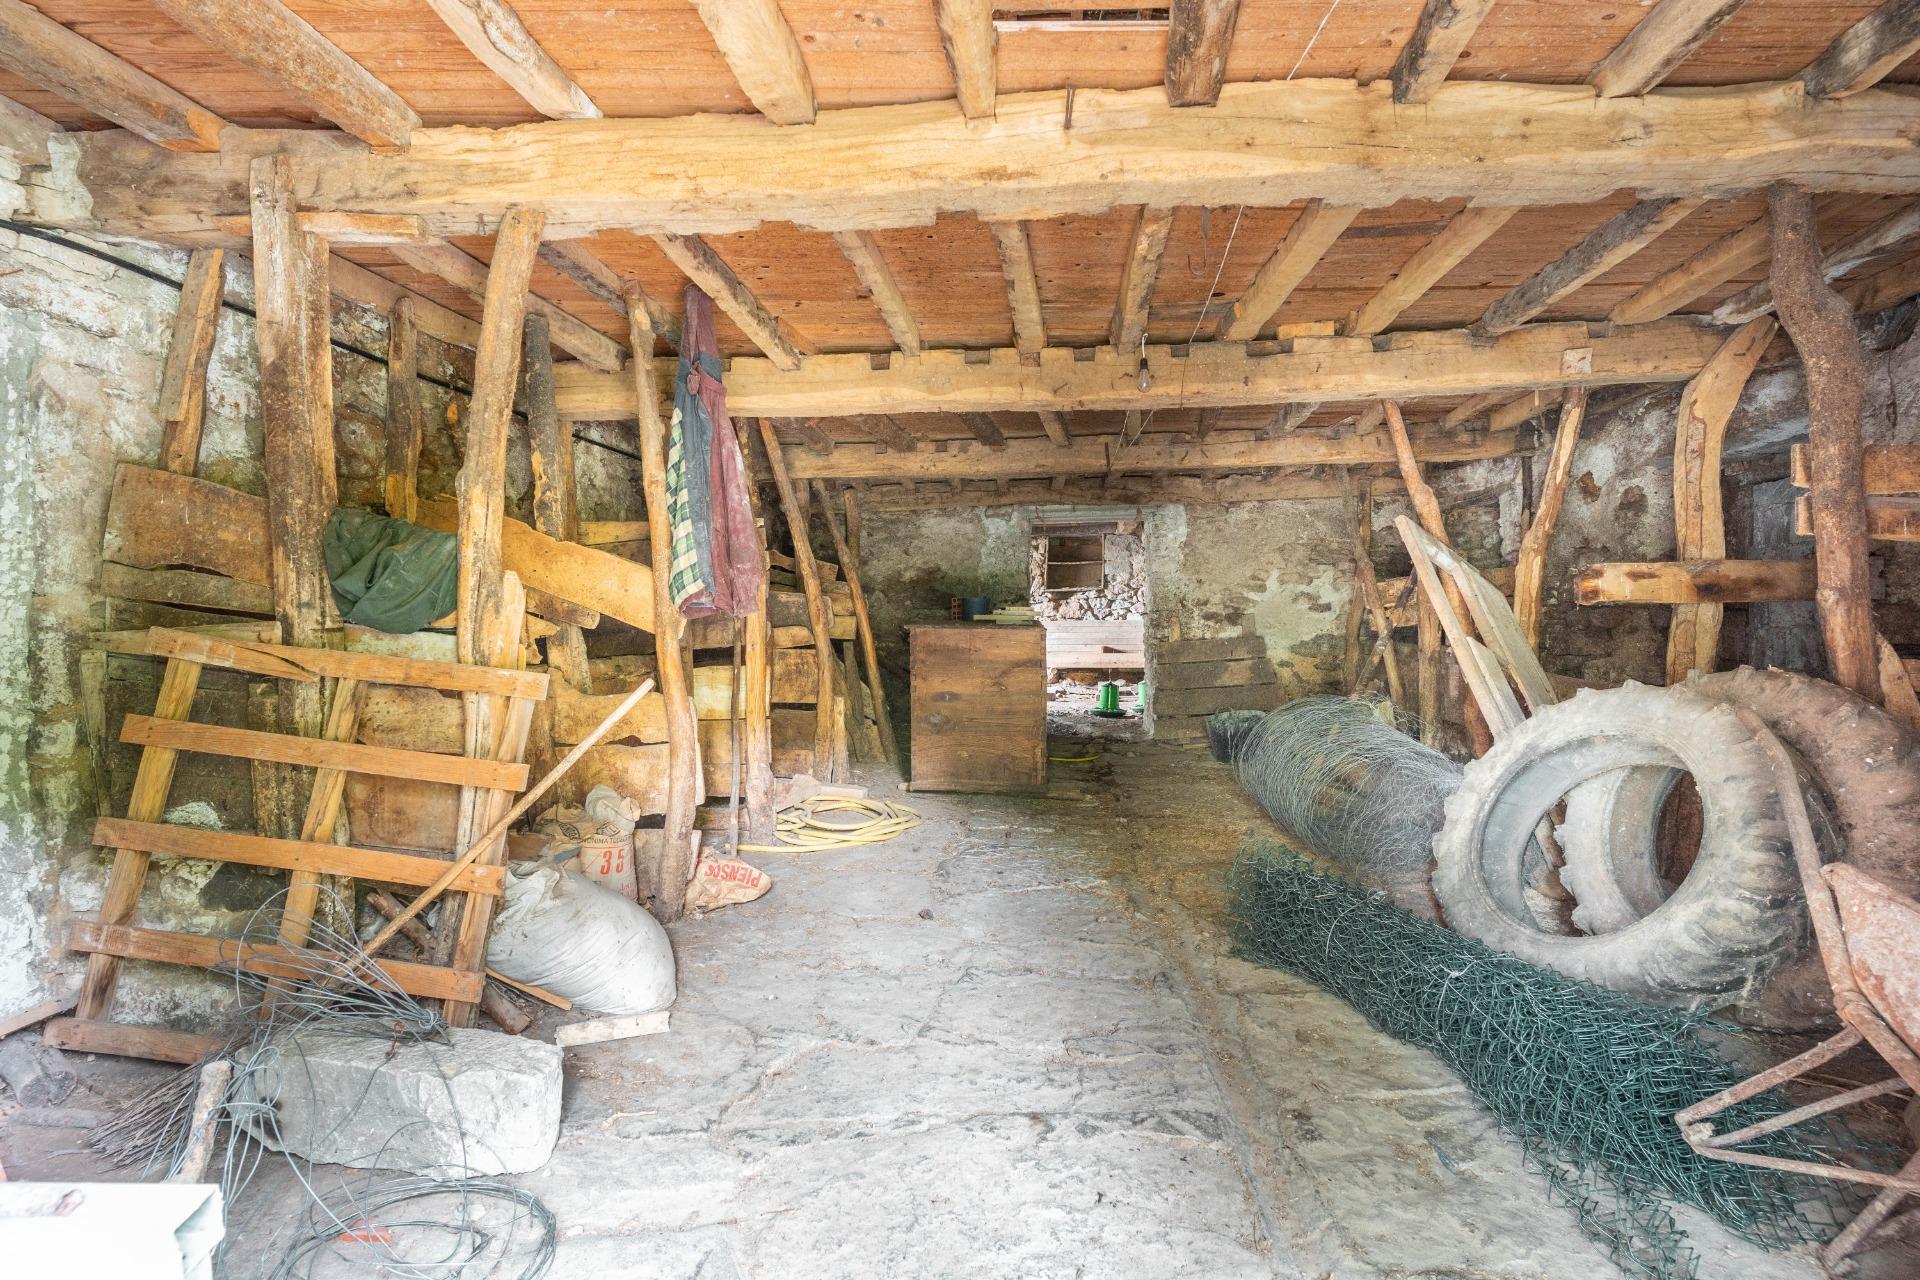
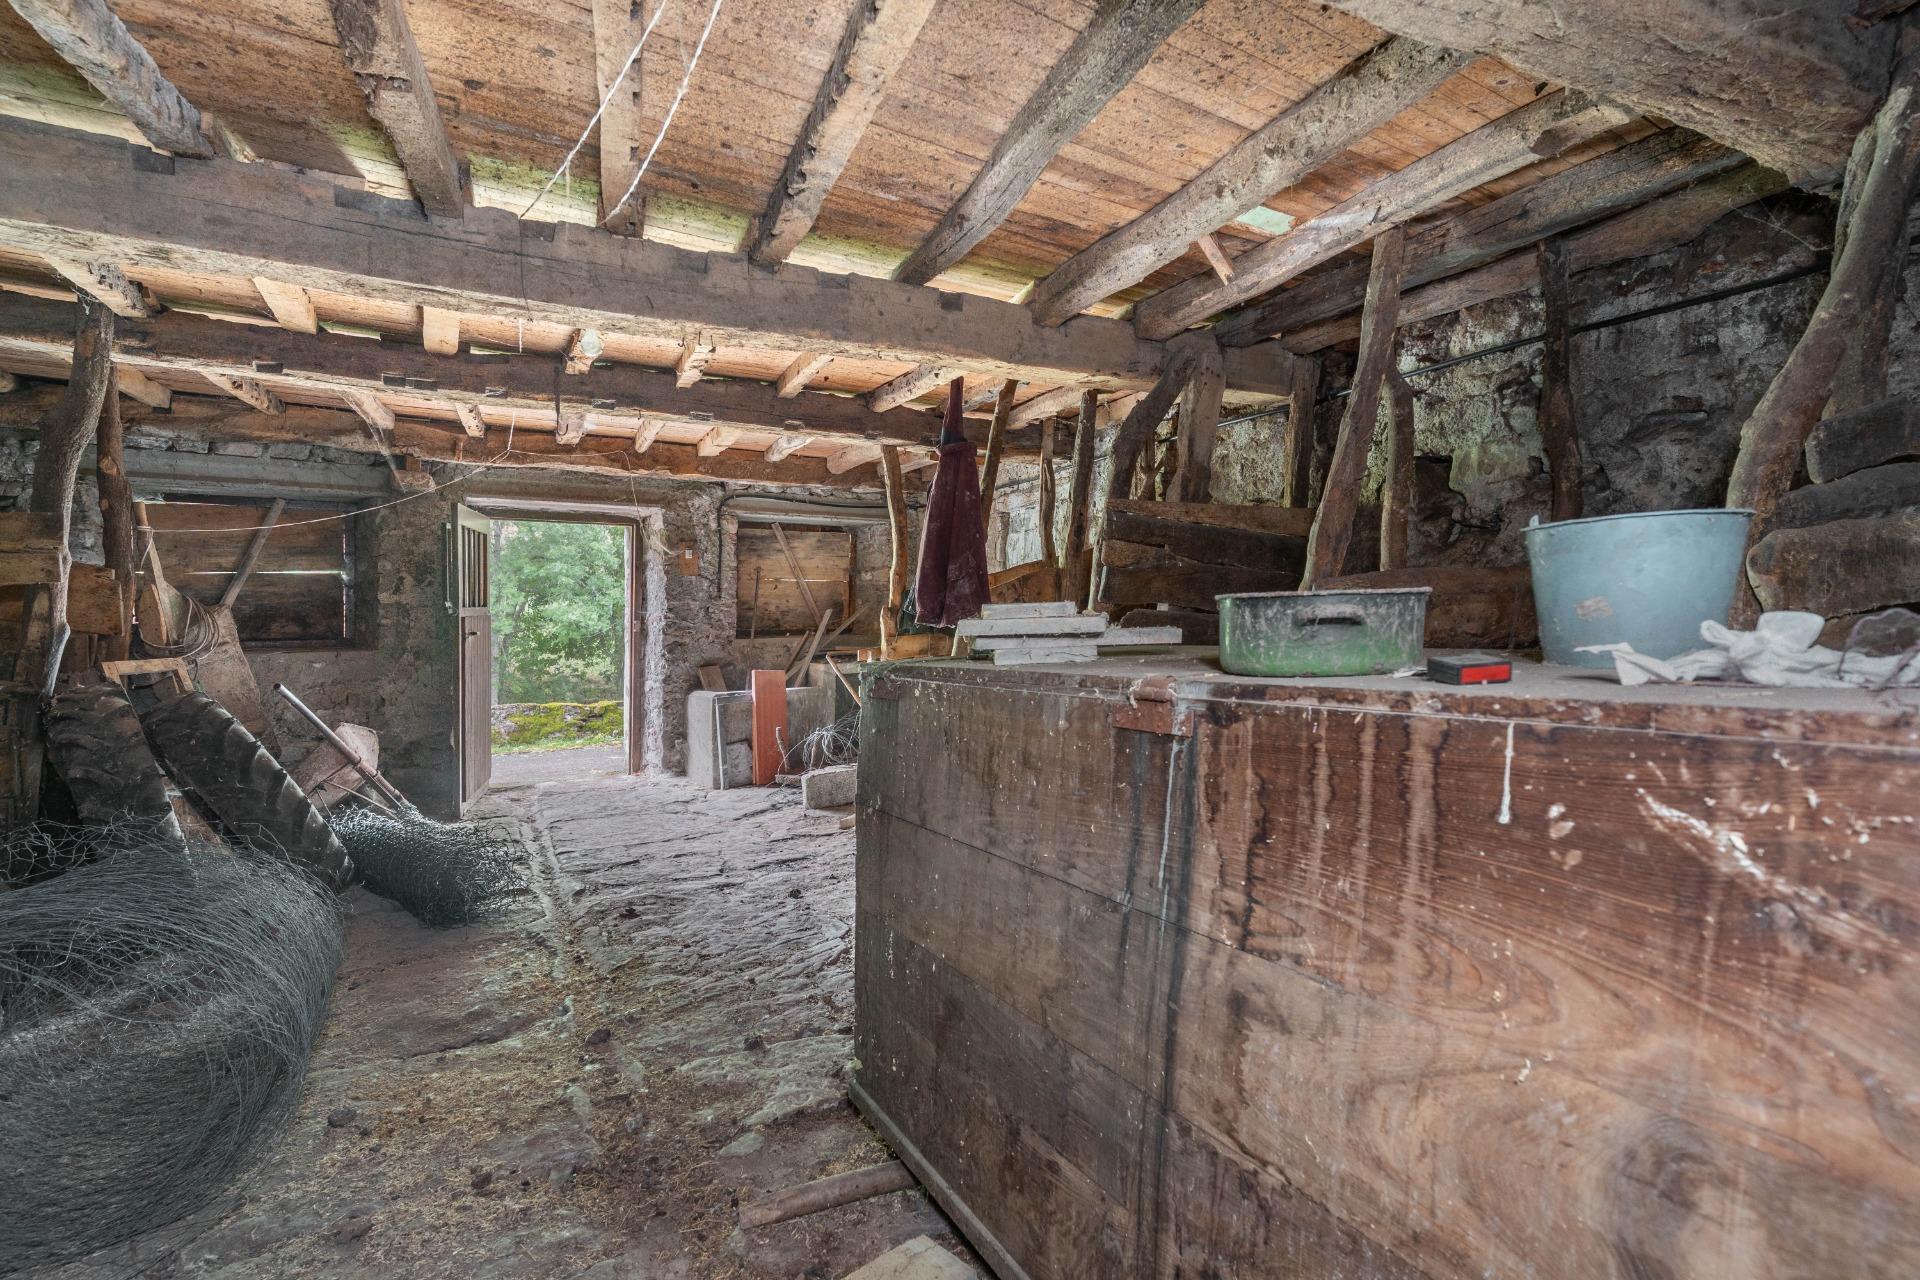
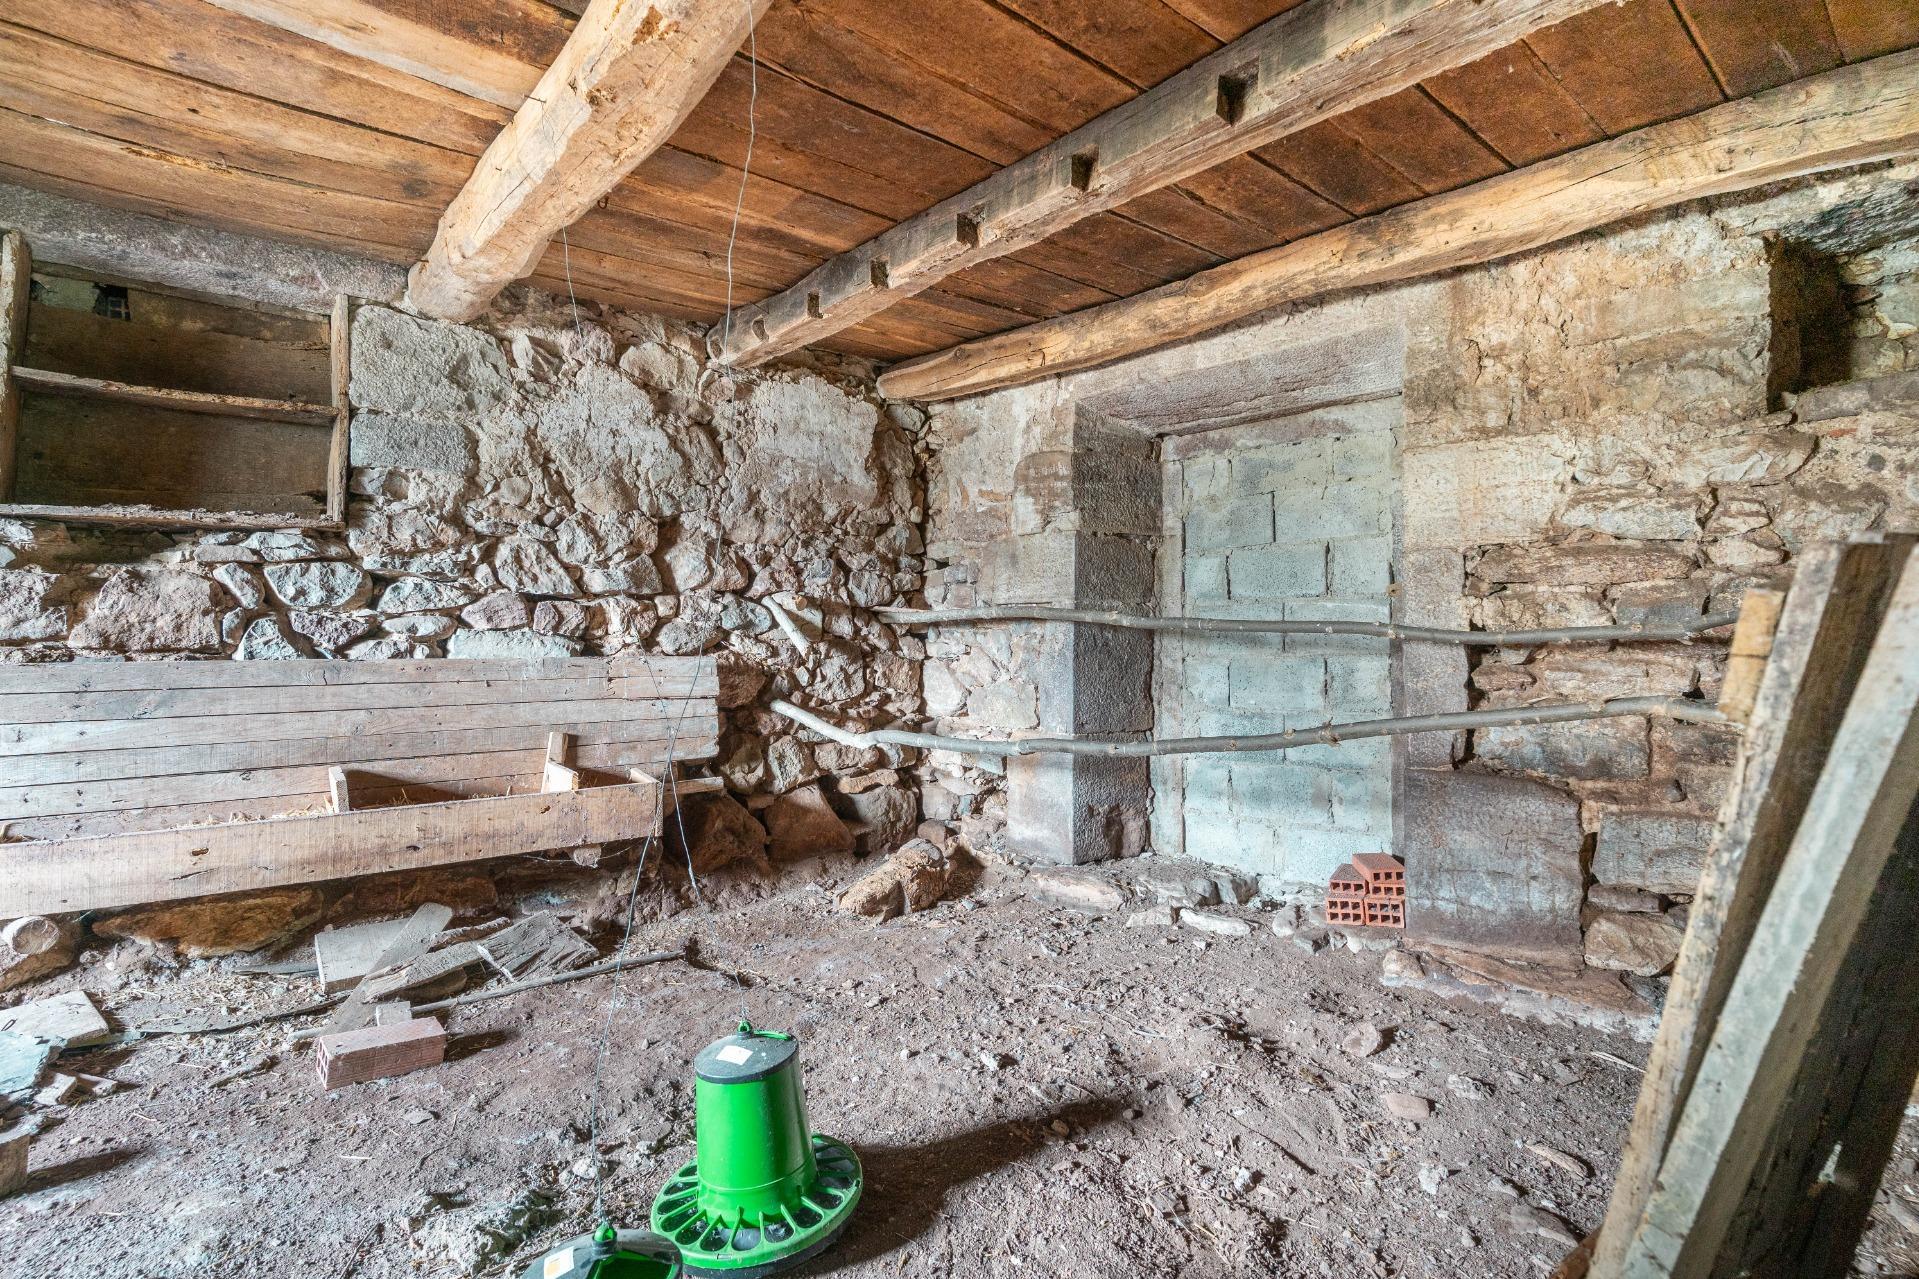
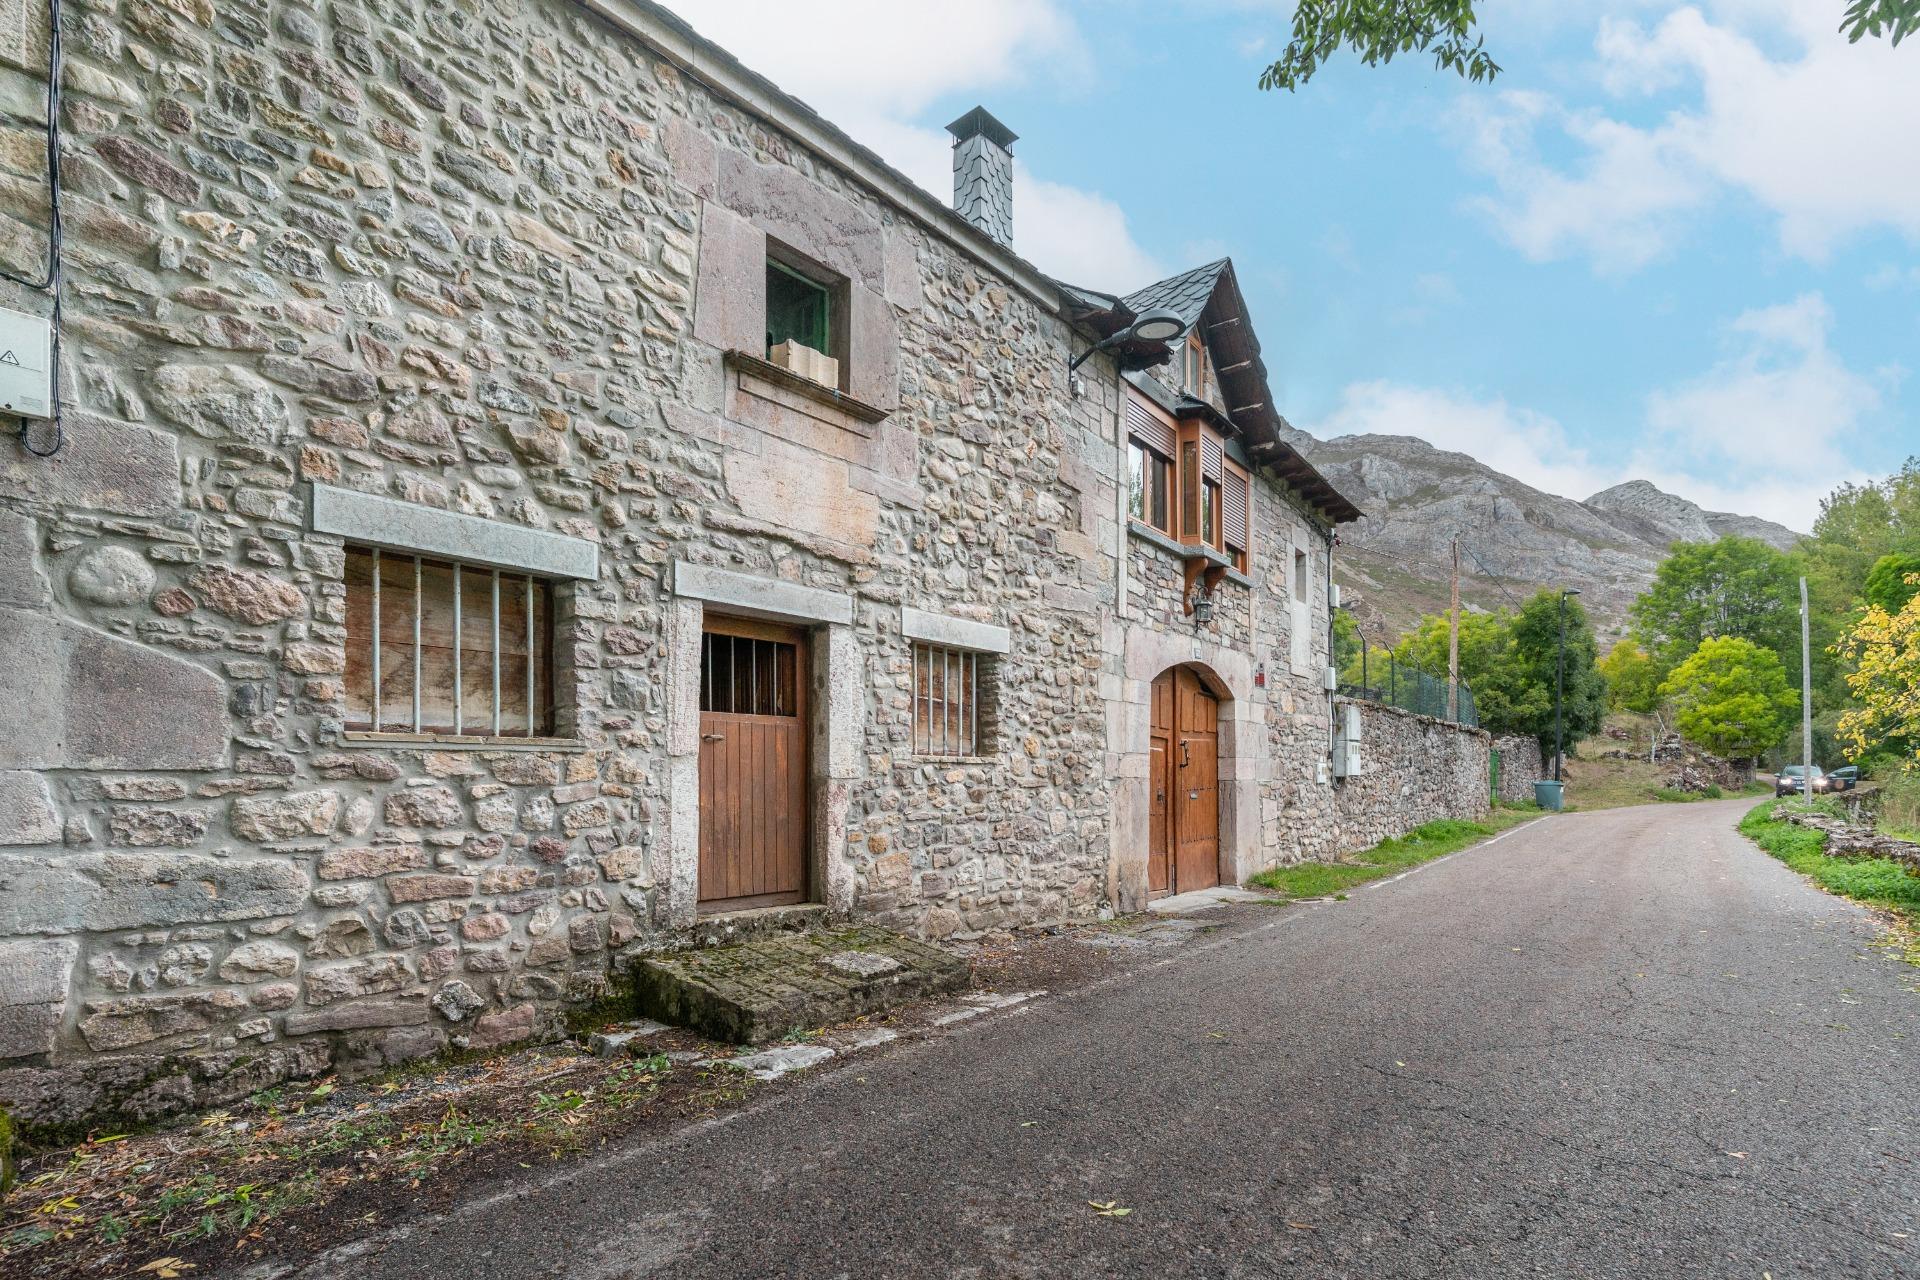
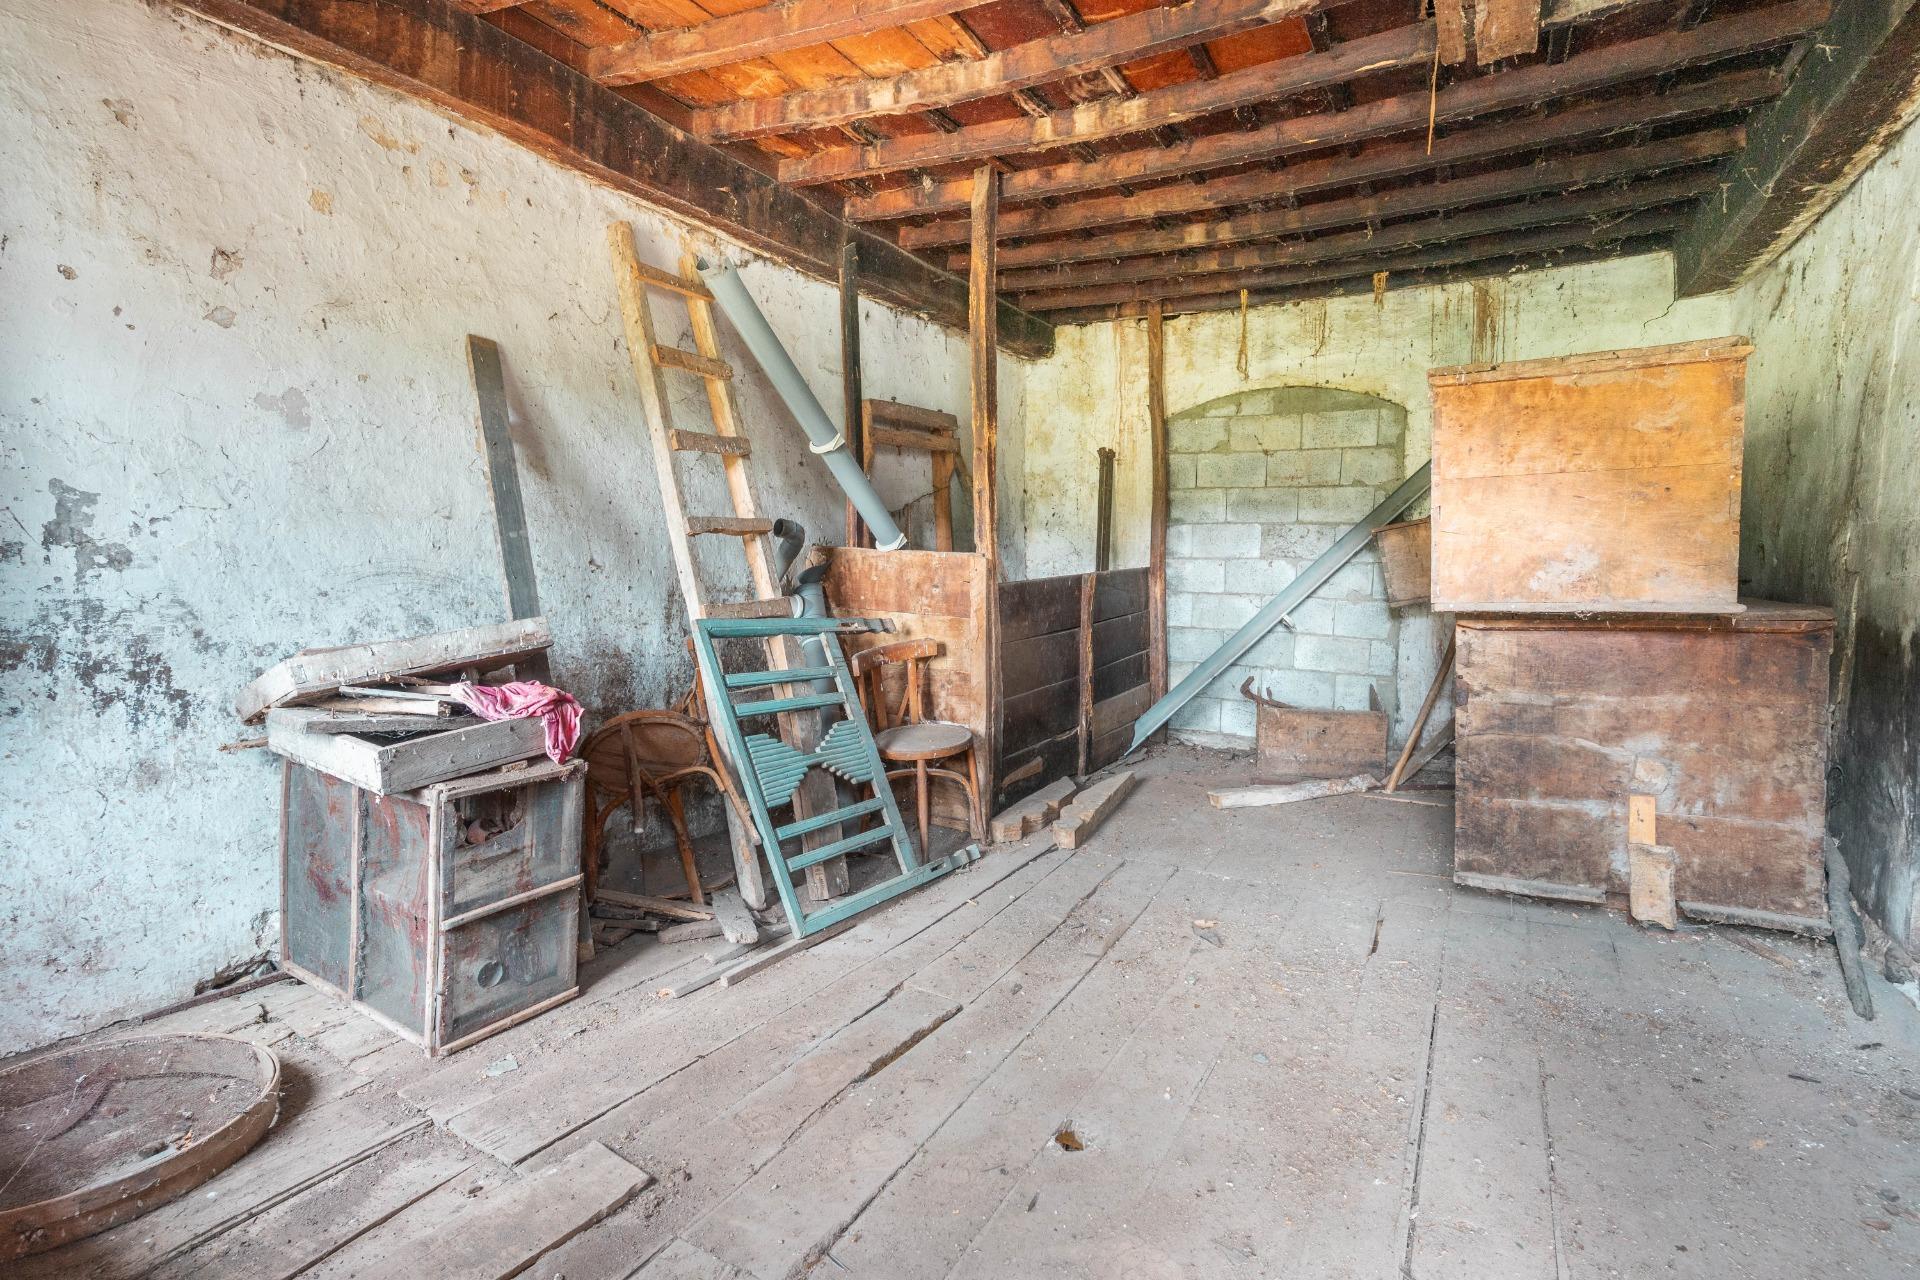
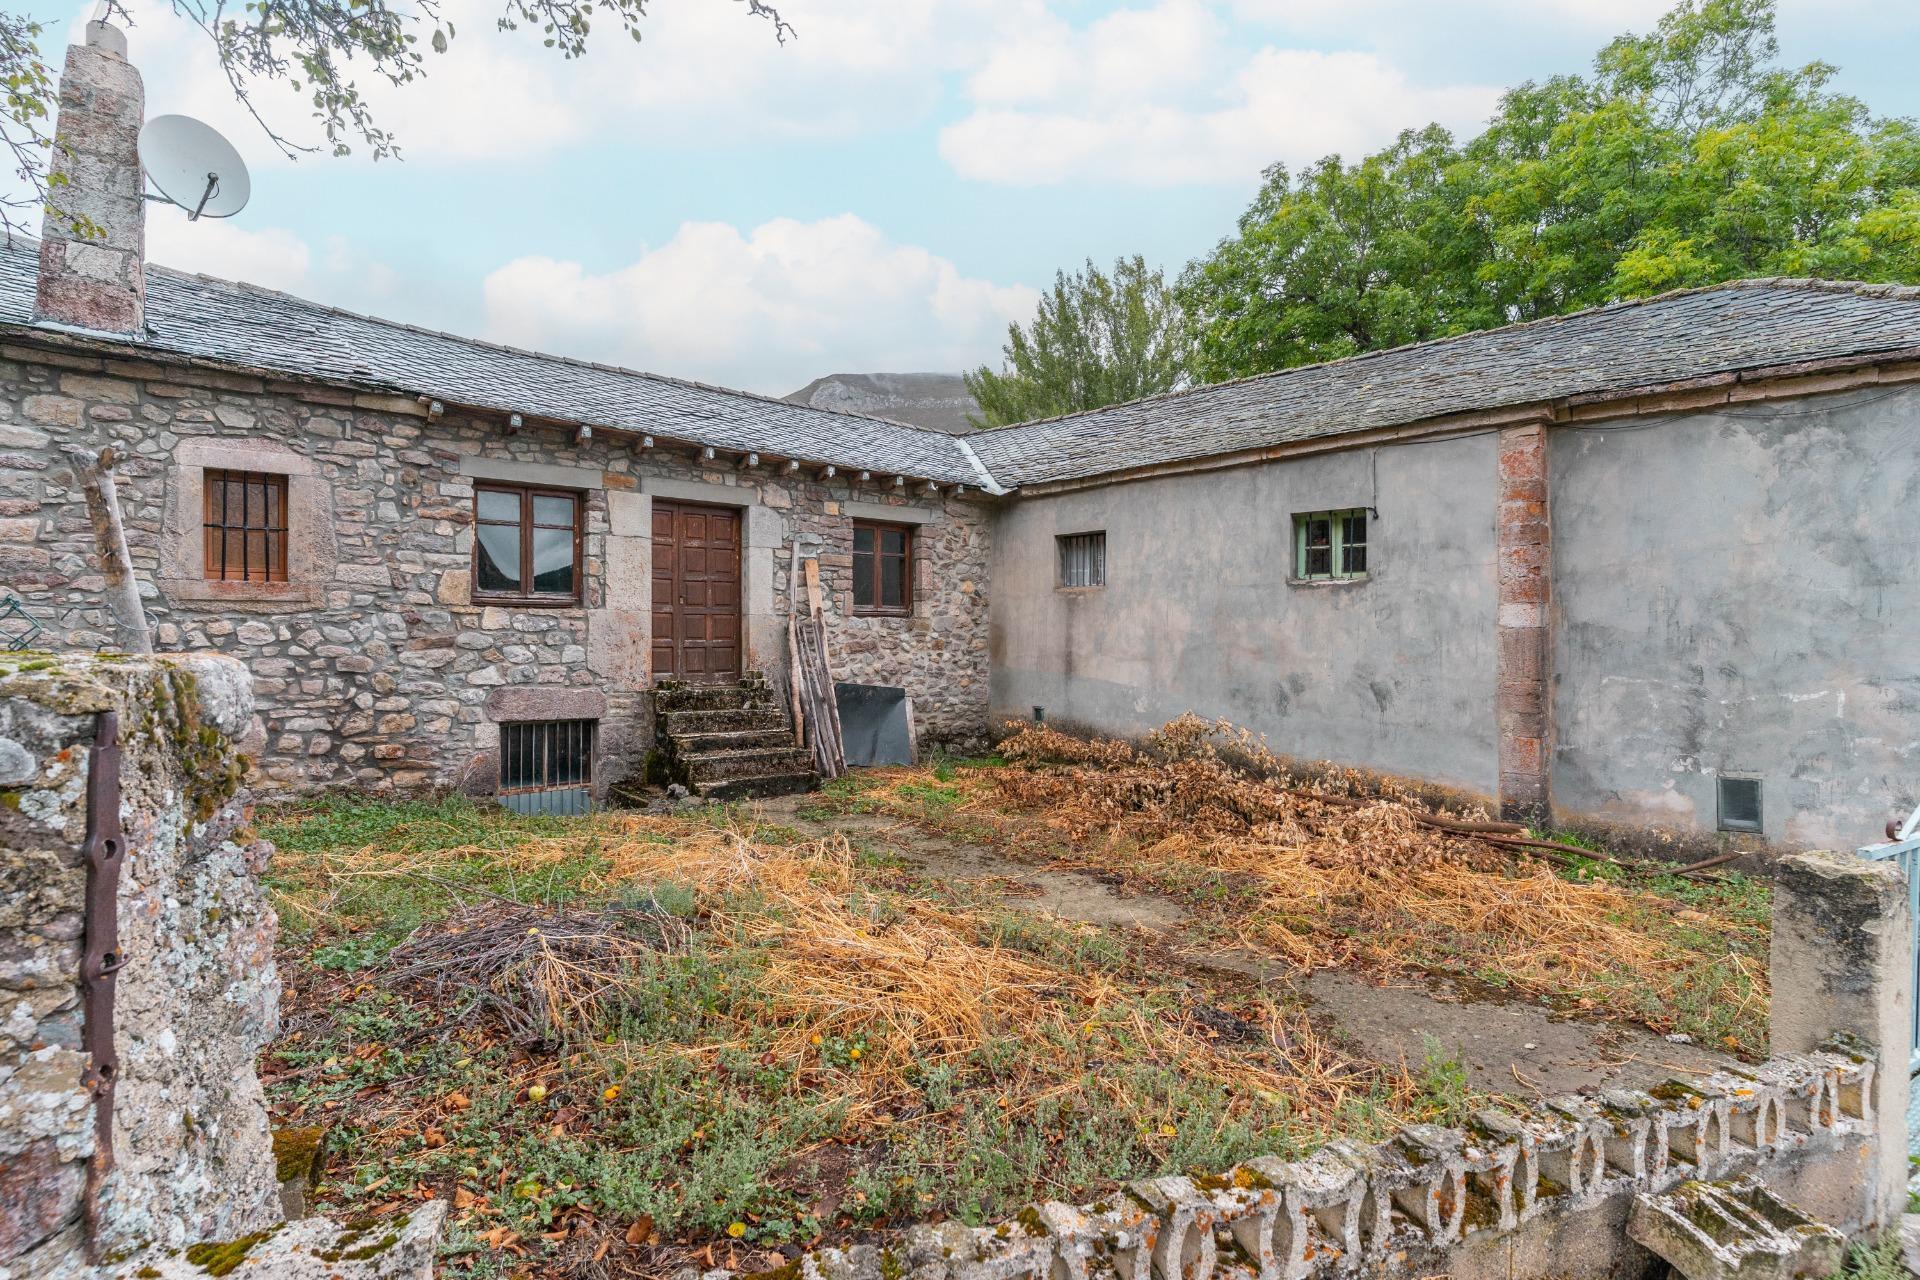
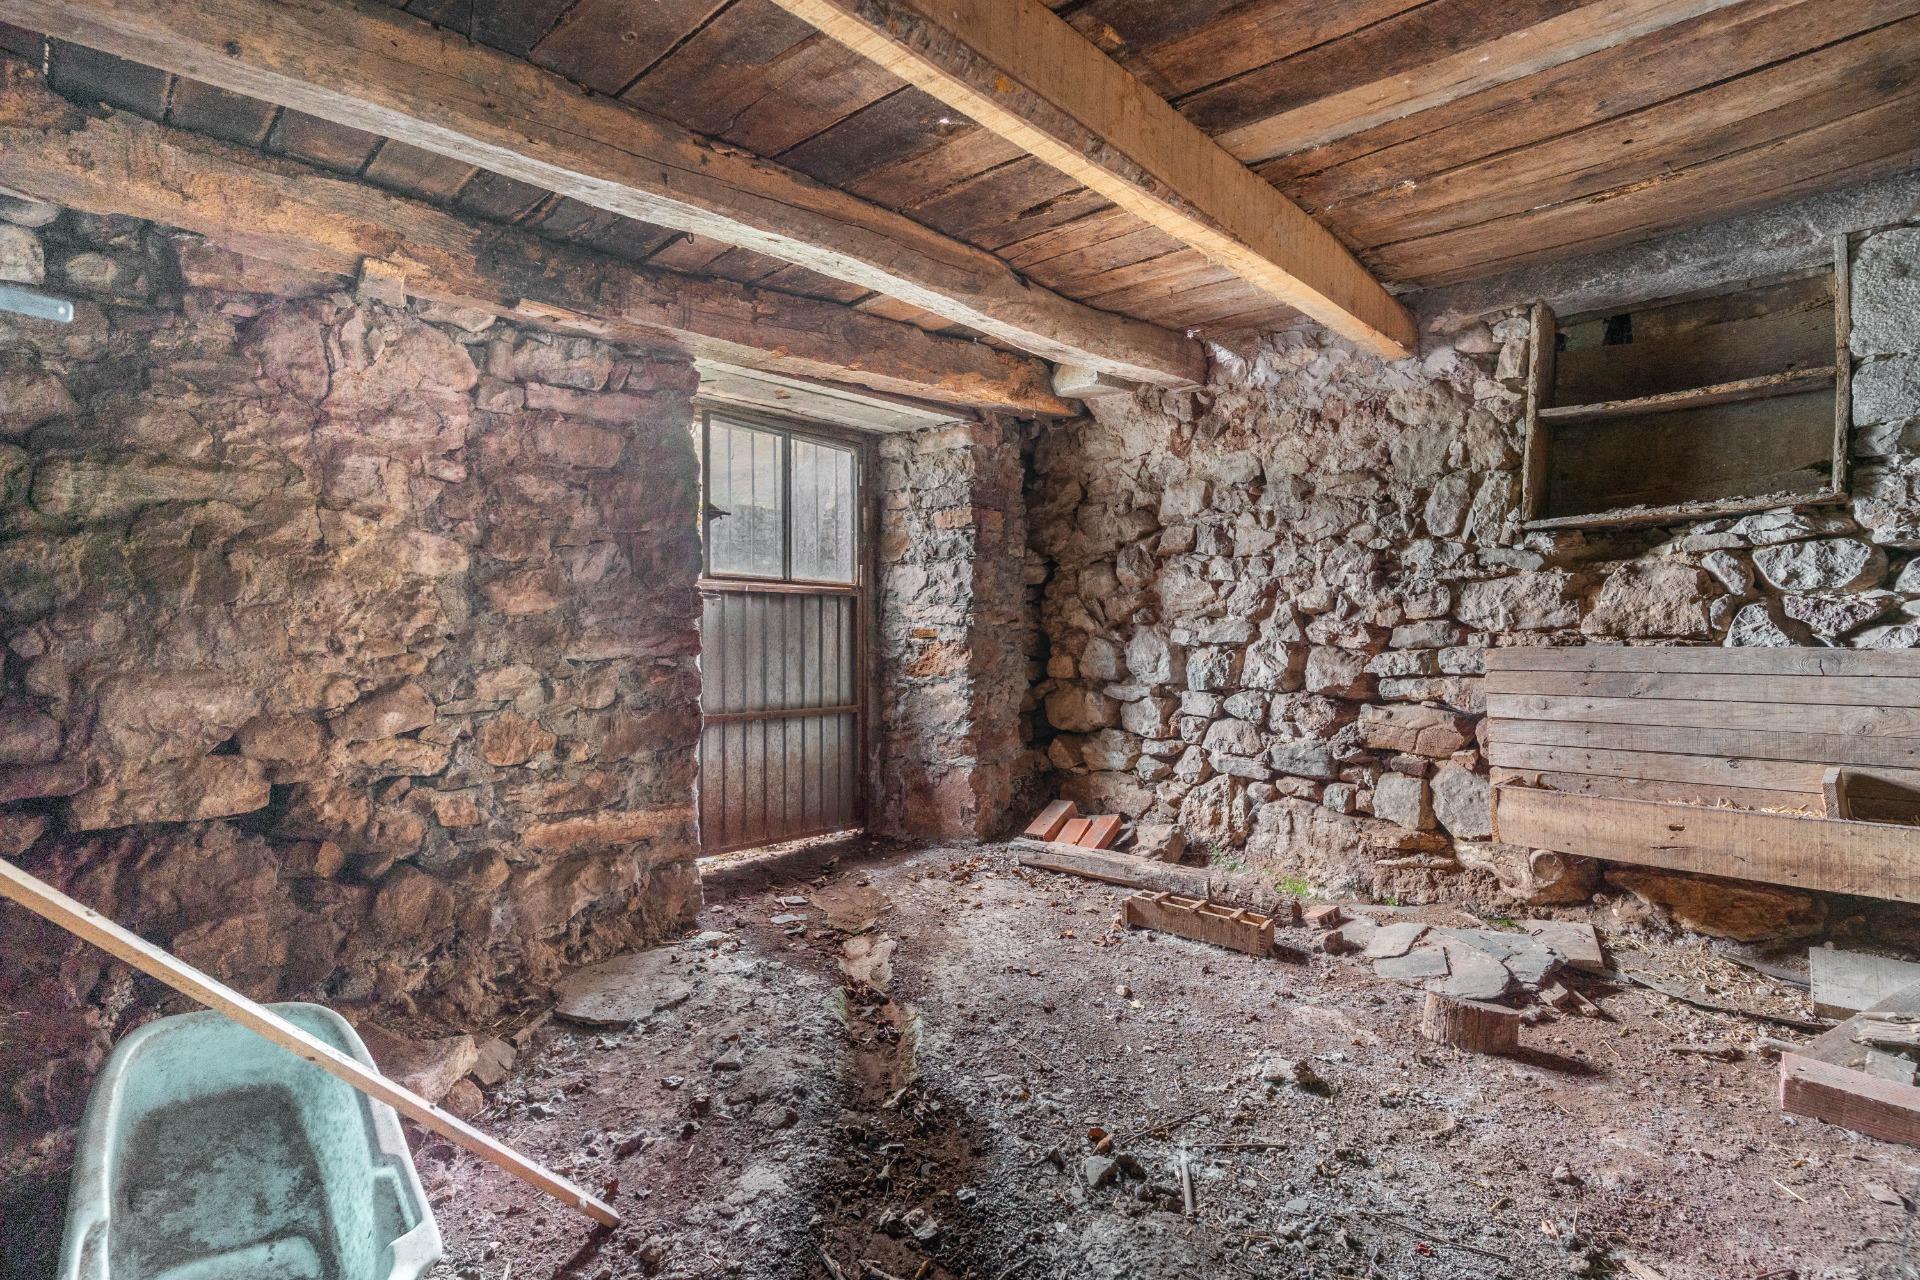
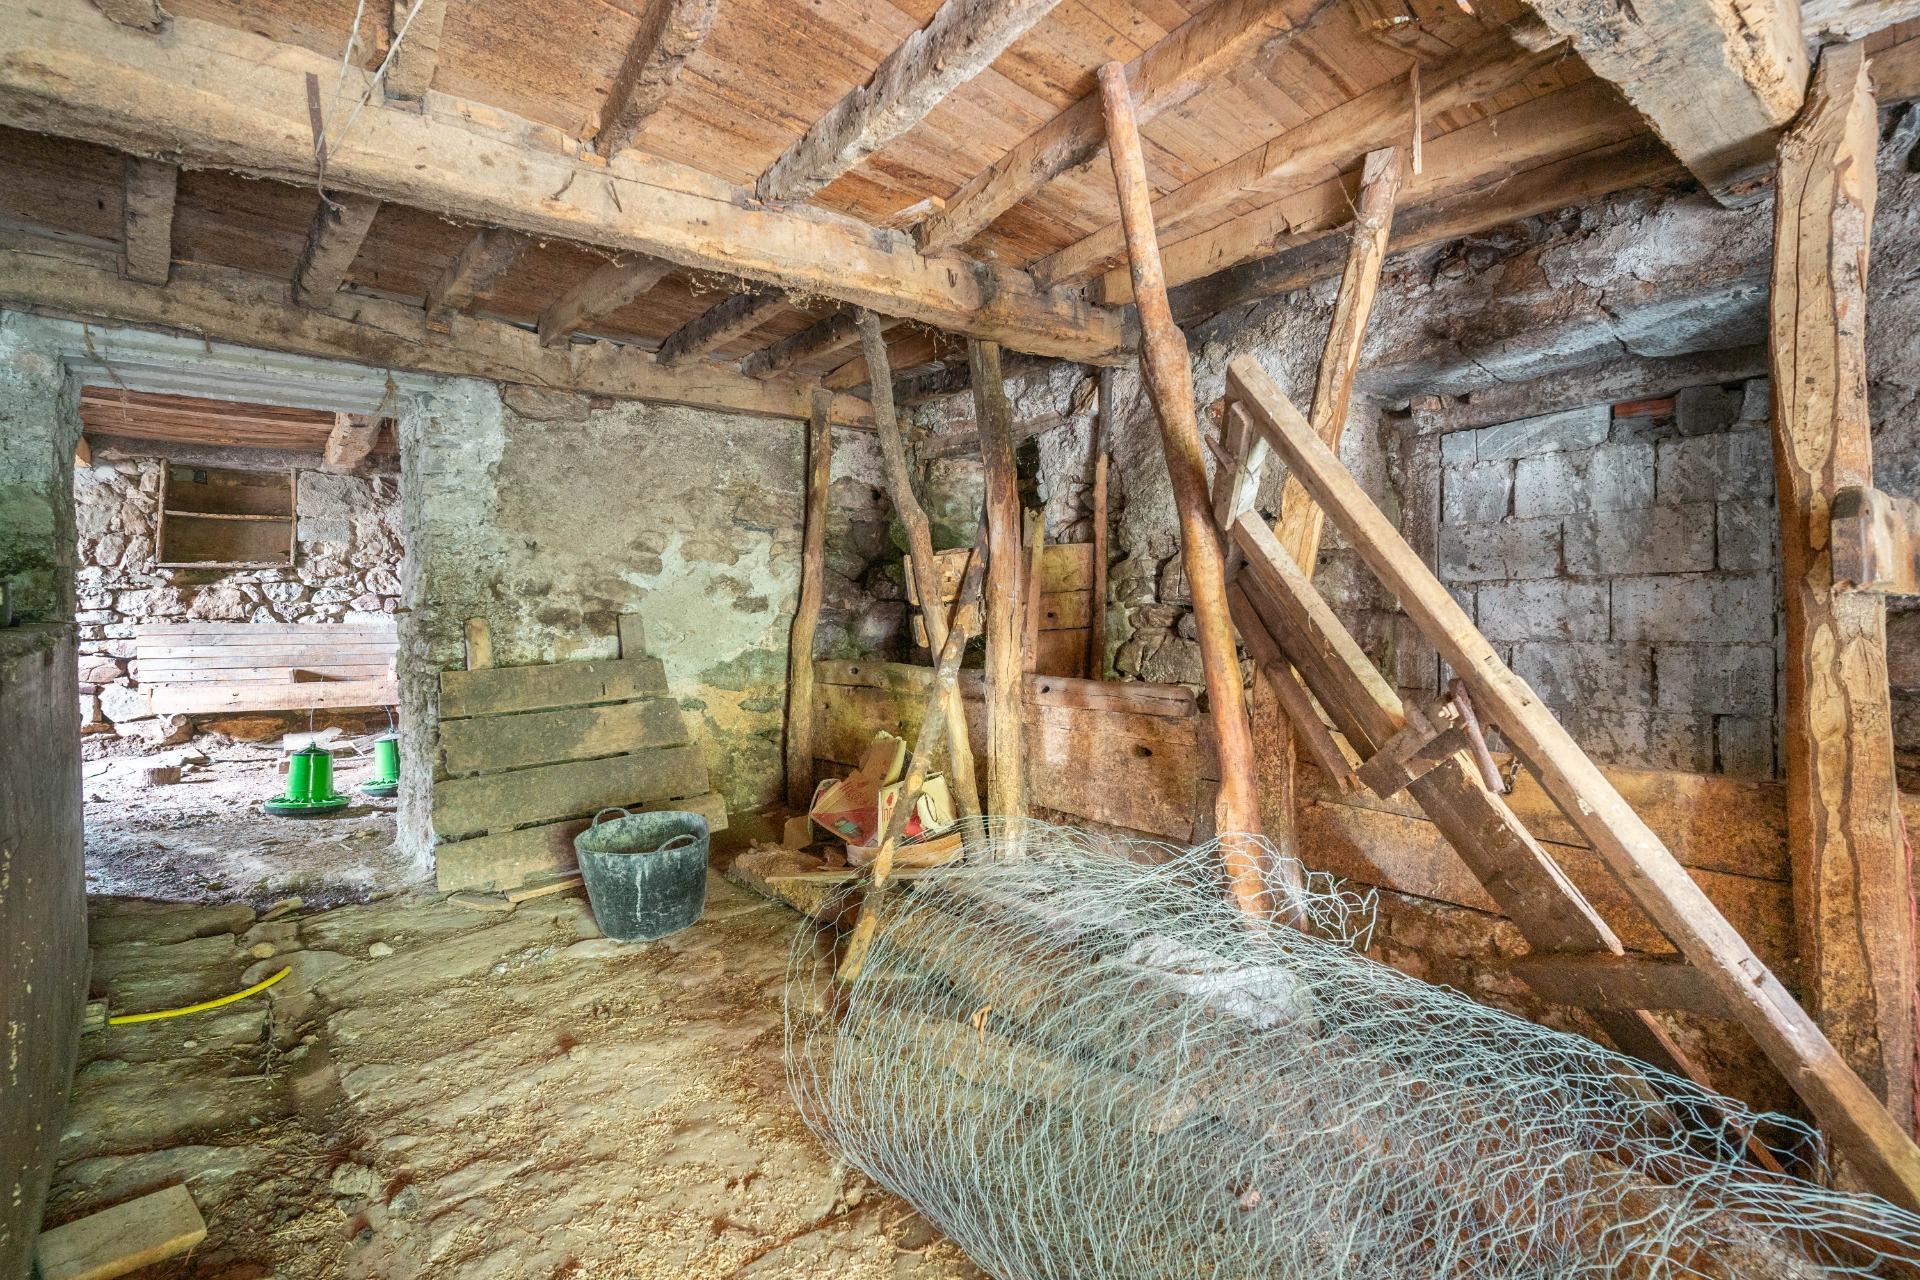
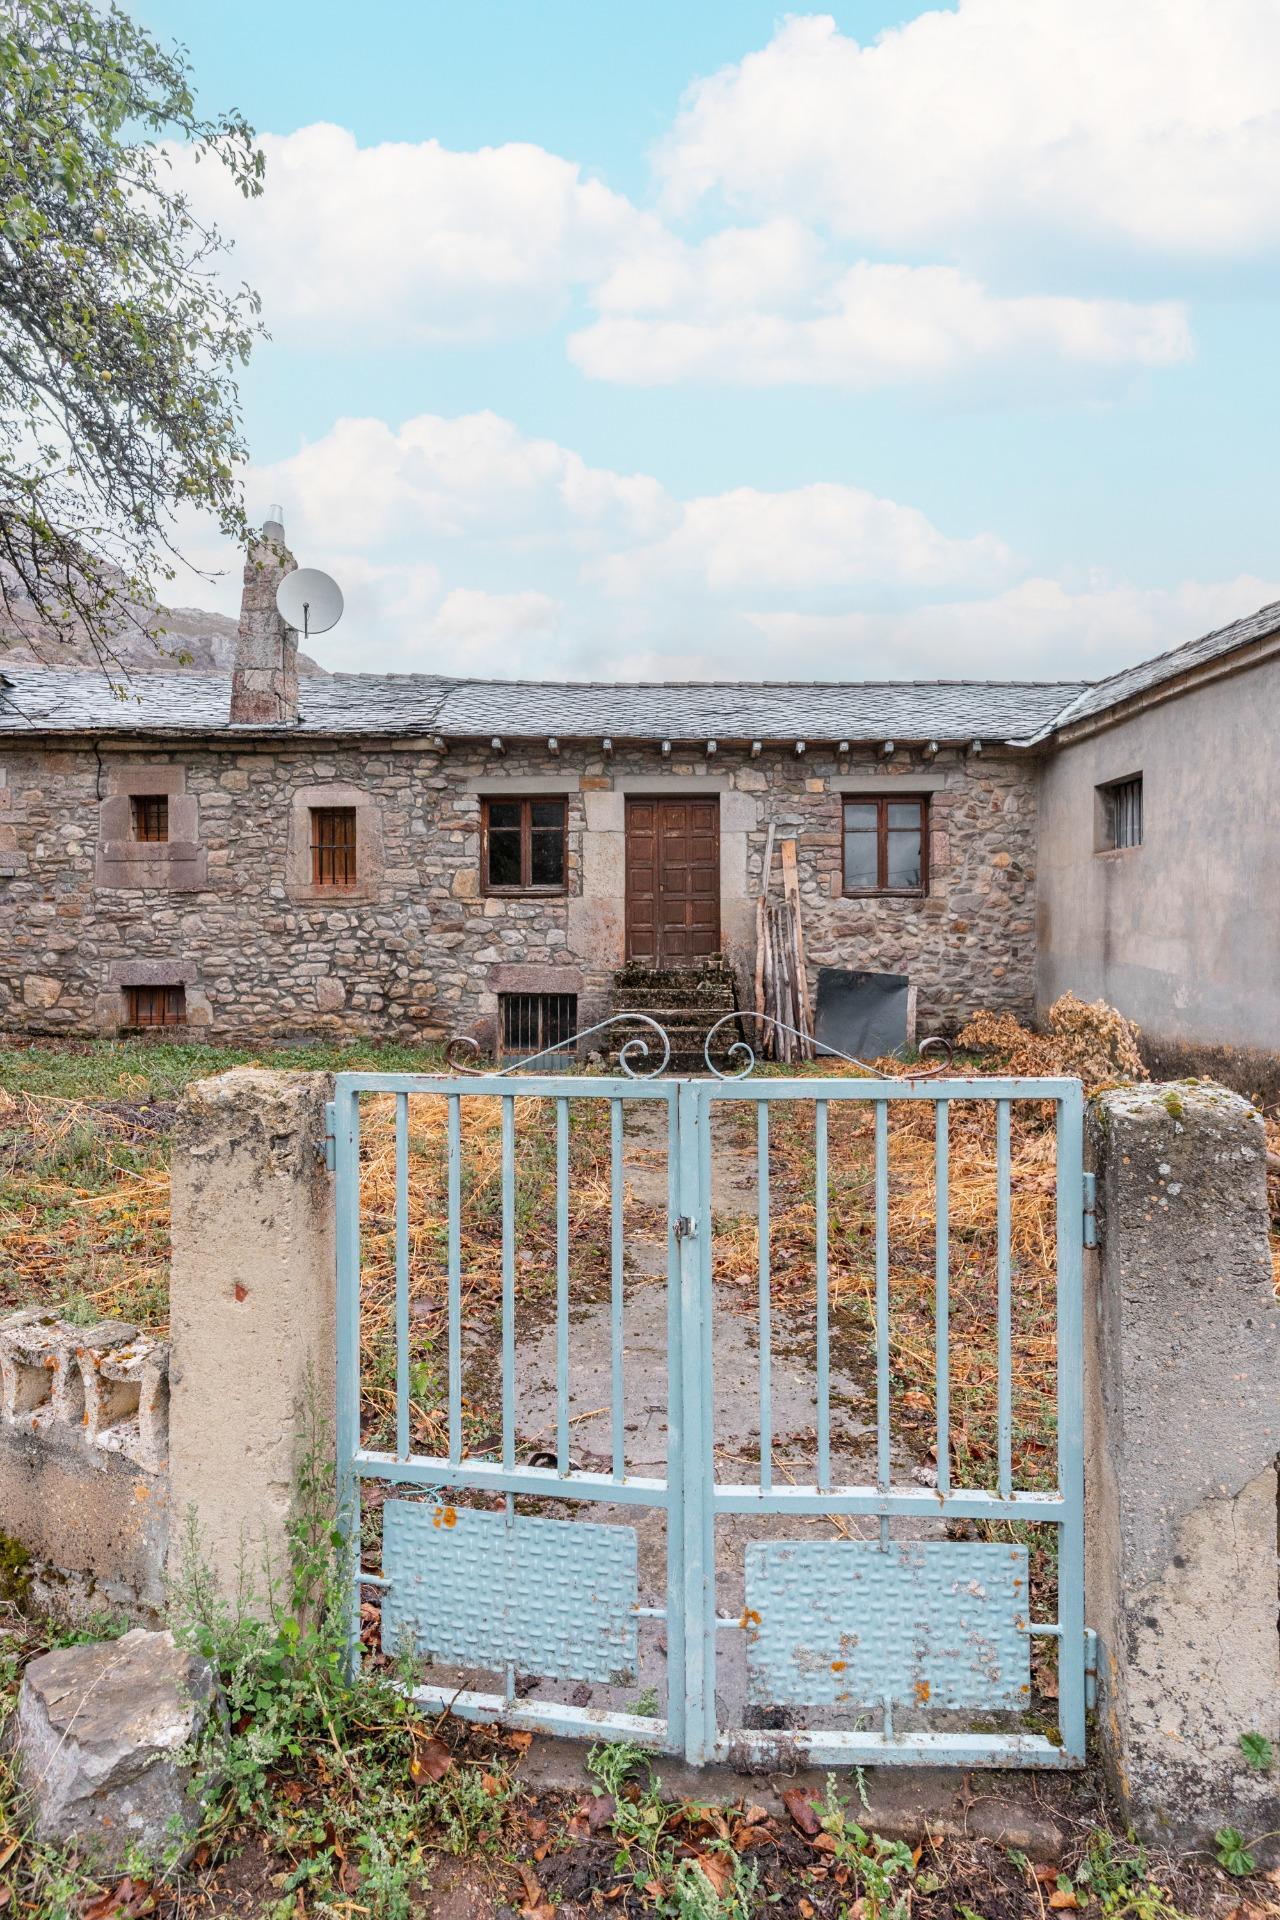
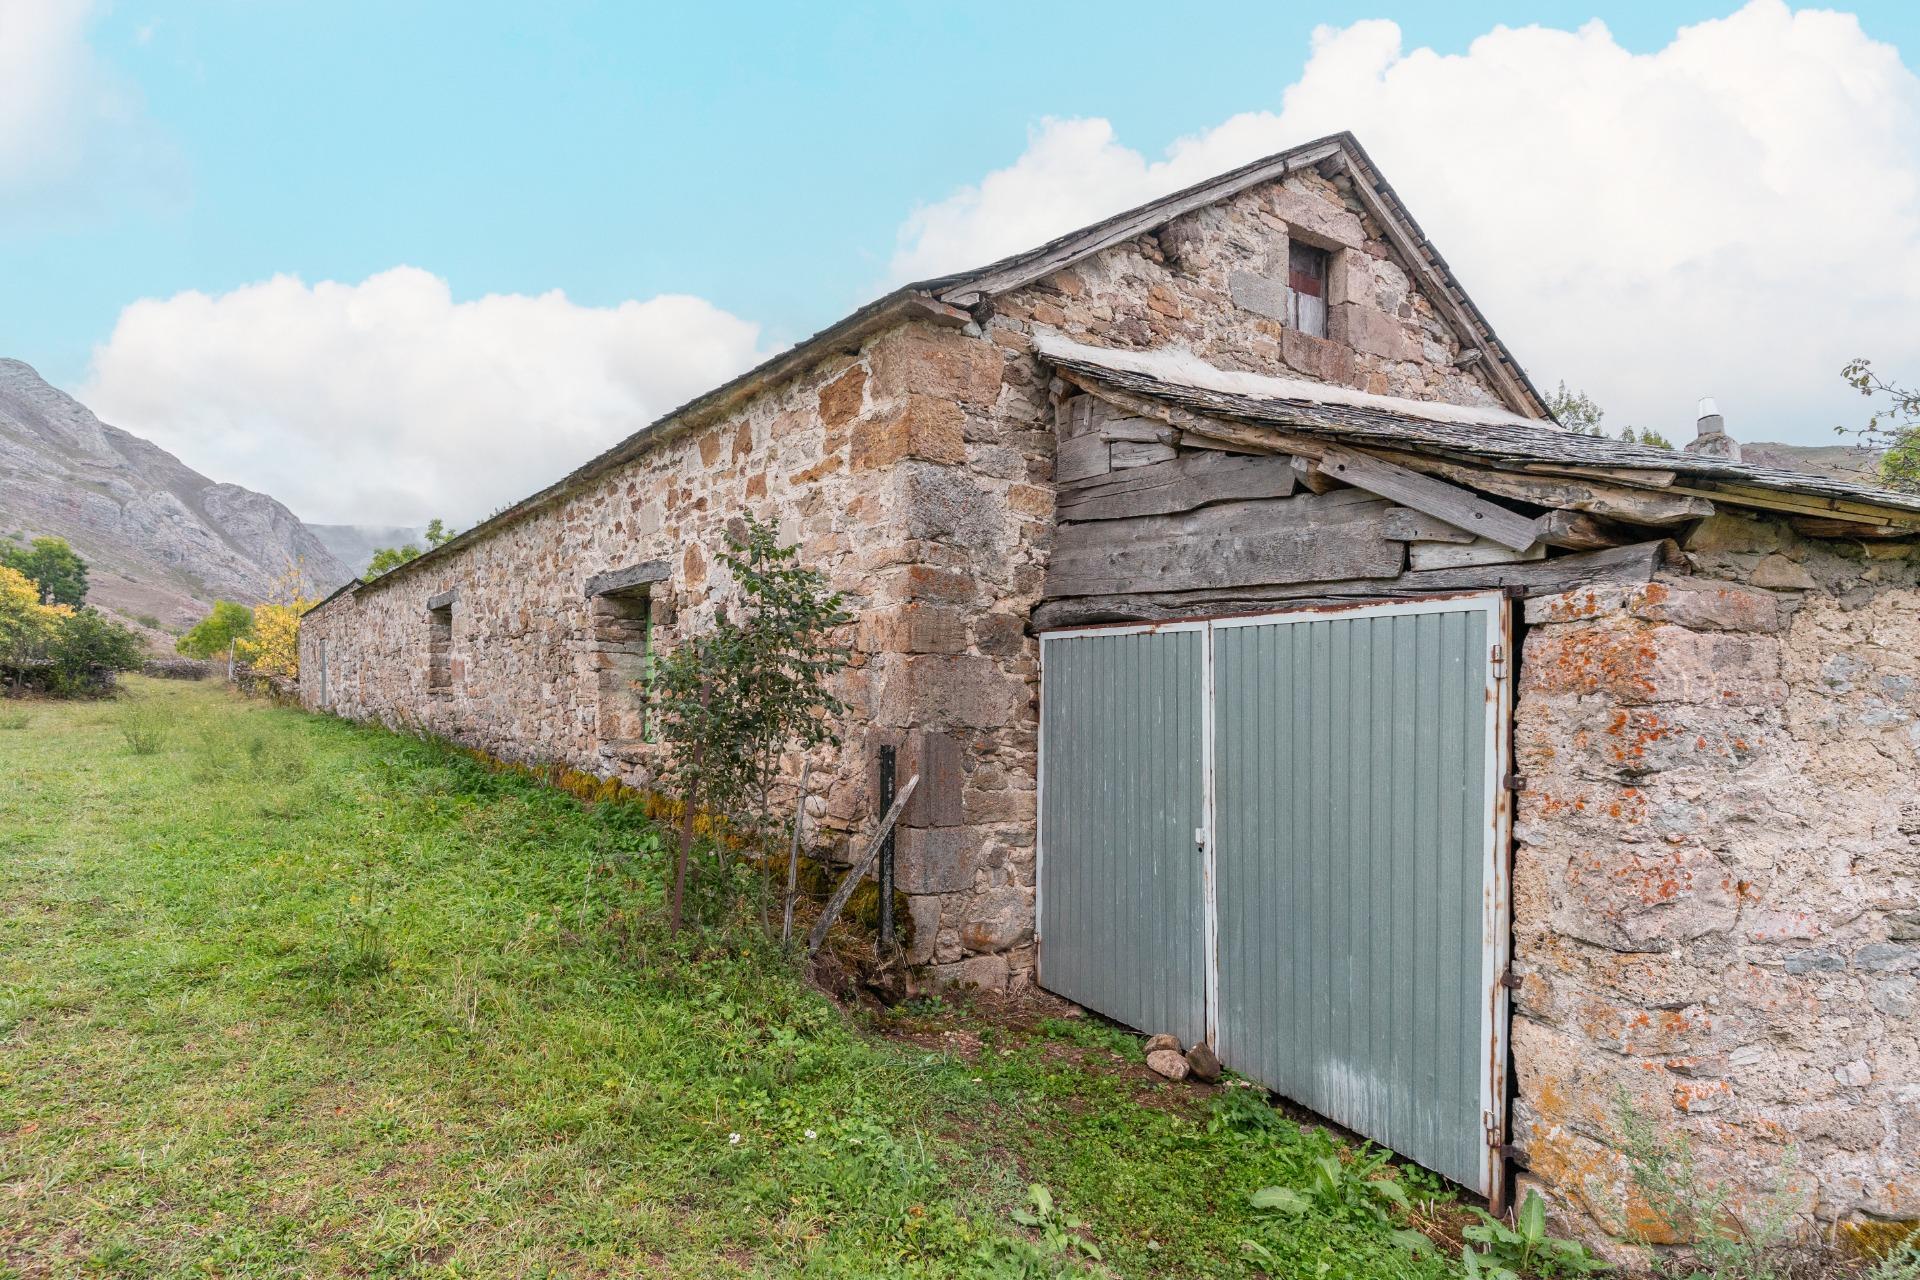
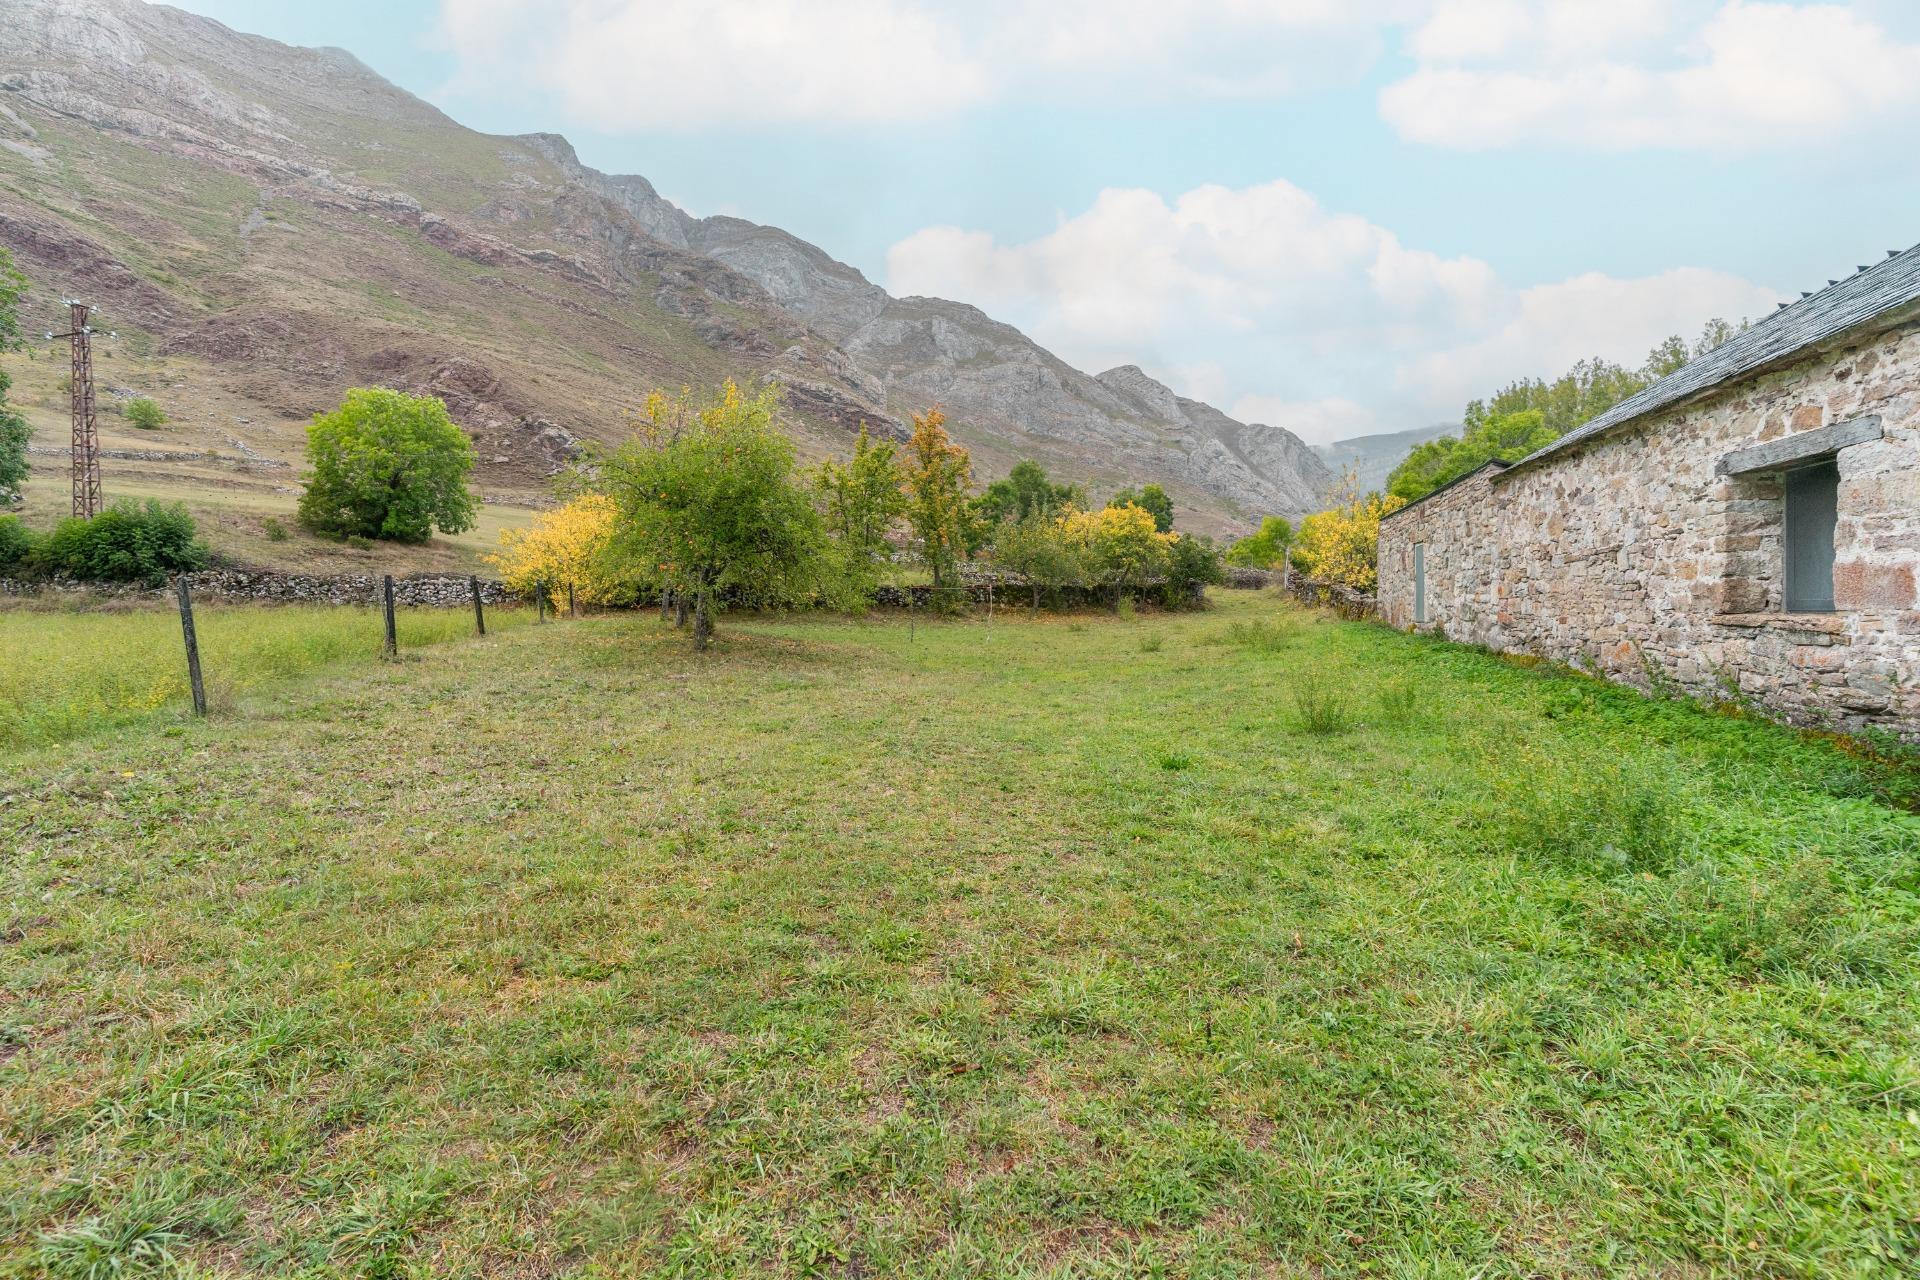
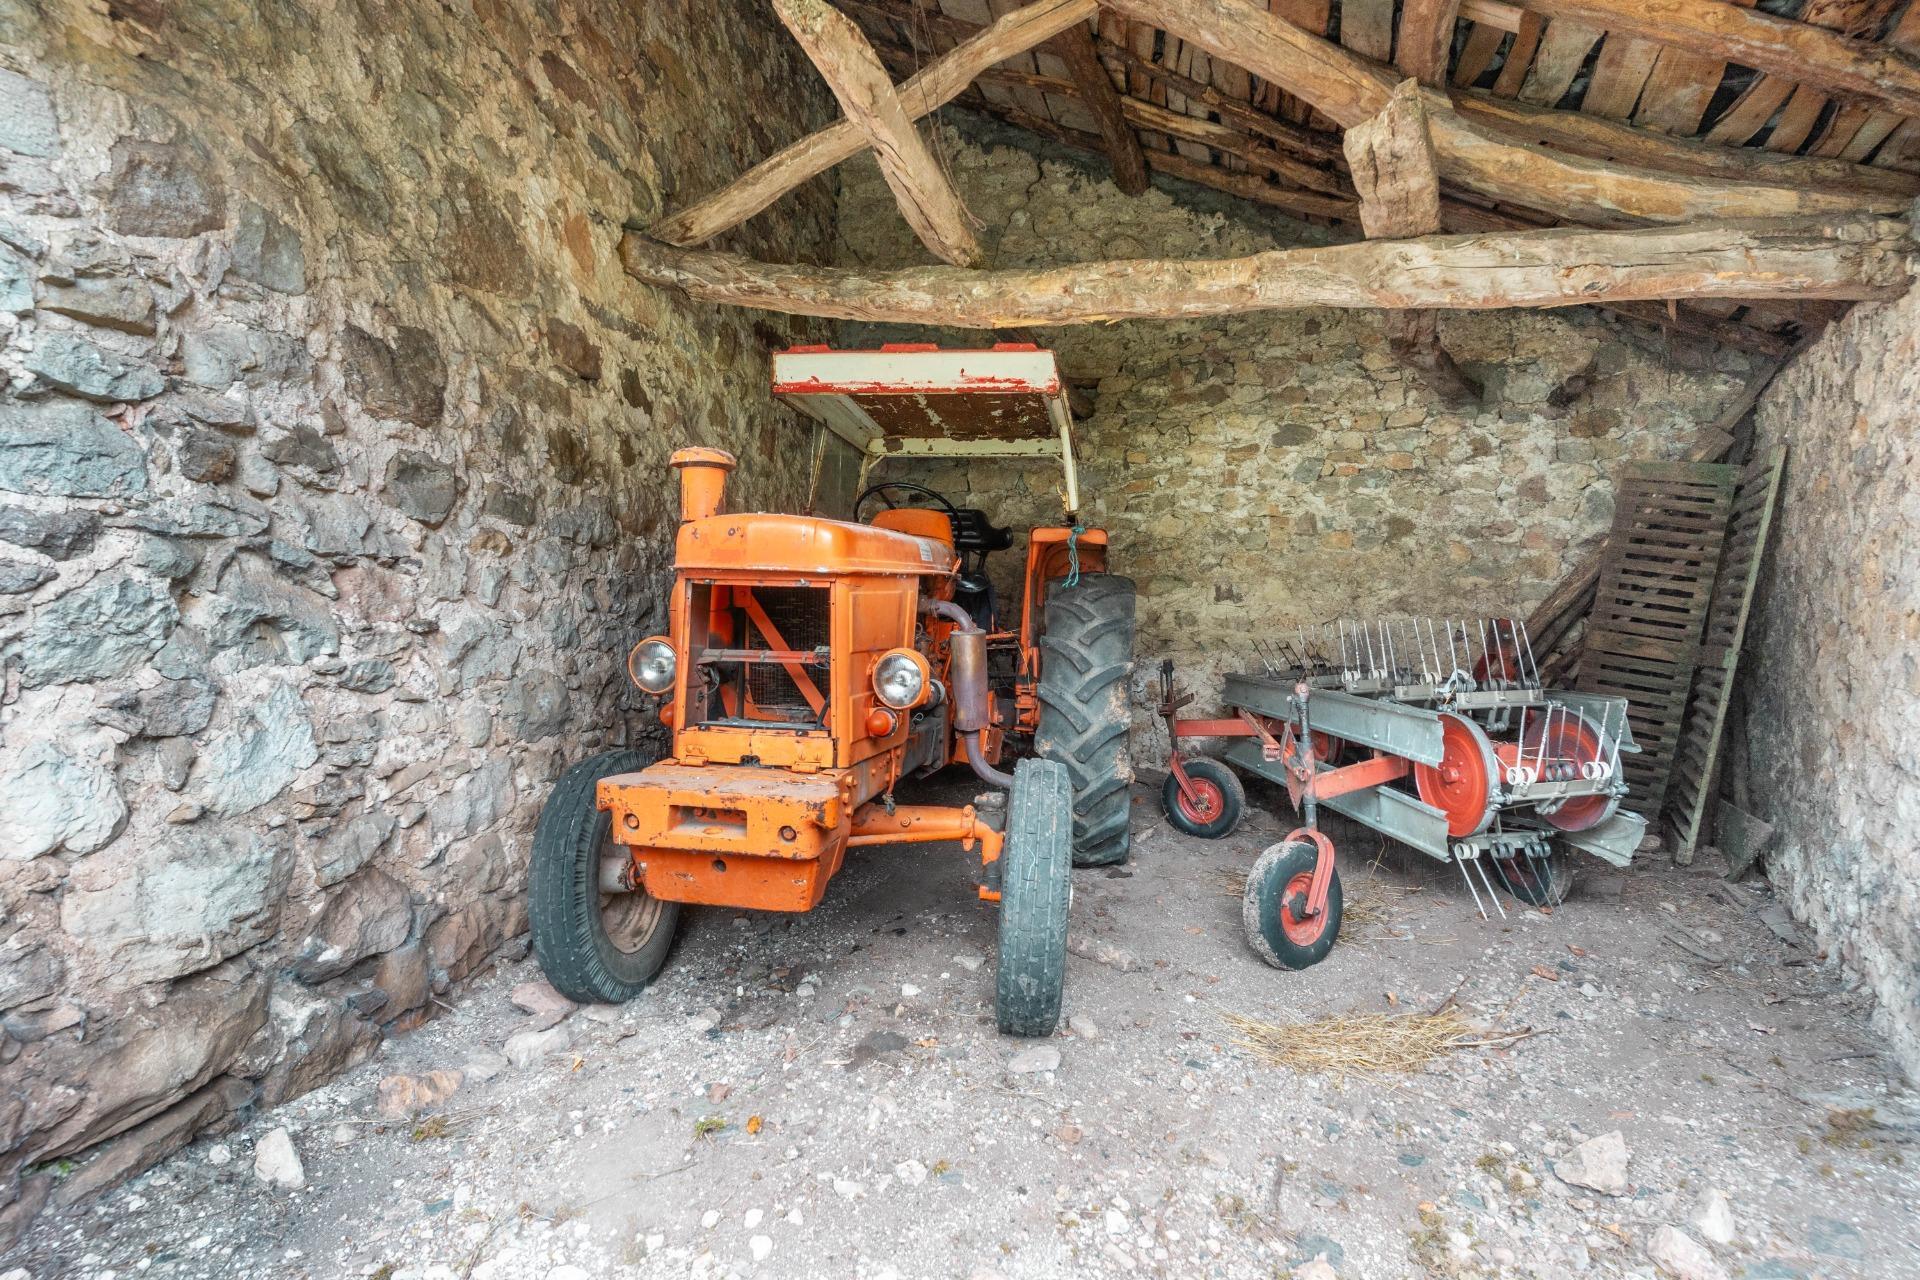
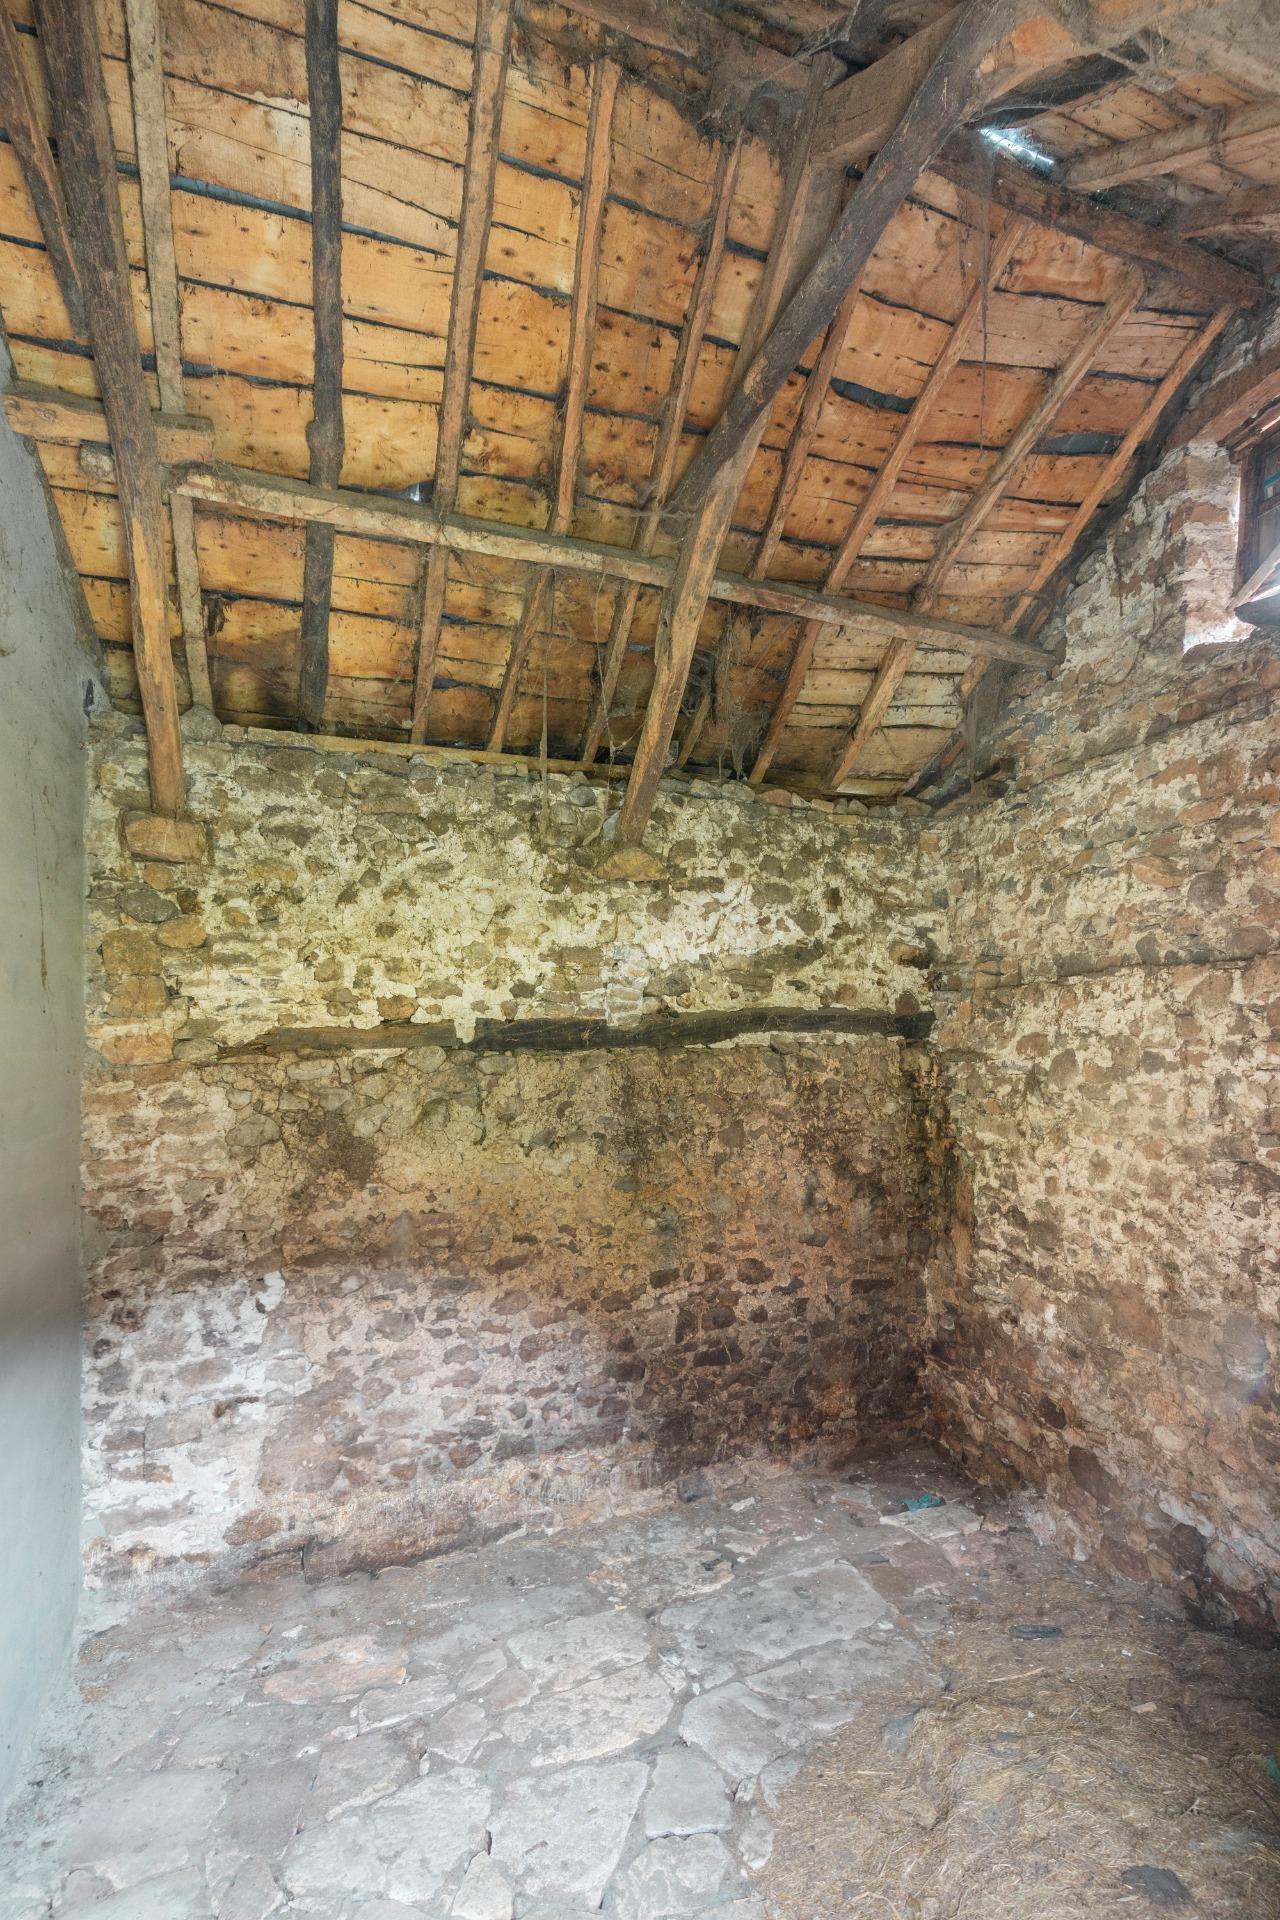
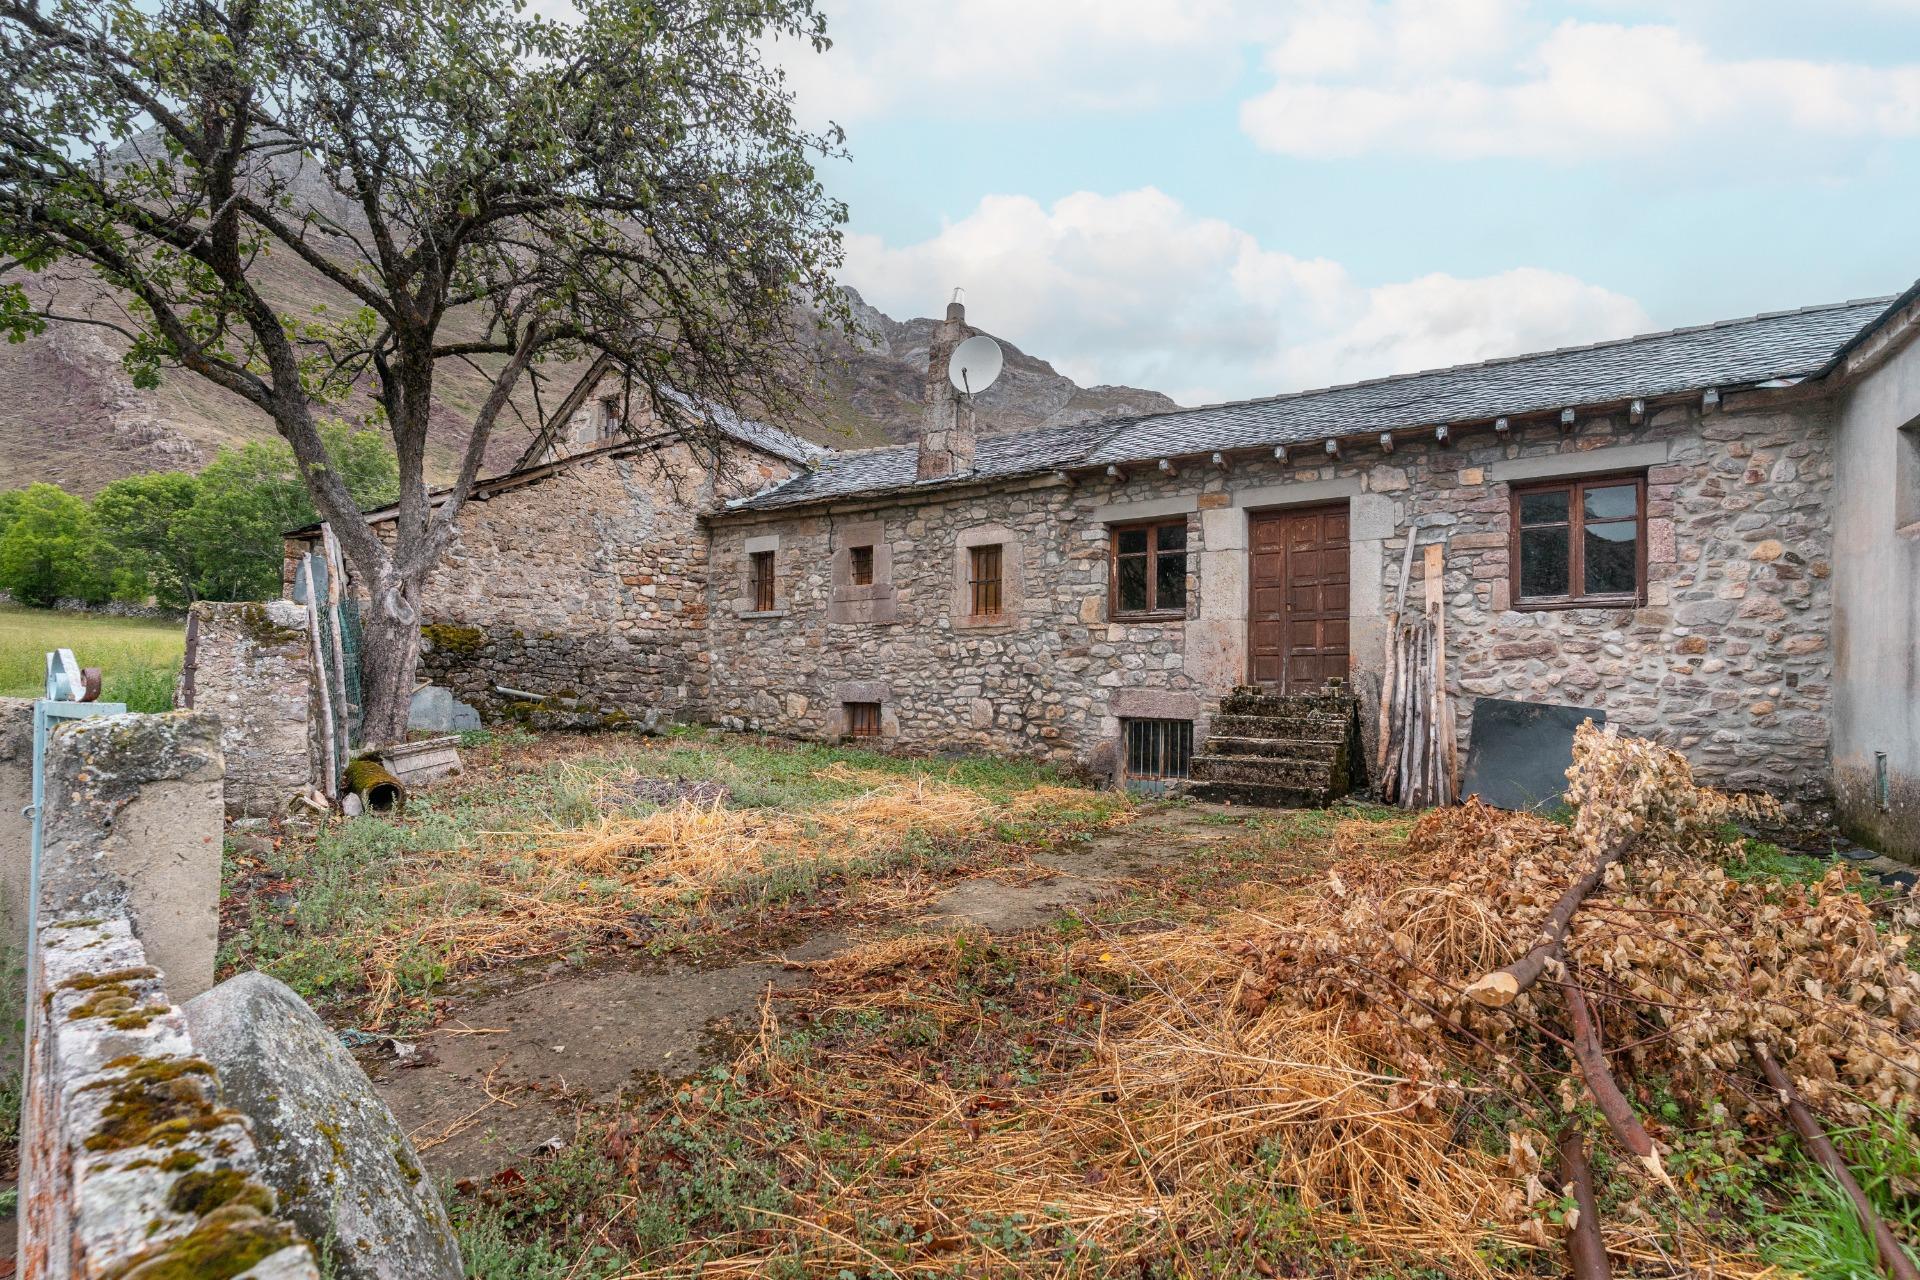
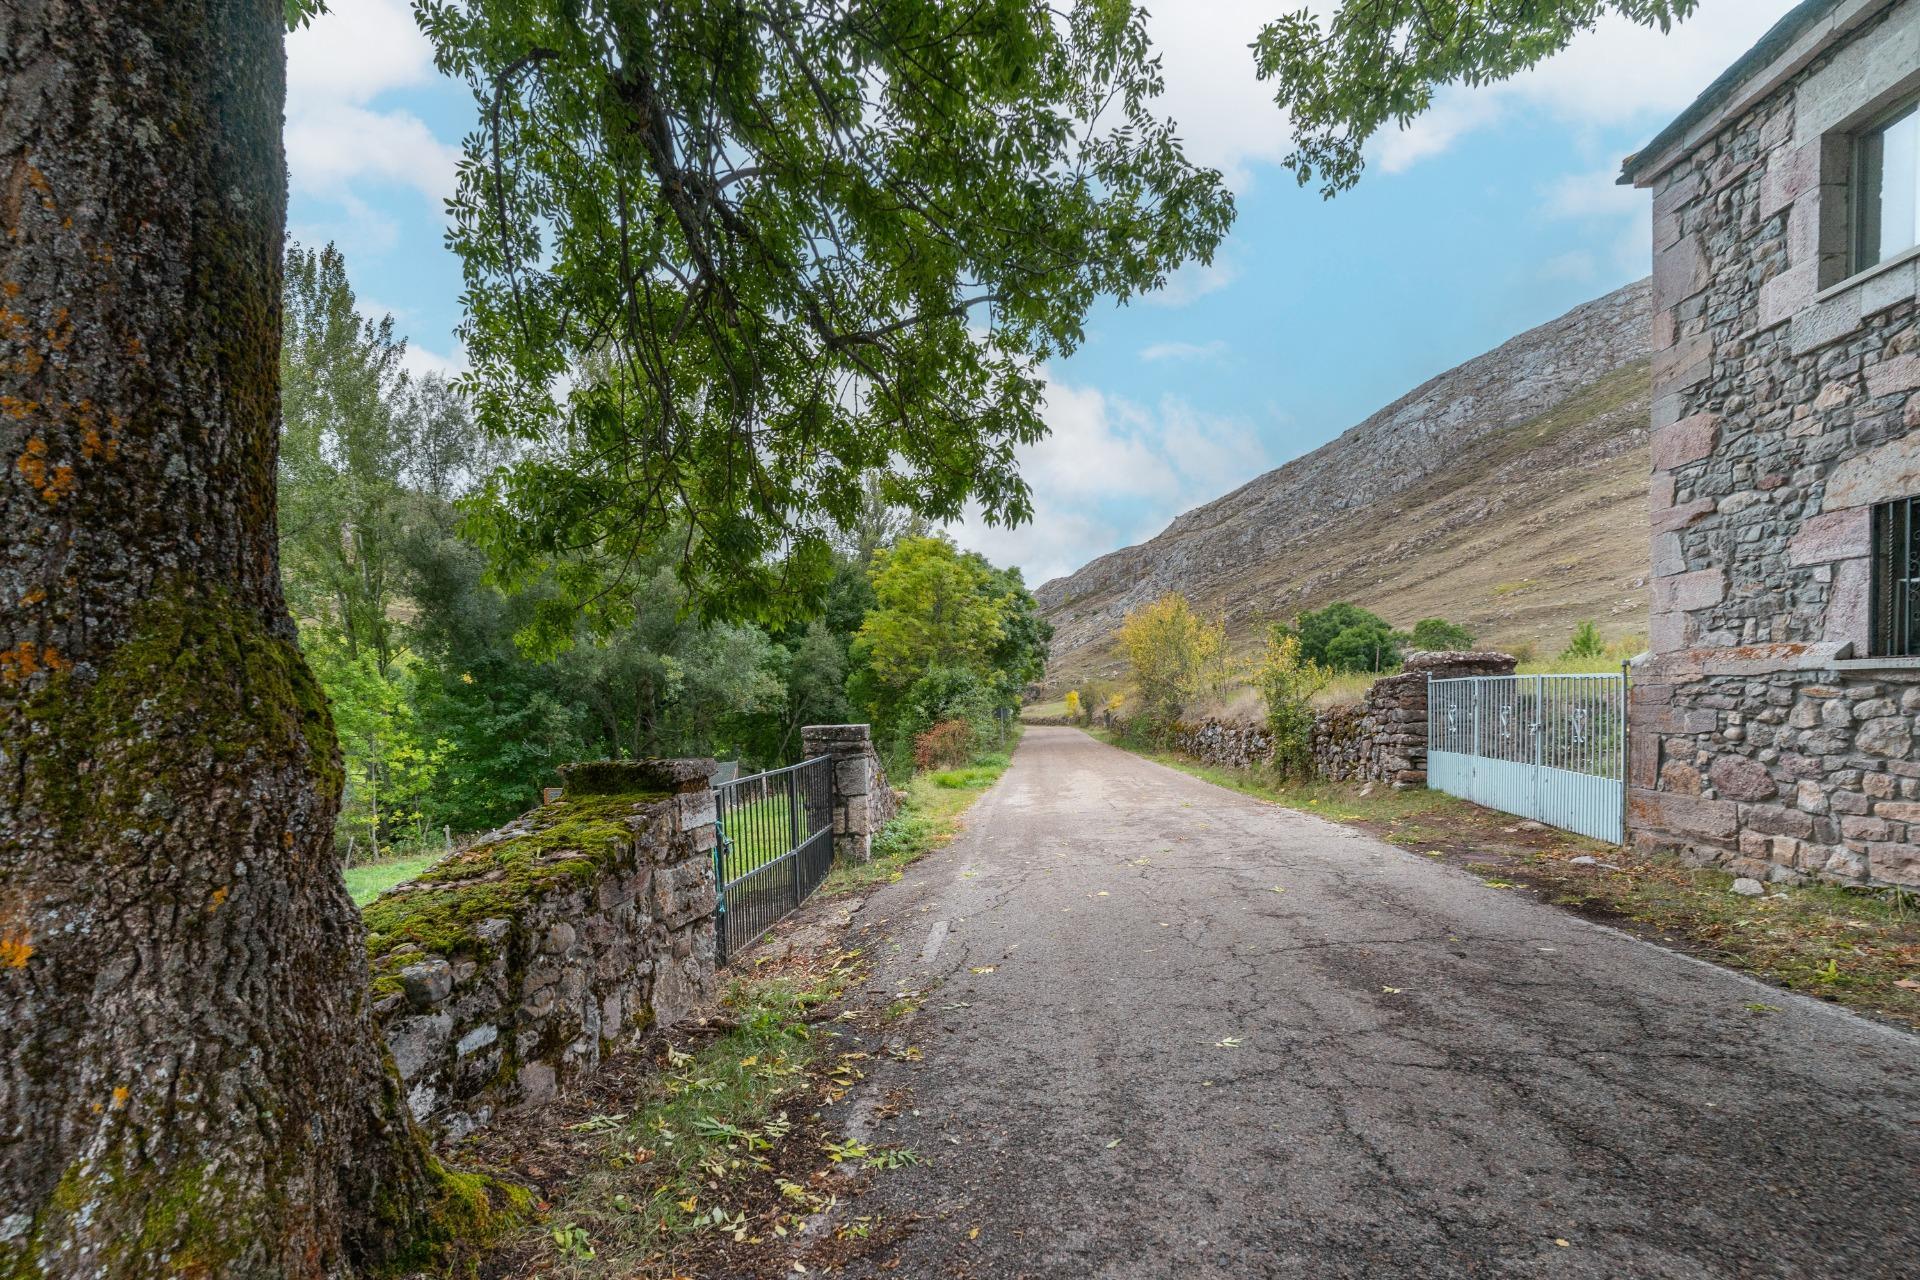
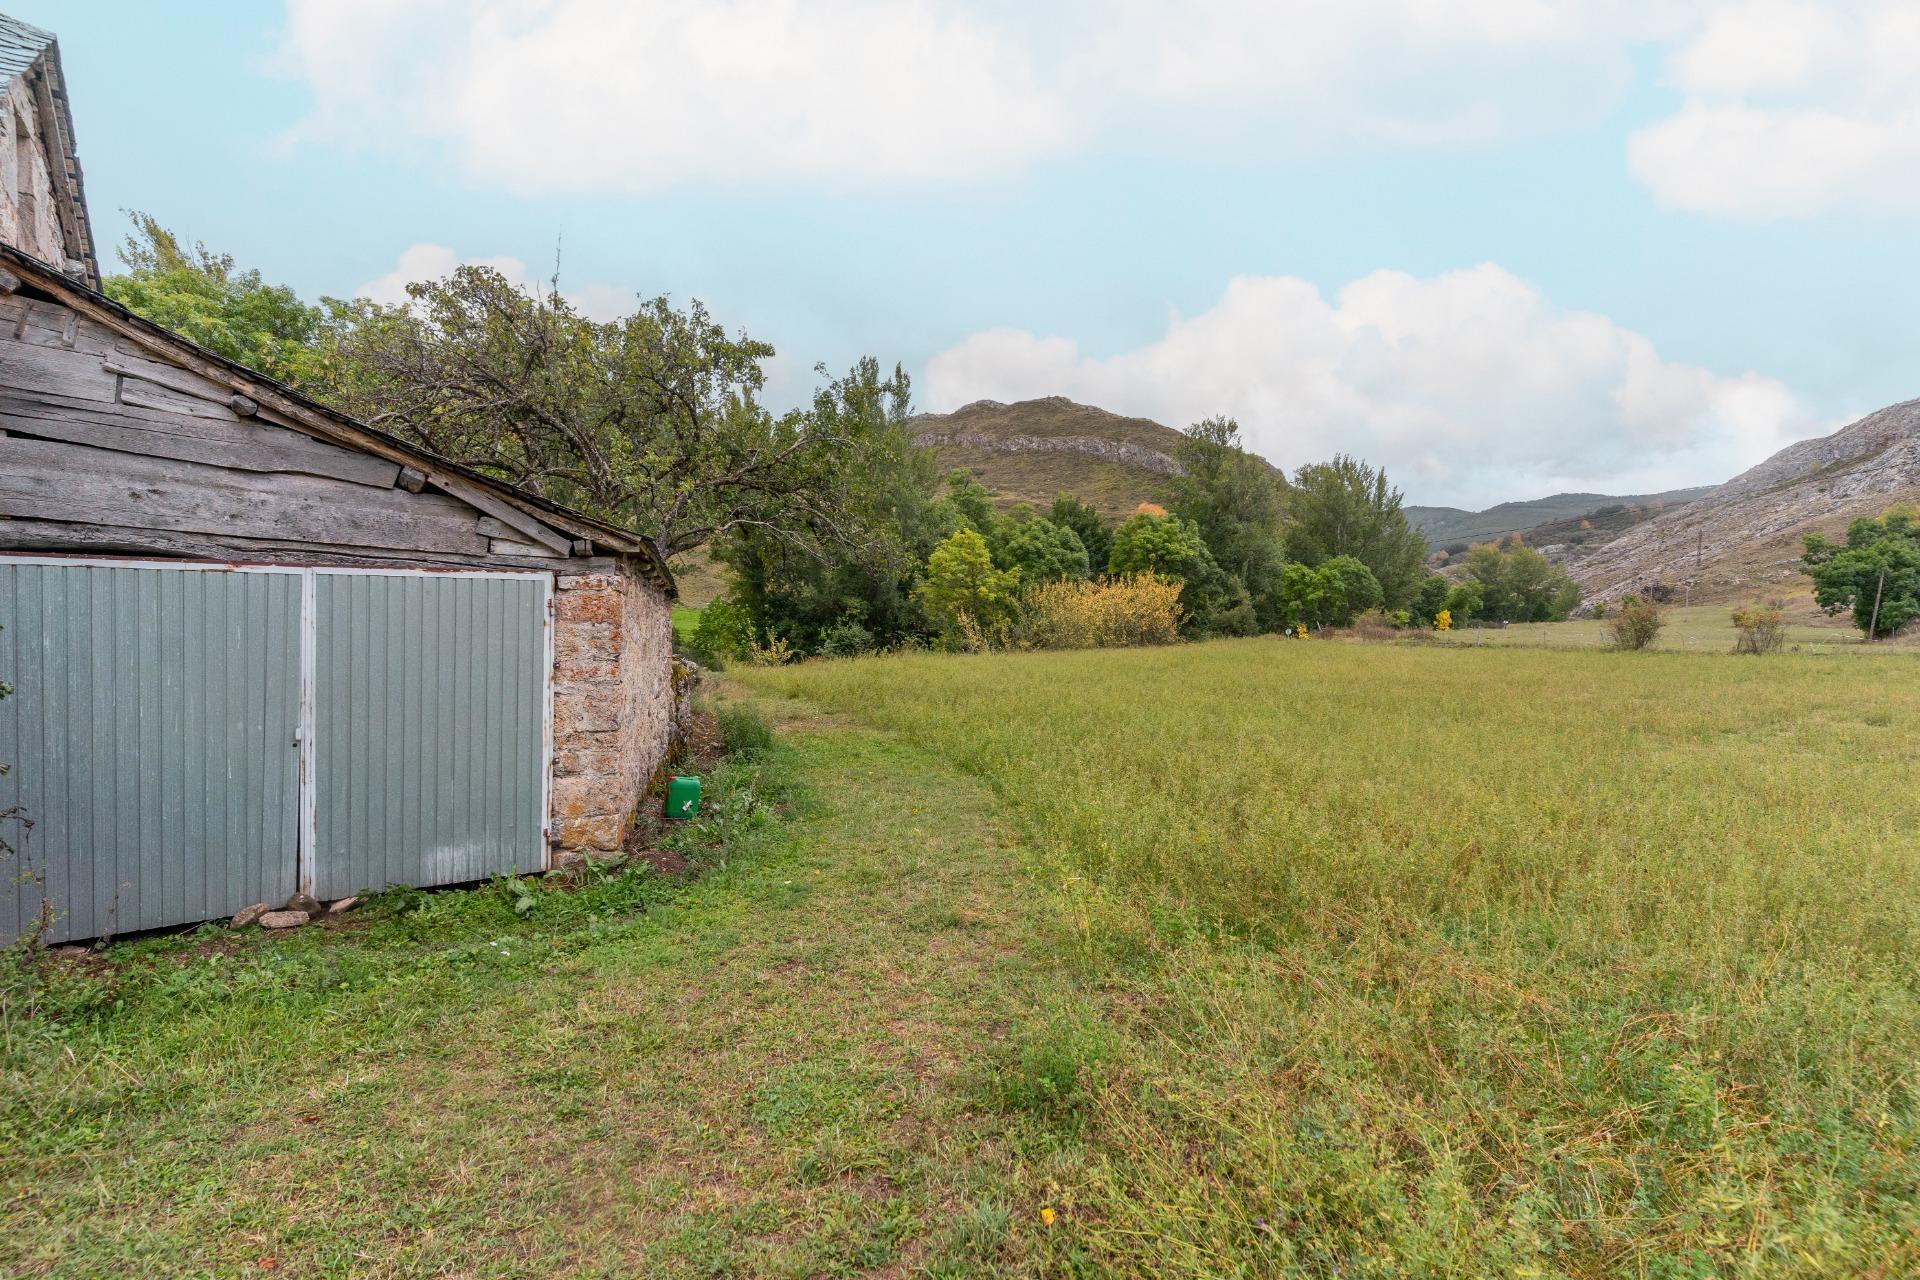
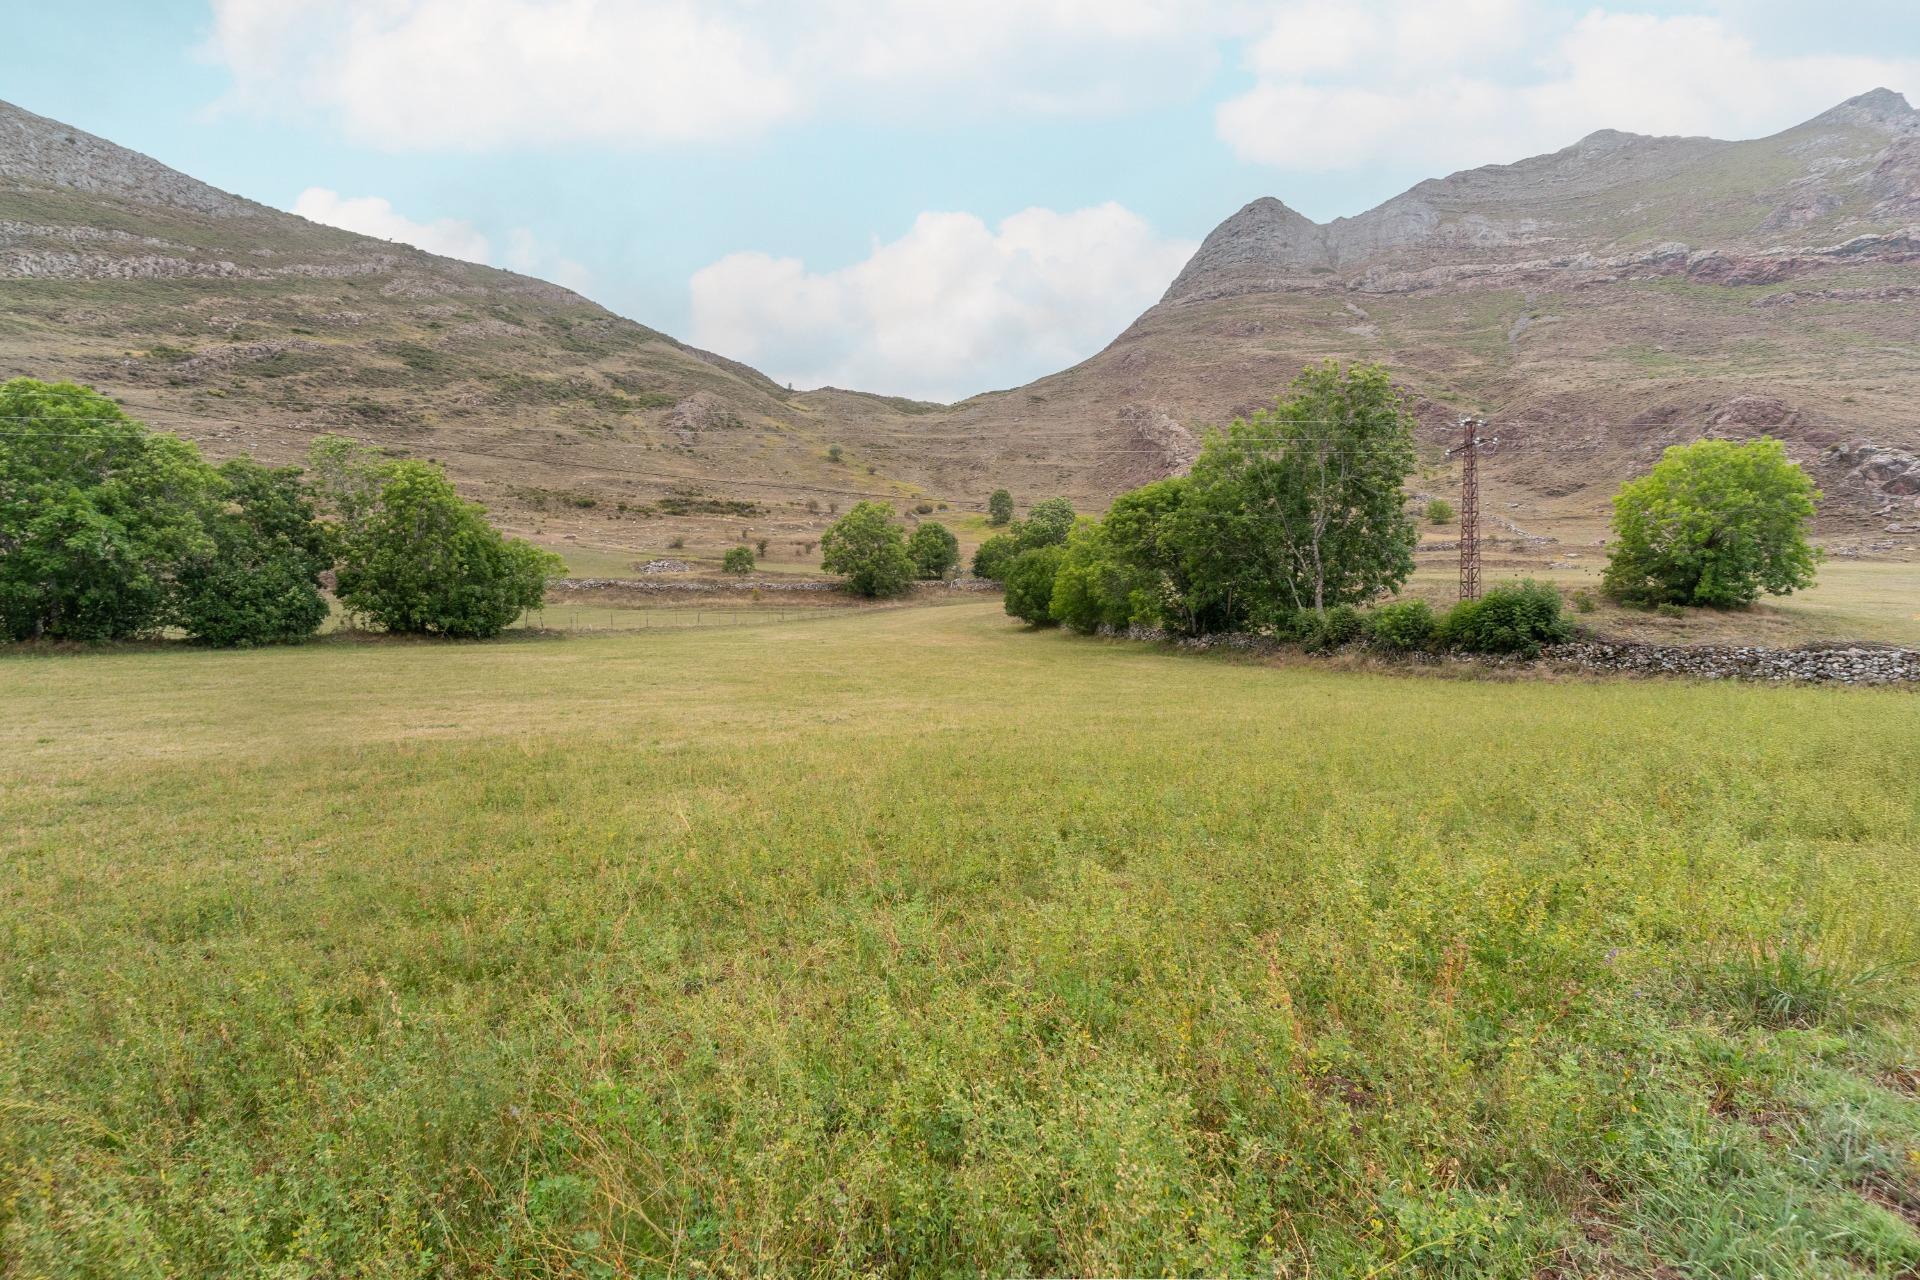
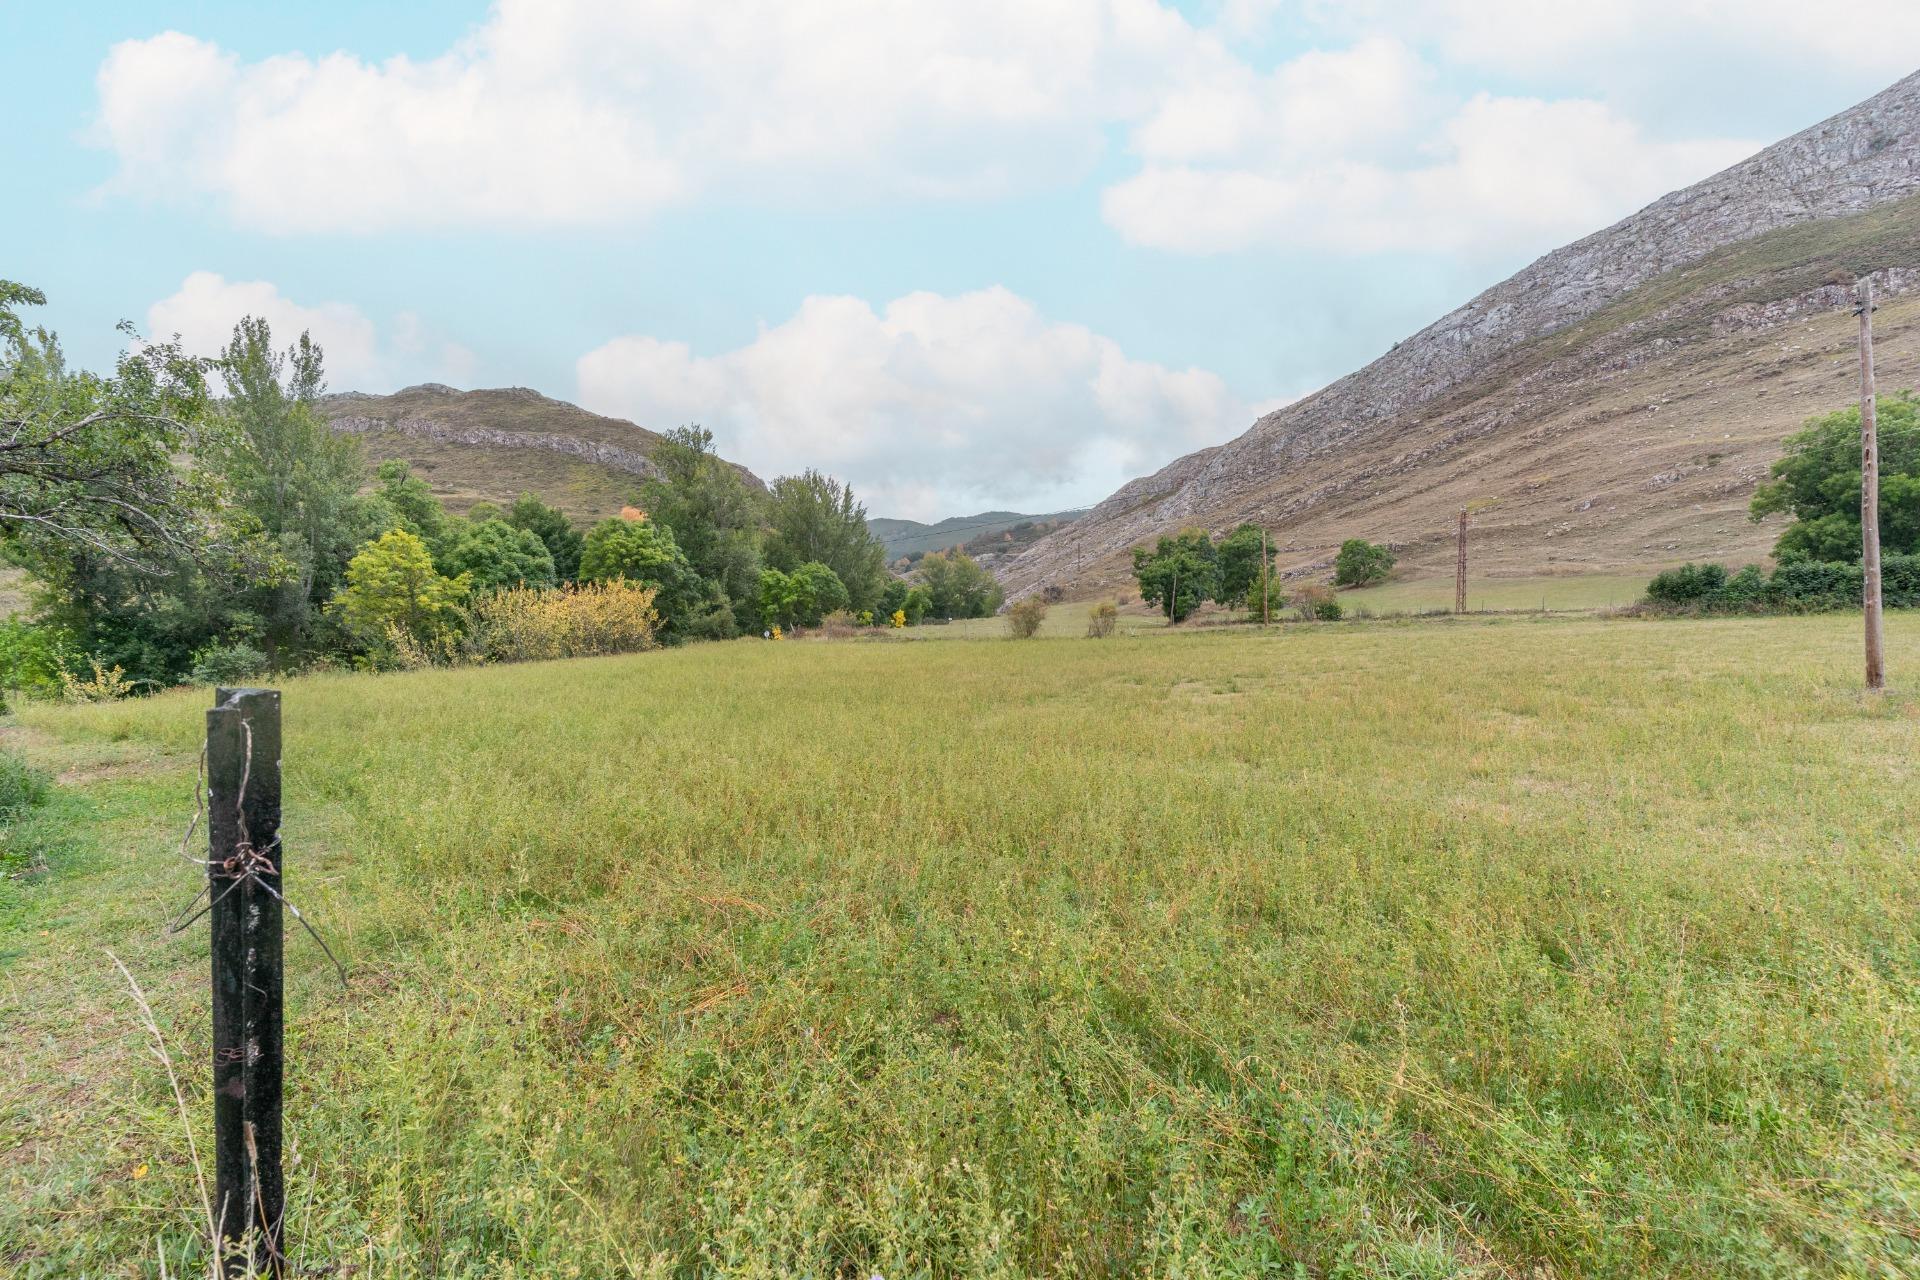
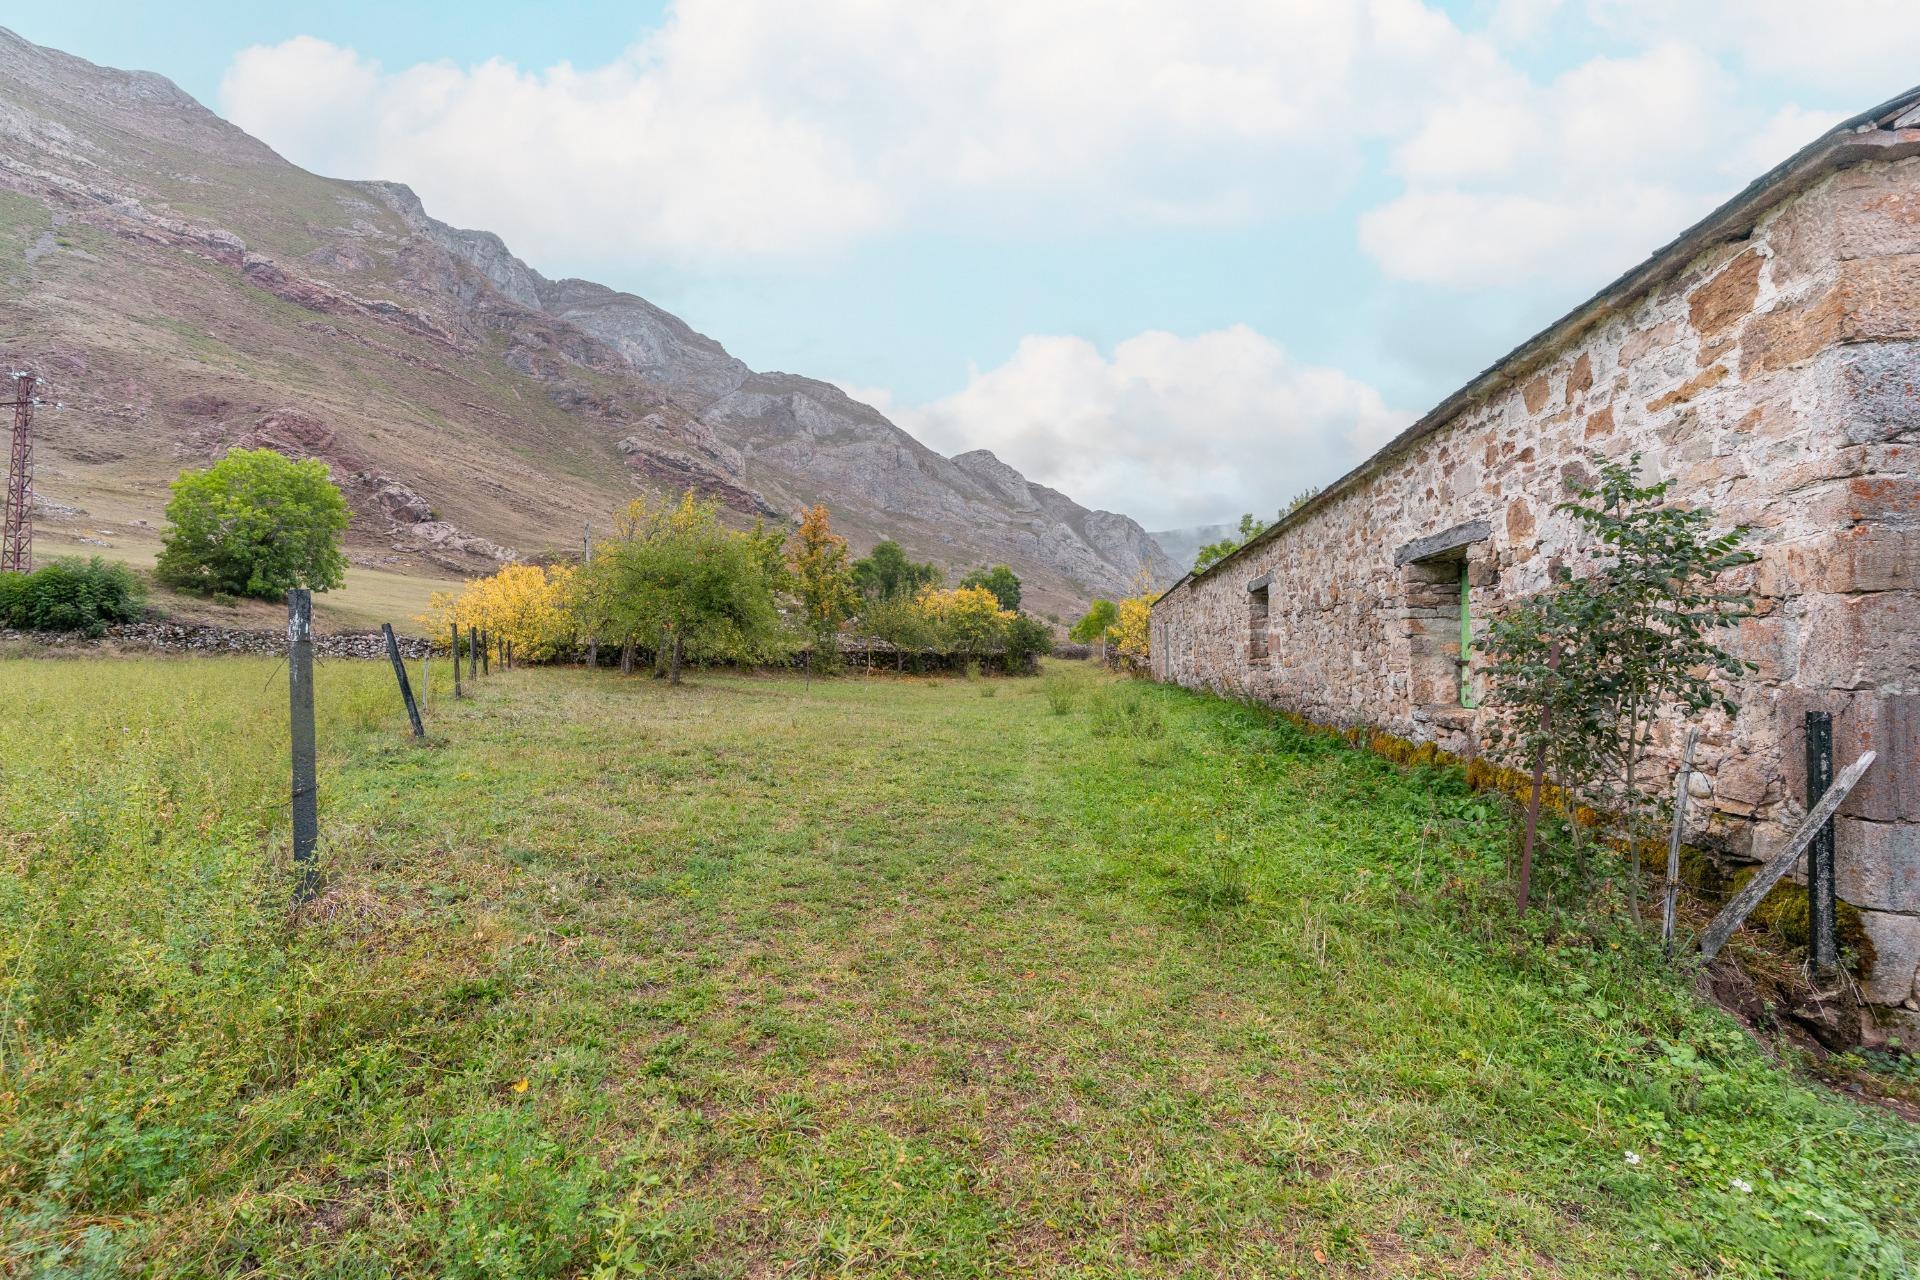
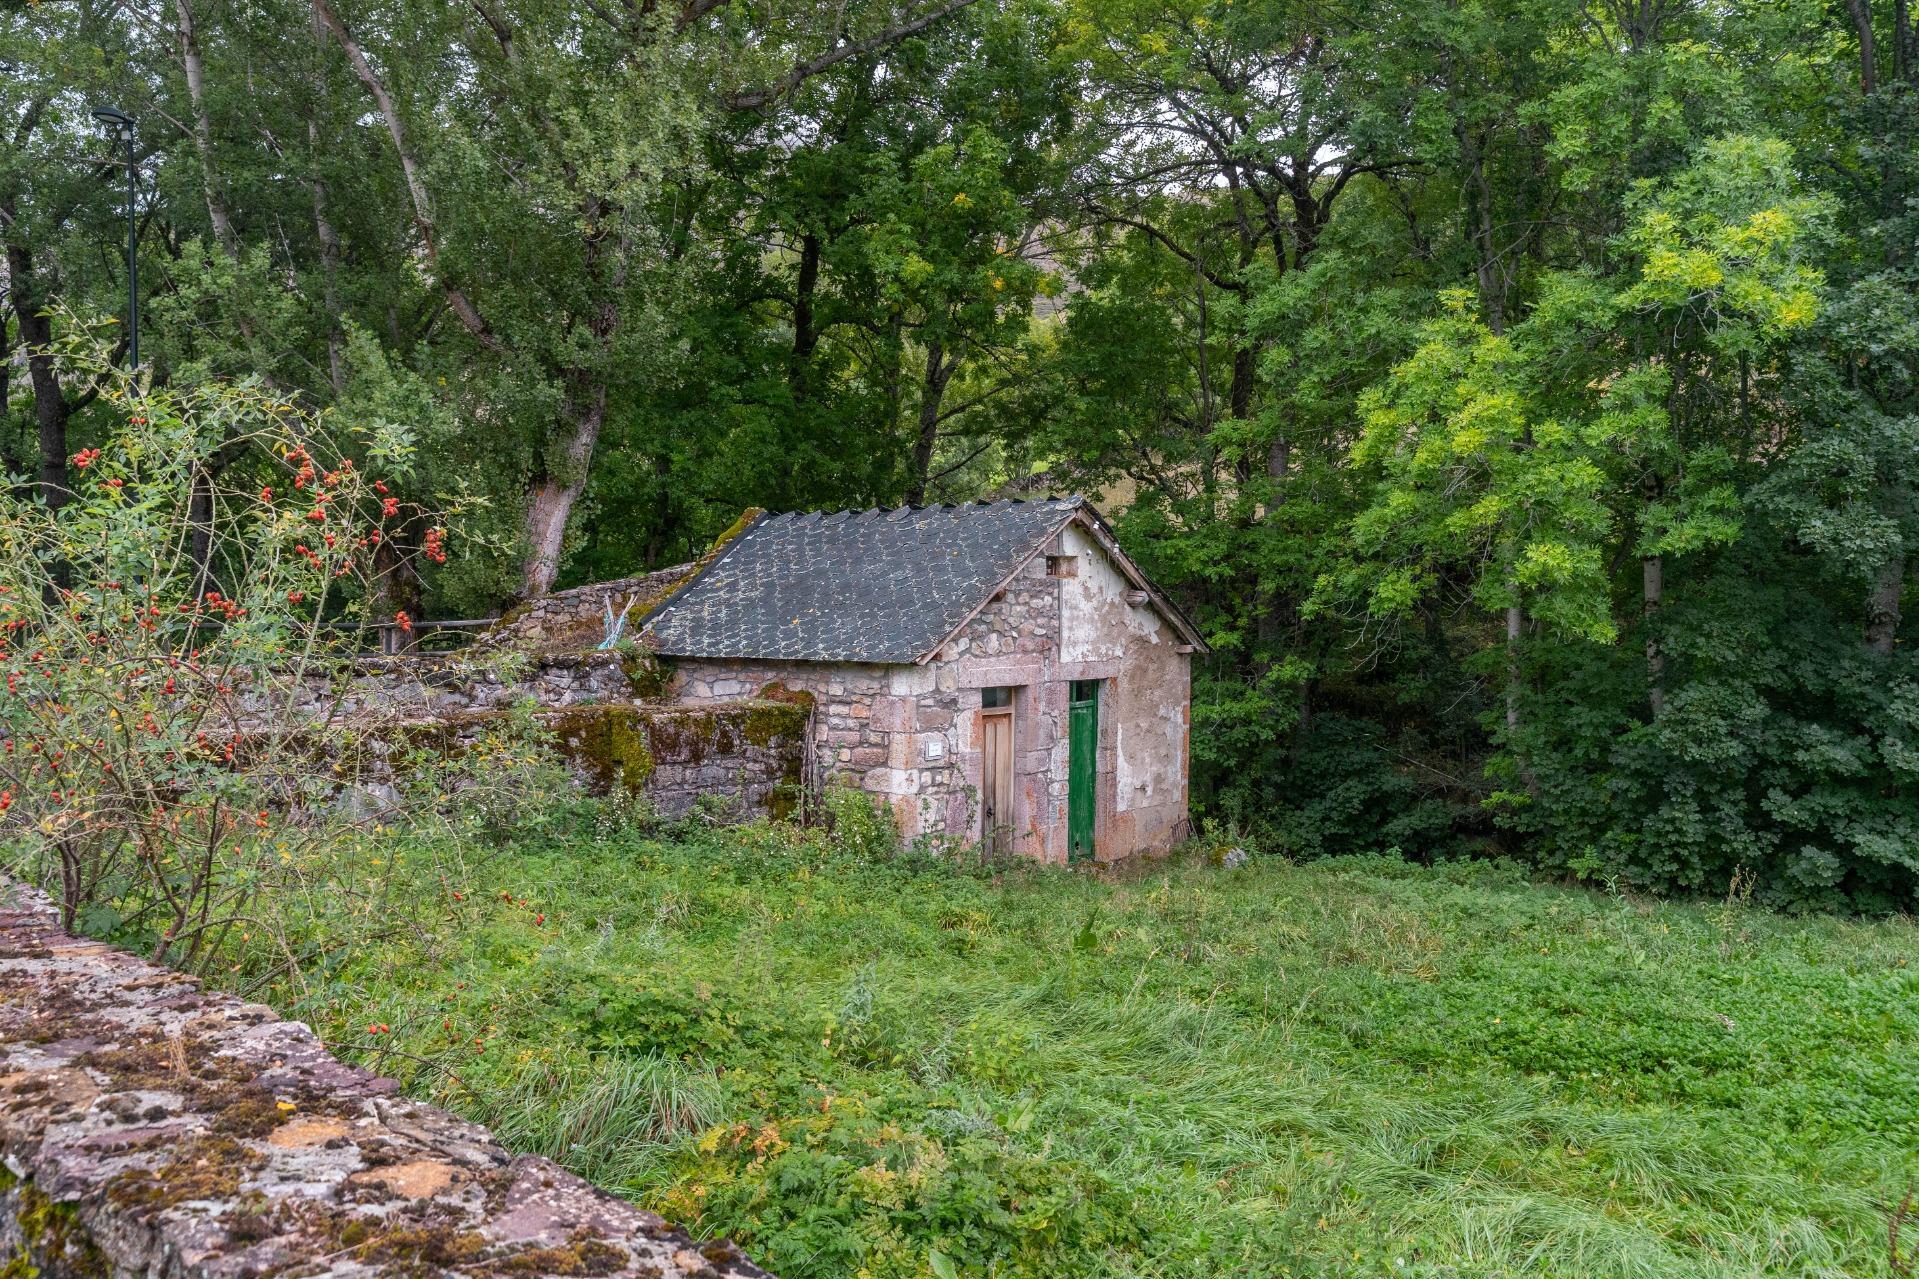
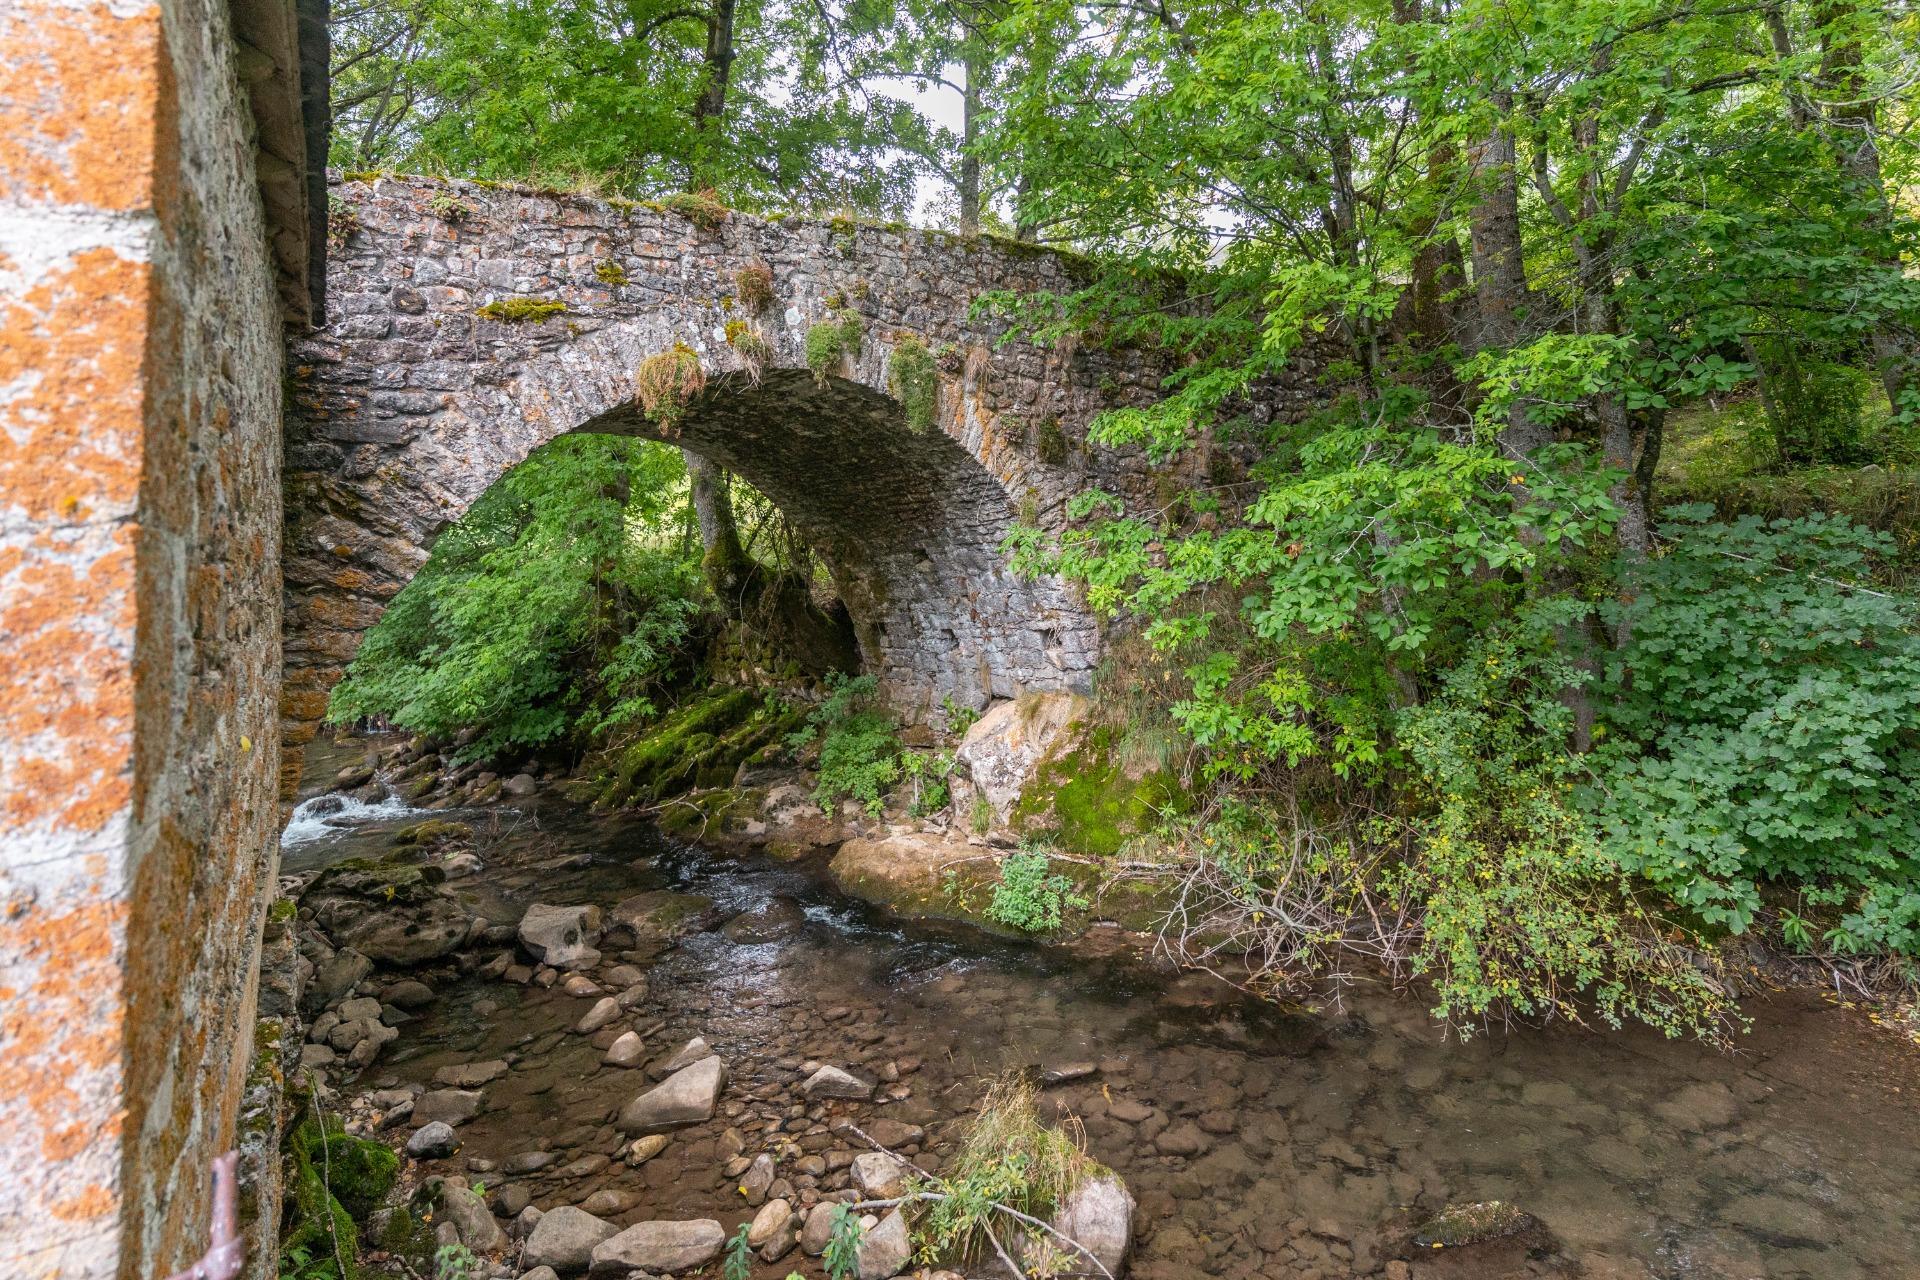
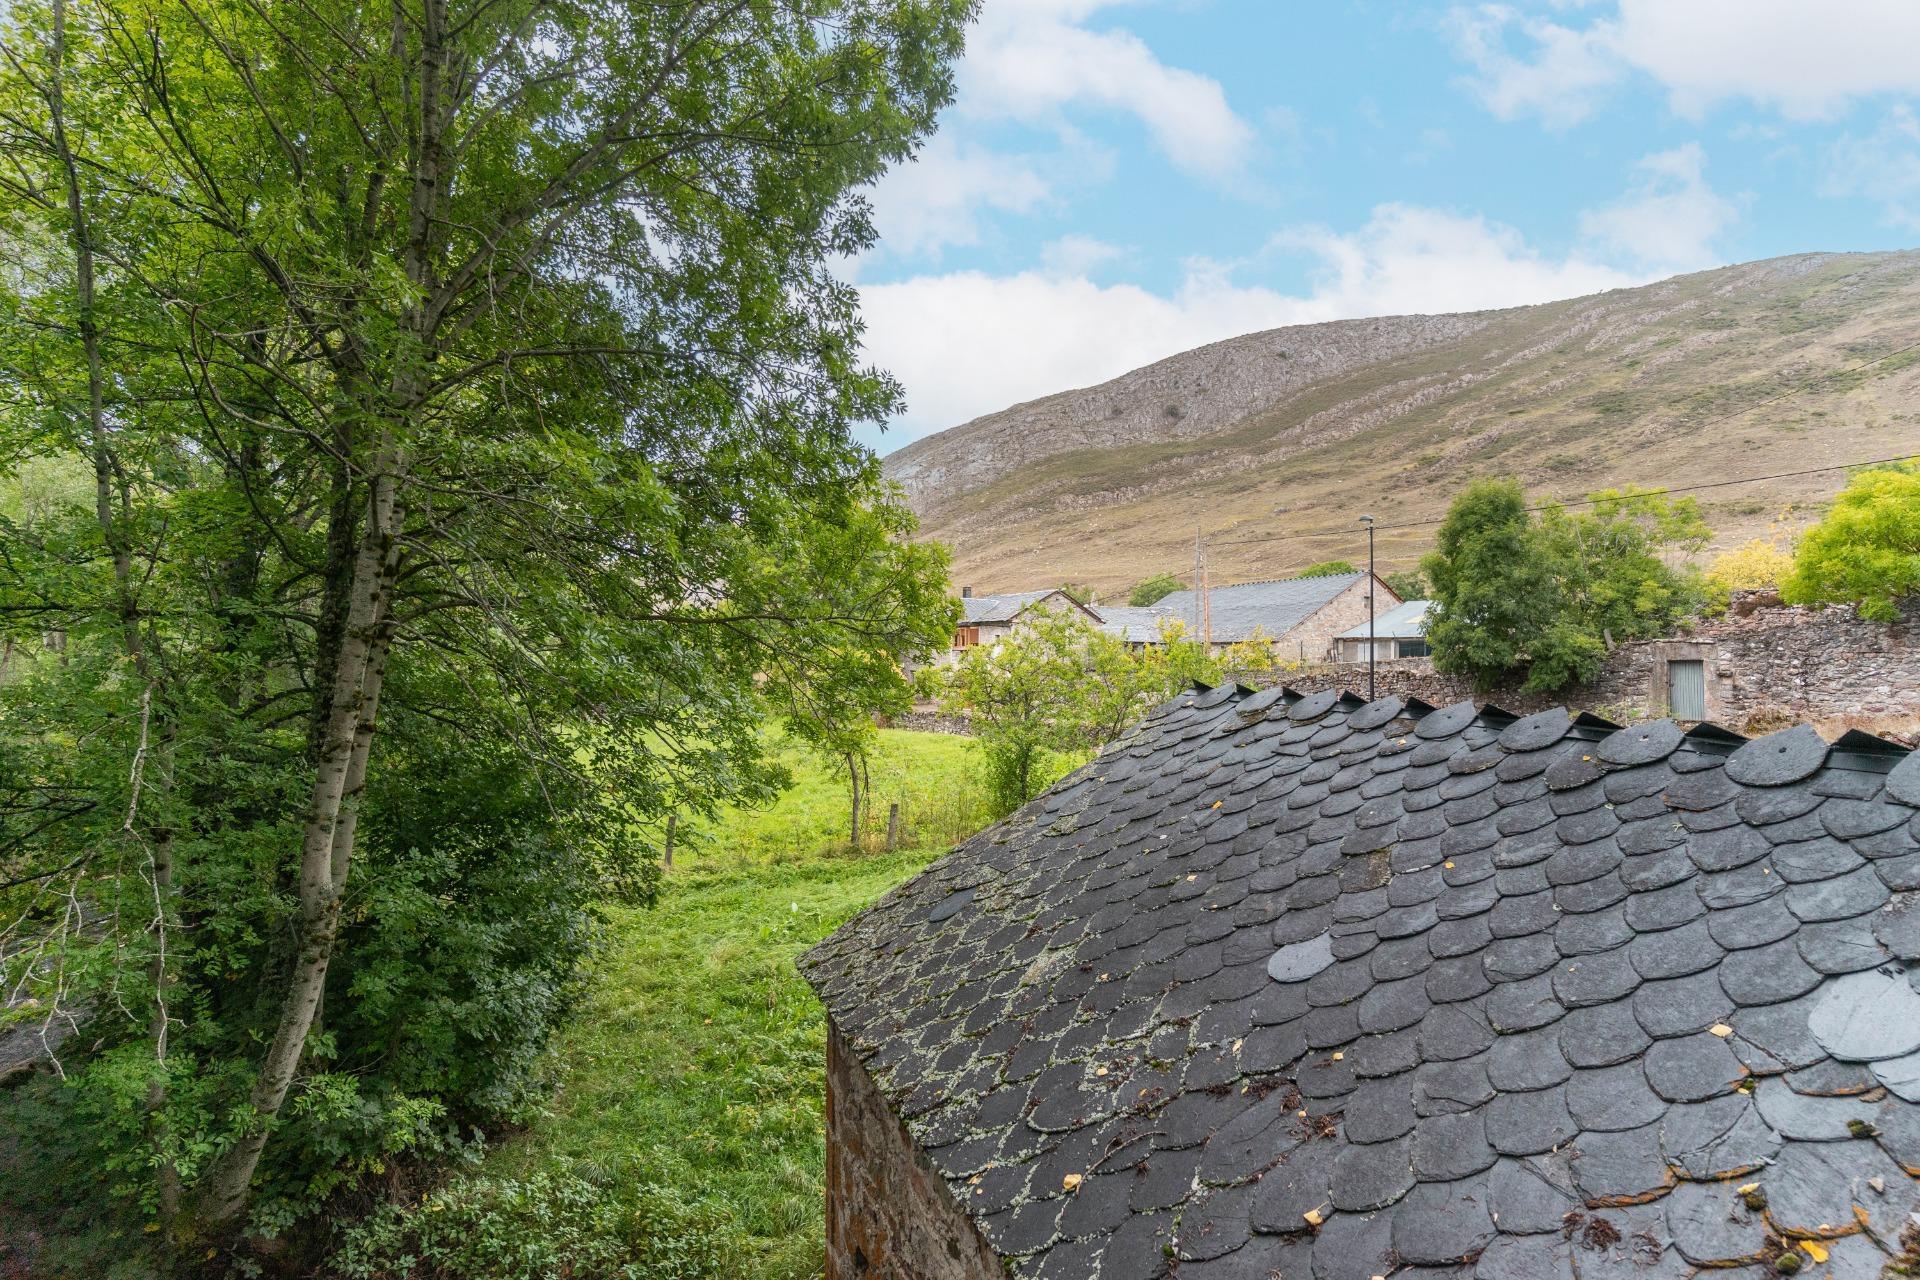
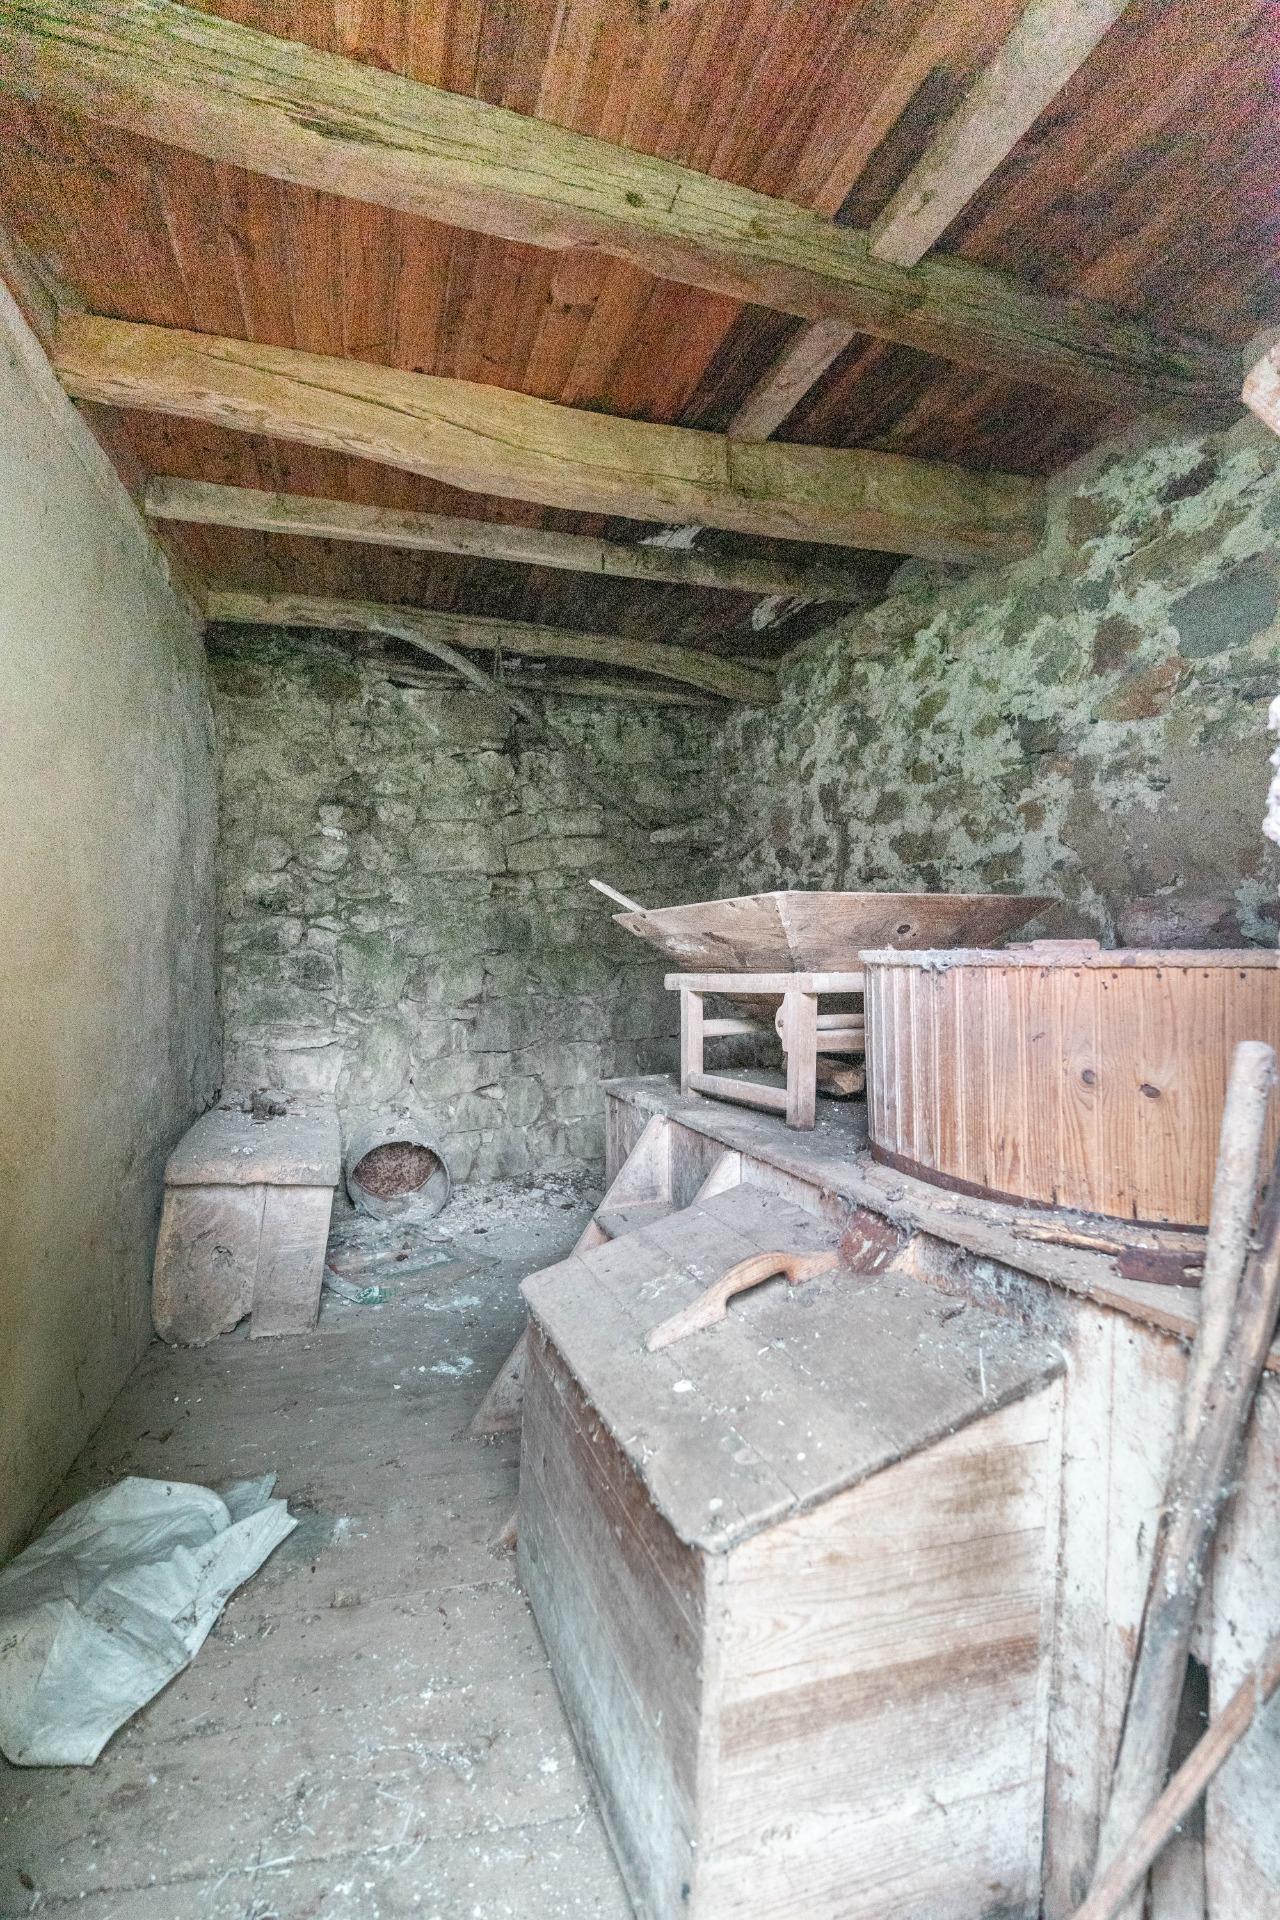
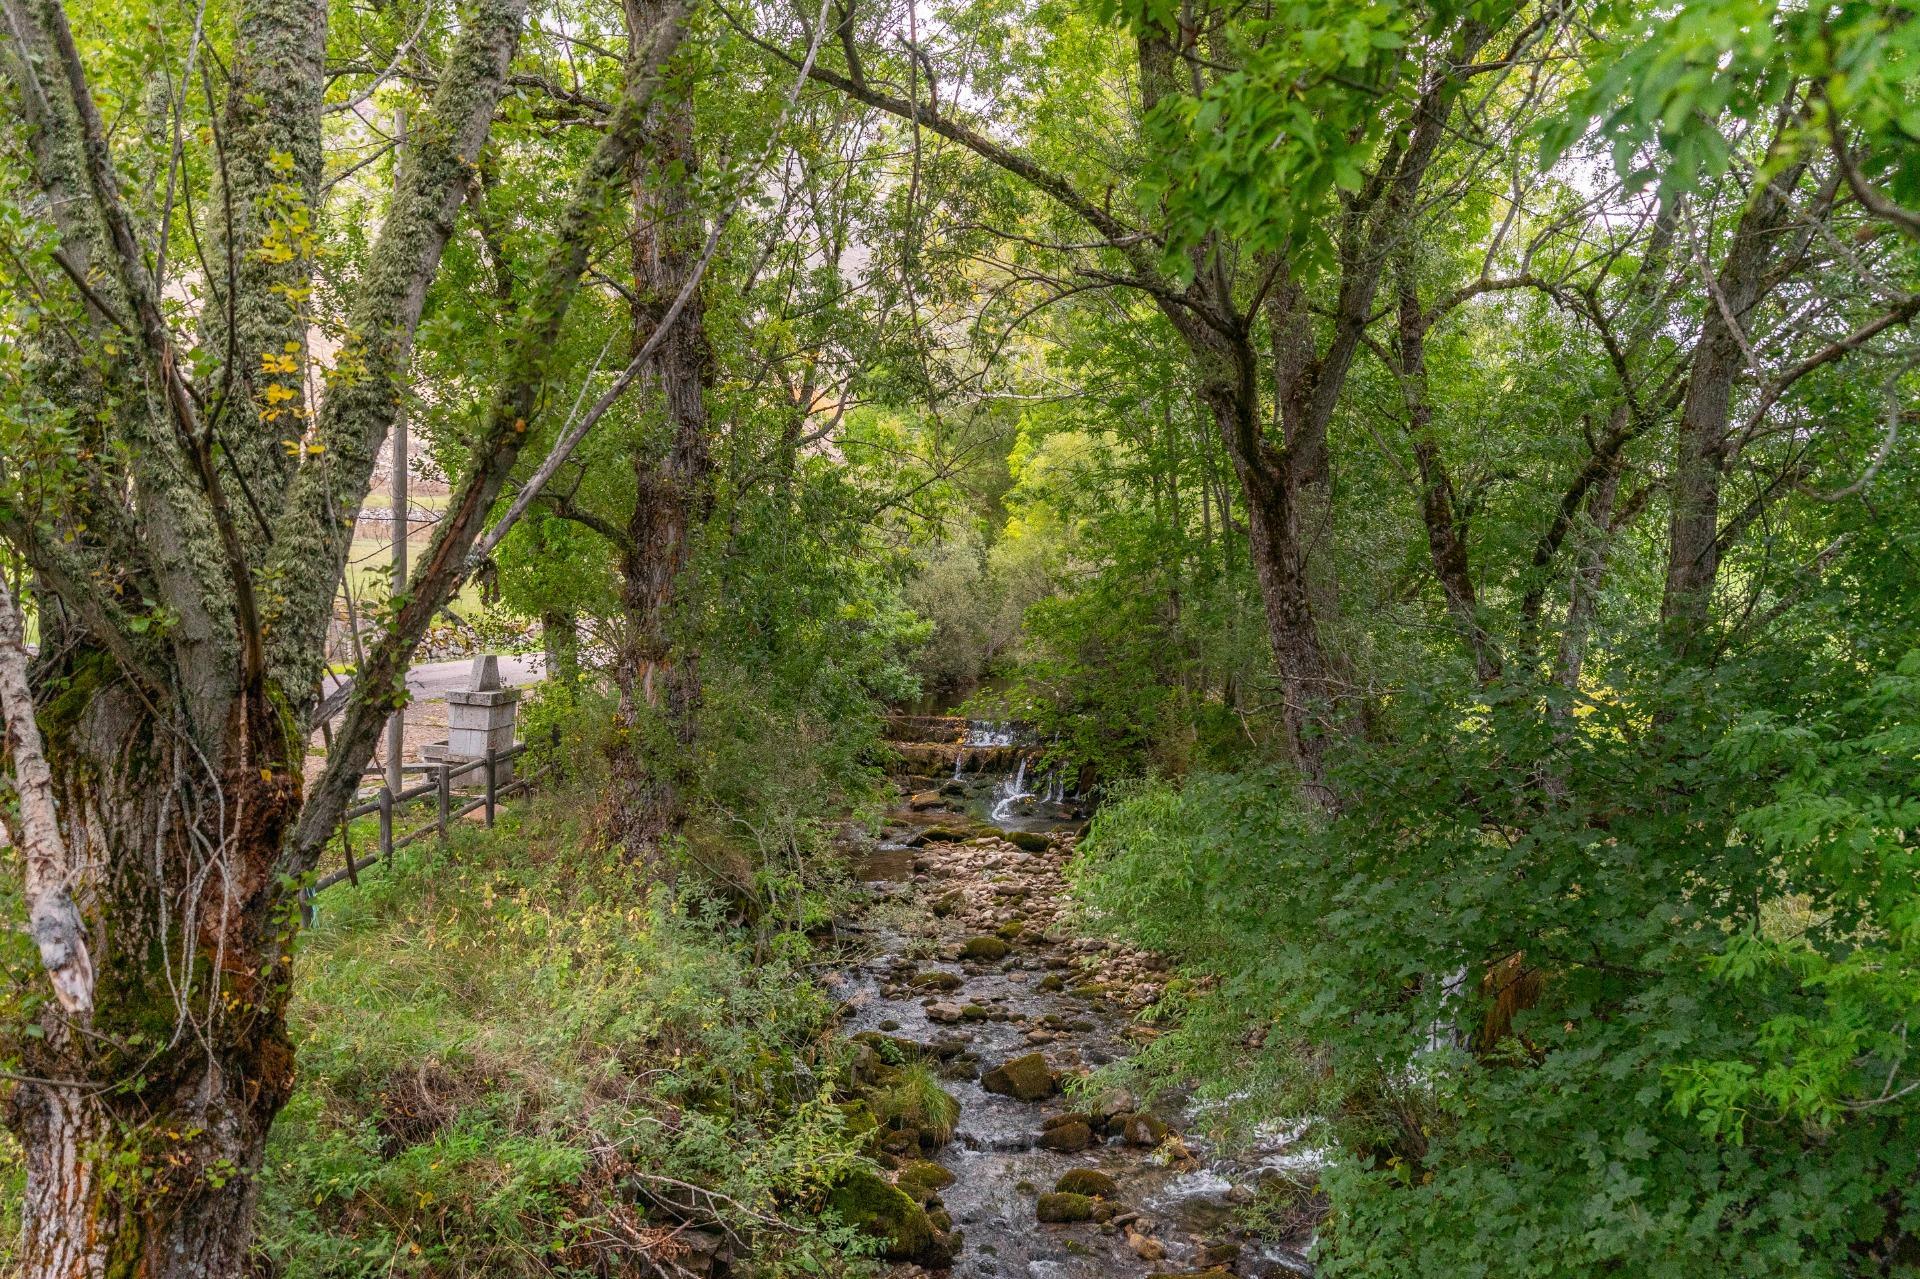
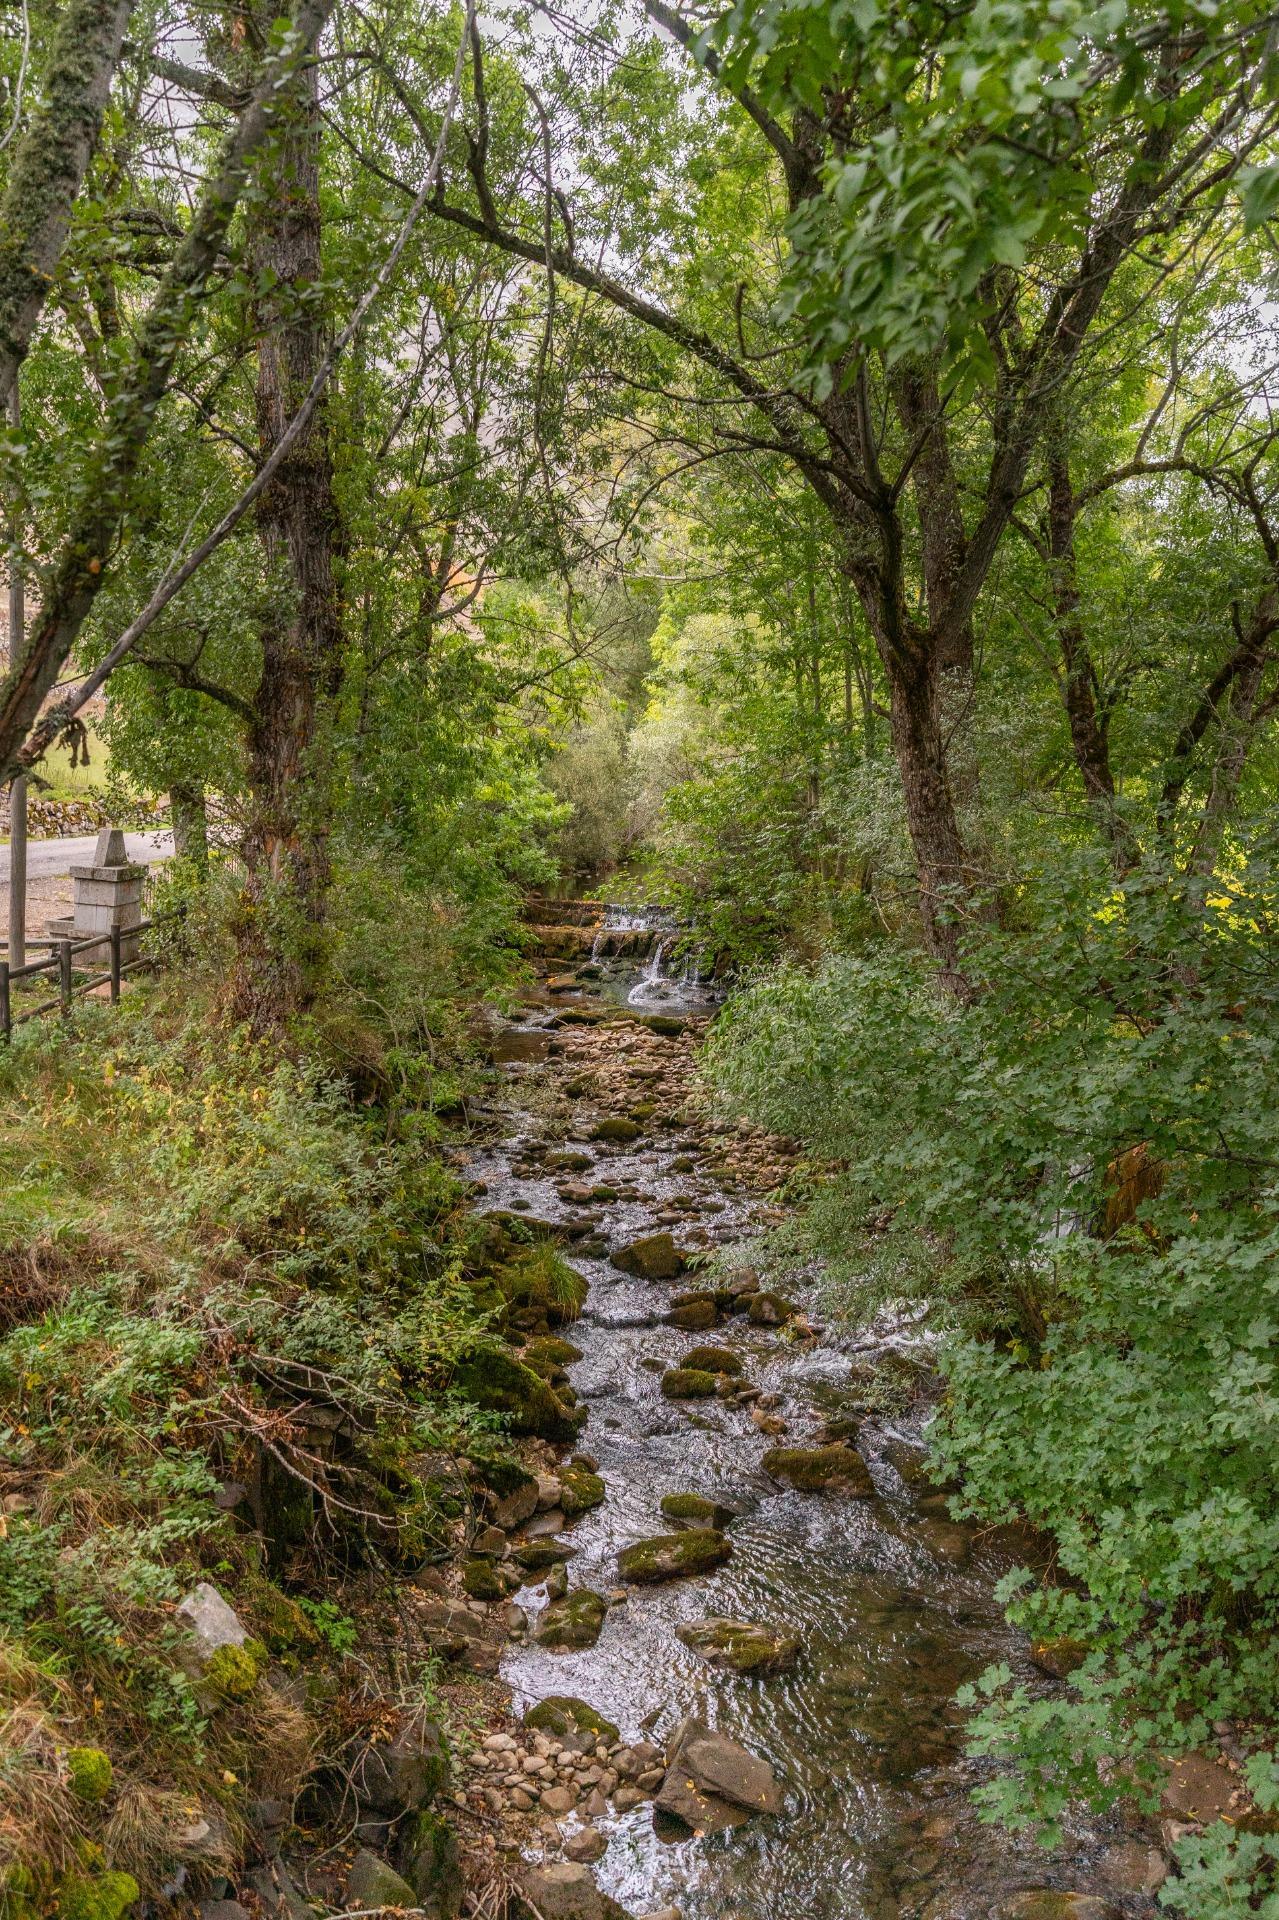
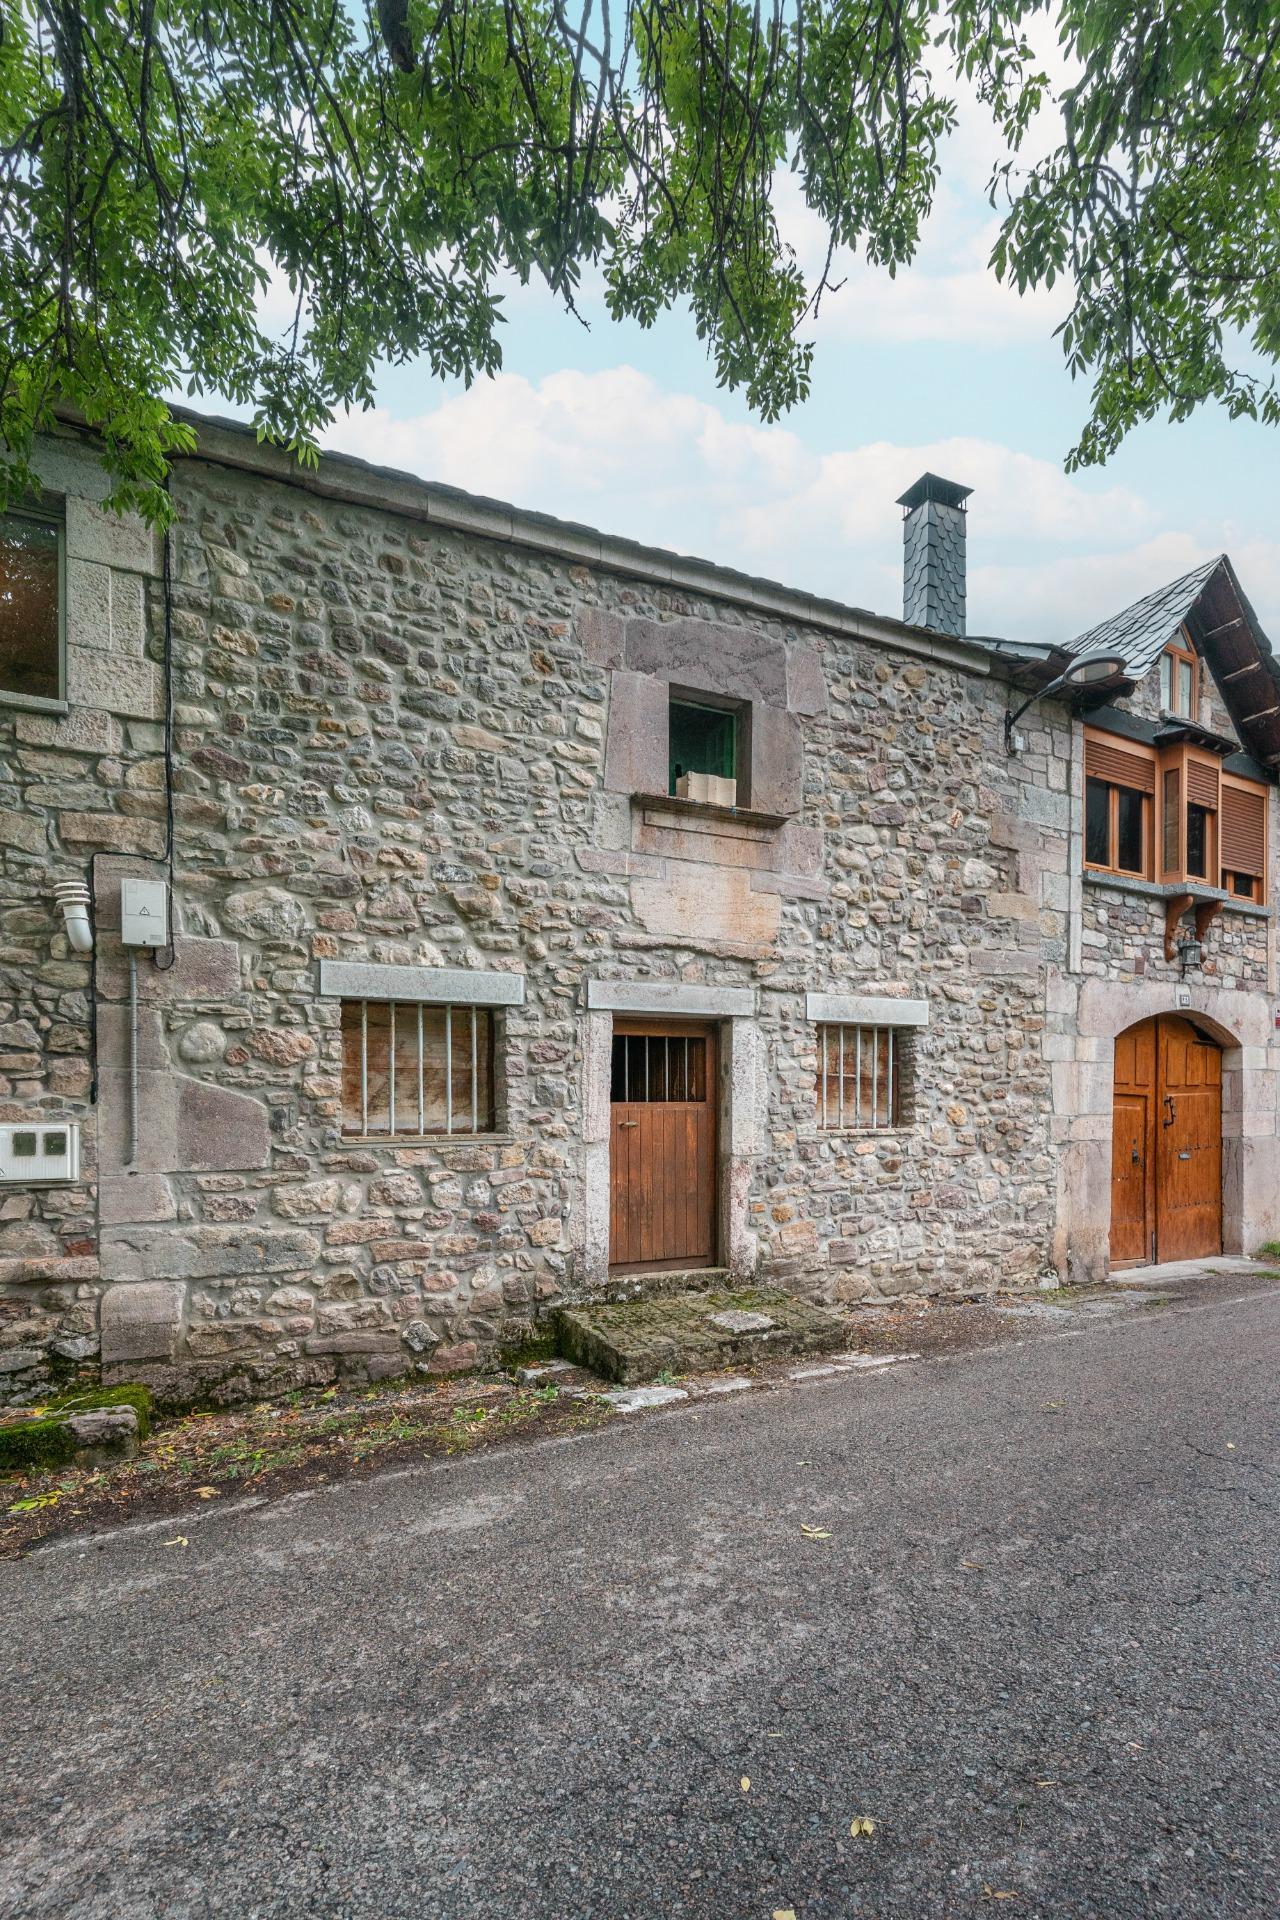
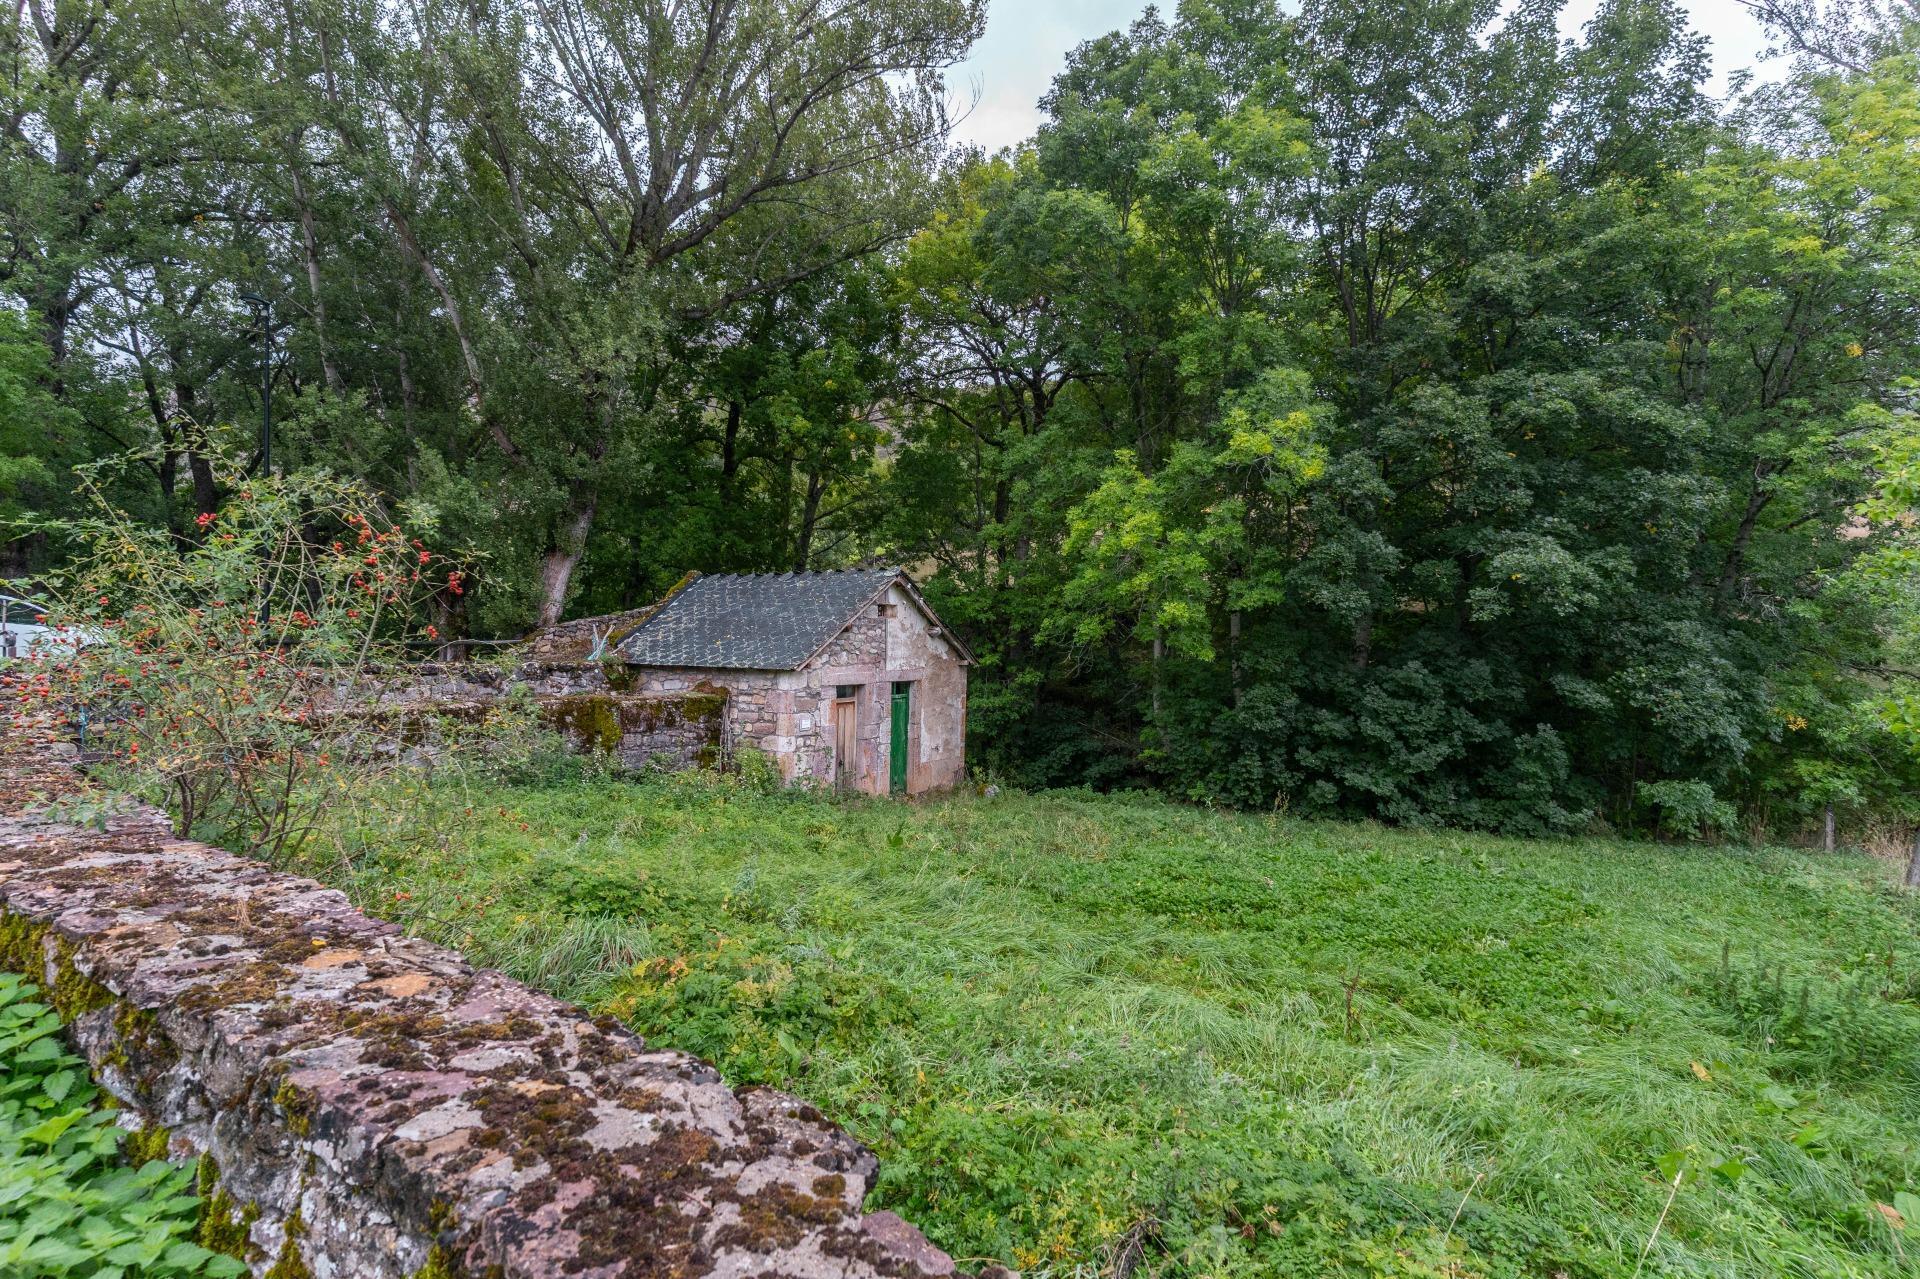
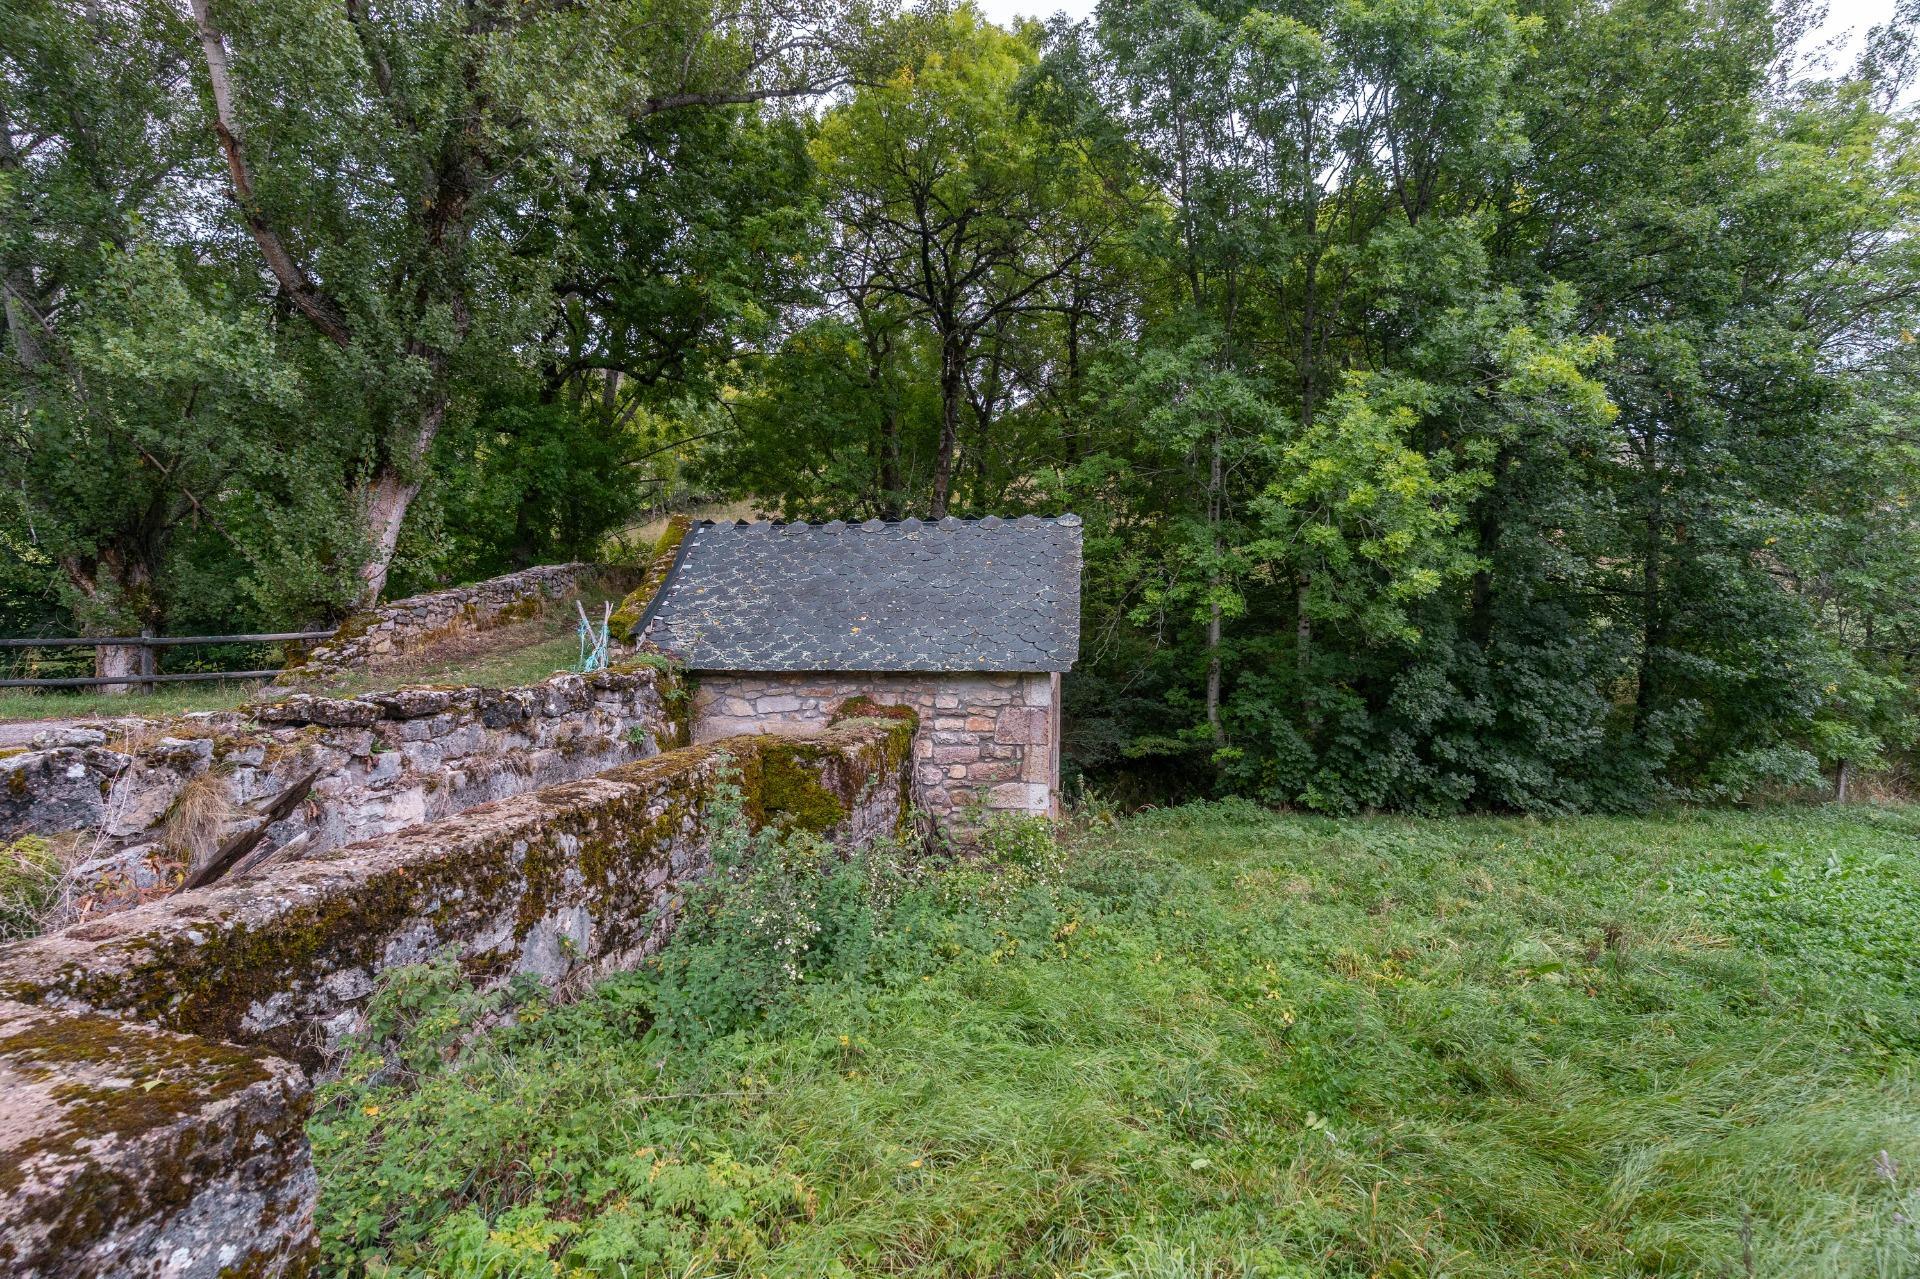
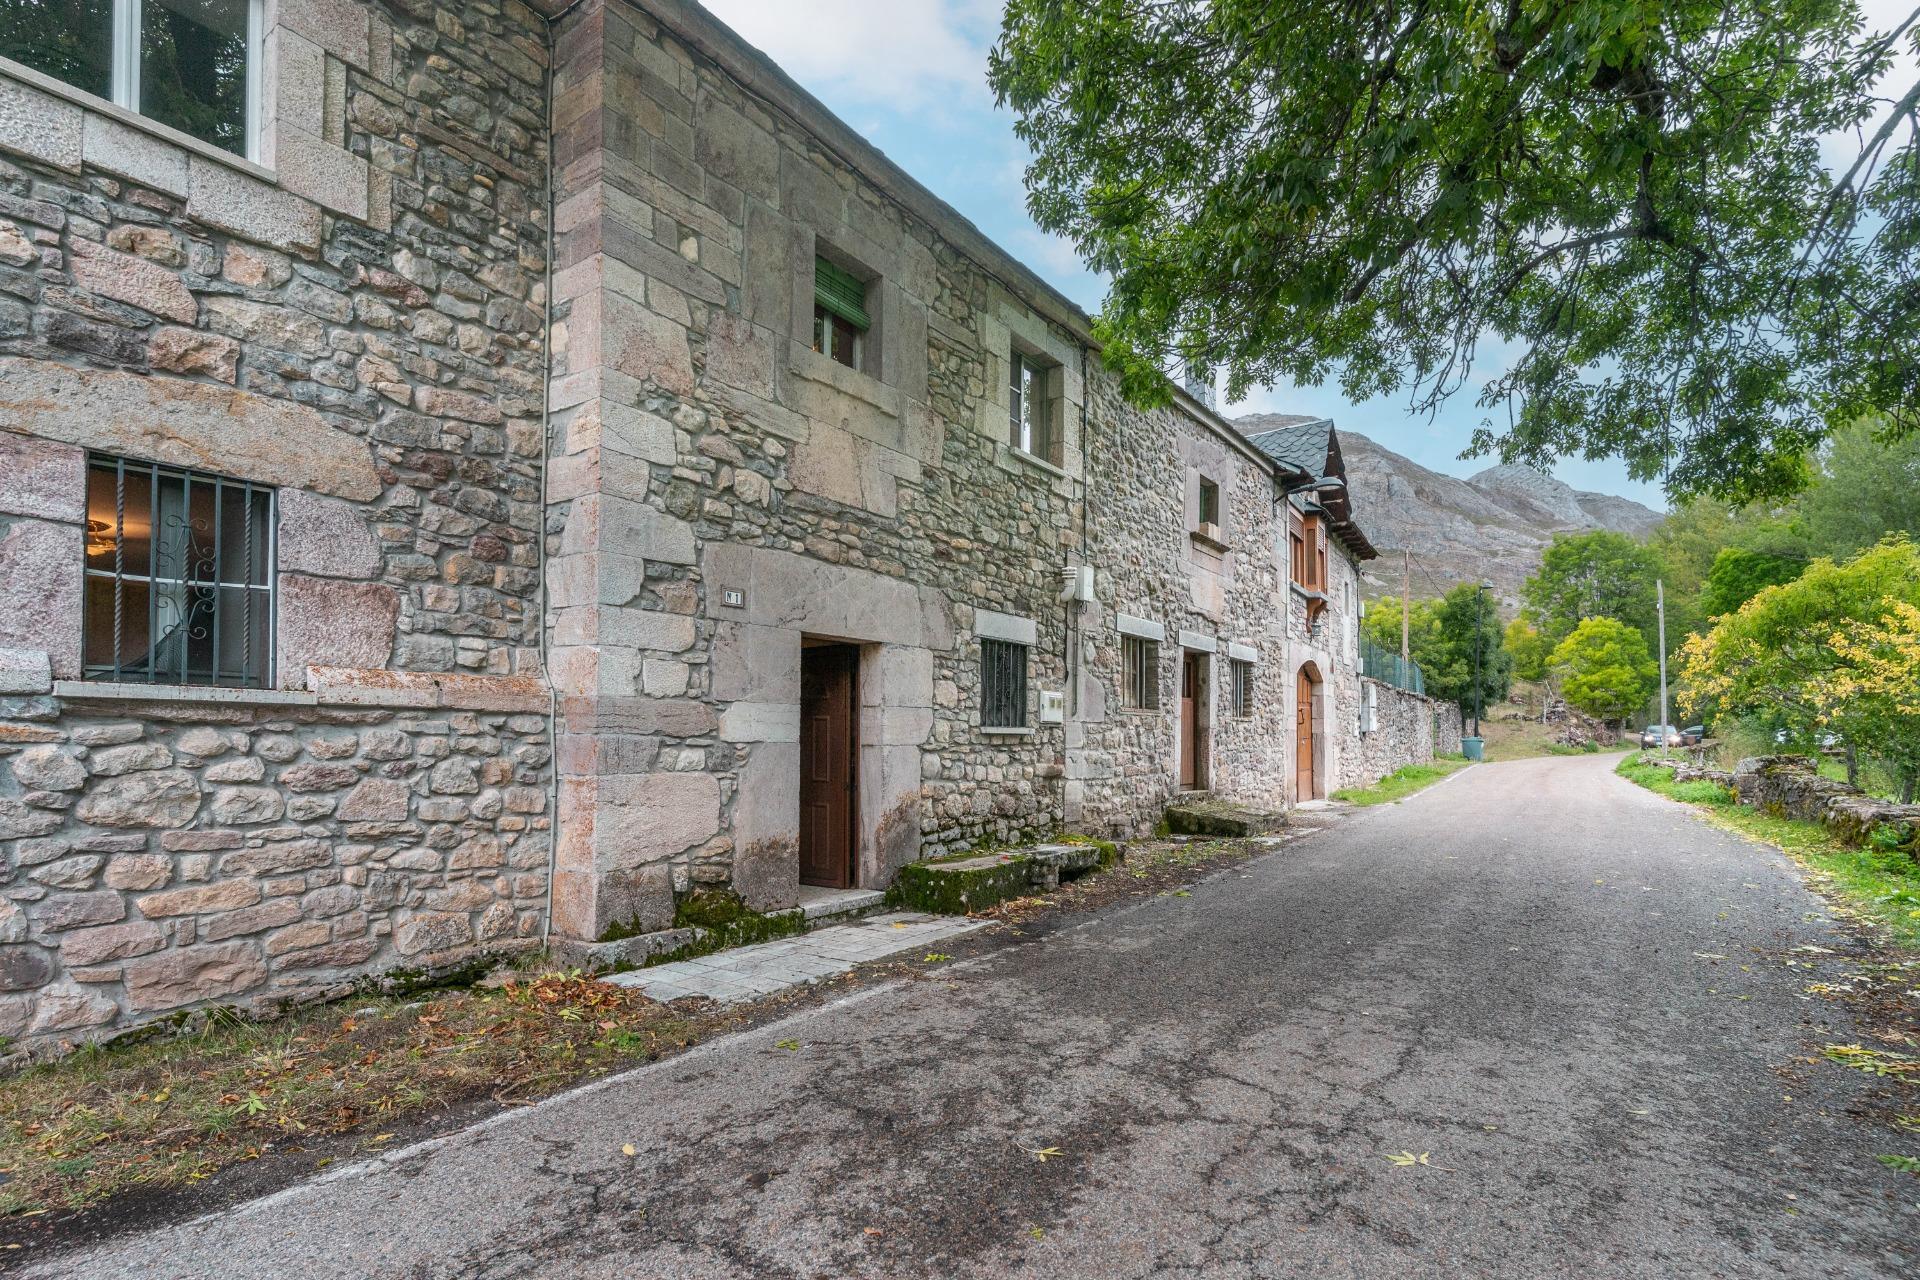
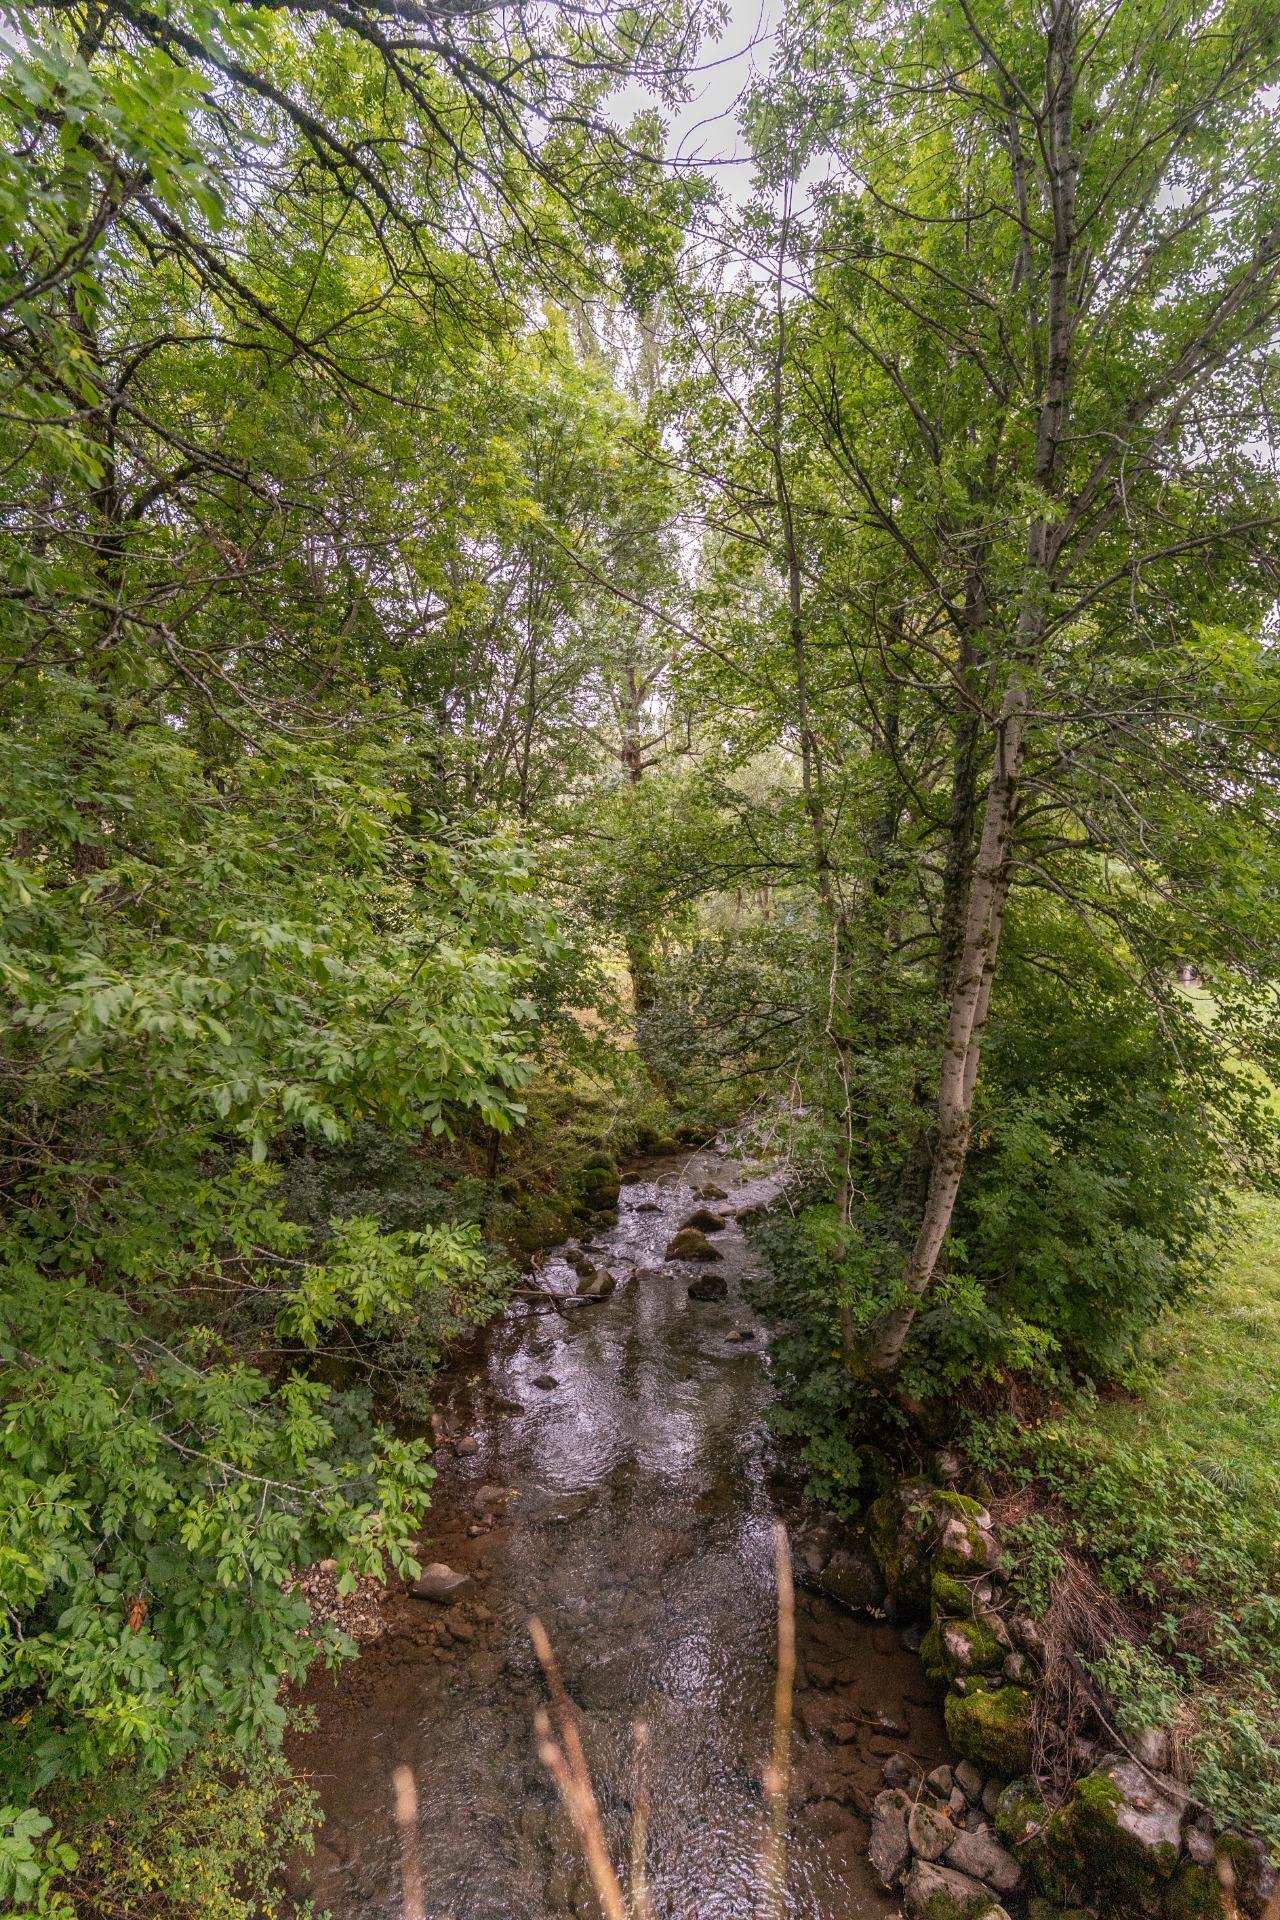
Os presentamos este singular conjunto de propiedades situado en Cabrillanes, a tan solo 4 km de La Cueta de Babia, en un entorno natural privilegiado de la Reserva de la Biosfera de Babia, rodeado de montañas y atravesado por el río Sil. La propiedad principal es un antiguo convento de monjas del siglo XIX, con 192 m² construidos y 30 m² de jardín. Conserva su antiguo retablo de madera y cuenta con fachada de piedra y tejado de pizarra rehabilitados. En la parte trasera encontramos un almacén o garaje y un antiguo pajar de piedra de dos plantas, con 83 m² por planta, que ofrecen la posibilidad de rehabilitarse como vivienda independiente. Disponen de suministros de luz, agua y saneamiento a pie de finca. Frente a la casa se encuentra un antiguo molino junto al río Sil, utilizado históricamente para producir electricidad y moler cereal. El conjunto incluye casi 12 hectáreas de fincas fértiles, ideales para explotaciones agrícolas, ganaderas o proyectos rurales. Ubicado a 12 km de Villablino y del Puerto de Somiedo y a 25 km del Puerto de Leitariegos, representa una oportunidad única para desarrollar un proyecto rural, turístico o ganadero en plena naturaleza, en uno de los paisajes más espectaculares de la montaña leonesa. En cumplimiento de las obligaciones de información previstas en la Ley 10/2025, de 26 de diciembre, por la que se regulan los servicios de atención a la clientela, así como en la normativa sectorial vigente, se hace constar que el precio indicado no incluye los gastos e impuestos inherentes a la adquisición, los cuales se desglosan a continuación: ? Impuesto sobre Transmisiones Patrimoniales (ITP): Se aplicará el tipo impositivo vigente en la Comunidad de Castilla y León, que con carácter general es del 8 % sobre la parte de la base imponible que no exceda de 250.000 ? y del 10 % sobre la parte que exceda de dicha cantidad (CÁLCULO ___). Lo anterior se entiende sin perjuicio de los tipos reducidos del 4 %, del 0,01 % y 2% aplicables según las circunstancias personales del comprador o el precio de venta. El impuesto se devenga sobre el Valor de Referencia de Catastro o, si fuese superior, el precio de venta; en defecto de valor de referencia, el mayor entre el valor declarado, el precio pactado y el valor de mercado. ? Gastos de Notaría: Los honorarios notariales se calcularán conforme al arancel oficial regulado en el Anexo I del Real Decreto 1426/1989, de 17 de noviembre, por el que se aprueba el Arancel de los Notarios, y se distribuirán entre las partes según lo pactado o, en su defecto, conforme al artículo 1455 del Código Civil: los gastos de otorgamiento de la escritura matriz corresponden a la parte vendedora y los de la primera copia y posteriores, a la parte compradora. ? Gastos de Registro: La inscripción en el Registro de la Propiedad se facturará según el arancel oficial establecido en el Anexo I del Real Decreto 1427/1989, de 17 de noviembre, por el que se aprueba el Arancel de los Registradores de la Propiedad. ? Gastos de gestión (gestoría): Los gastos derivados de la tramitación administrativa de la compraventa, incluyendo la presentación y liquidación de impuestos y la inscripción en el Registro de la Propiedad, serán asumidos por la parte compradora, en caso de que decida encargar dichos trámites a un profesional, siendo su importe variable en función del profesional o entidad designada para su realización. ? Honorarios Ag